متمم مالیاتی یا برگ تشخیص متمم مالیات، سندی است که سازمان امور مالیاتی پس از رسیدگی اولیه به پرونده مؤدی صادر میکند؛ مشروط بر اینکه بعداً مشخص شود بخشی از درآمد یا فعالیت اقتصادی مؤدی در محاسبات قبلی لحاظ نشده است. در این حالت، سازمان میتواند مالیات مربوط به درآمد یا فعالیت شناساییشده را محاسبه و از طریق برگ متمم مطالبه کند.
برای مثال، ممکن است مؤدی در اظهارنامه مالیاتی خود بخشی از درآمدش را اعلام نکرده باشد، فعالیت اقتصادی دیگری داشته باشد که در رسیدگی اولیه مشخص نشده، یا اطلاعاتی تازه درباره فروش و درآمد او به دست سازمان امور مالیاتی برسد. در چنین شرایطی، اگر بررسی اسناد و اطلاعات نشان دهد مالیات آن بخش از درآمد قبلاً محاسبه نشده است، امکان مطالبه مالیات متعلقه وجود دارد.
صدور برگ متمم میتواند پس از رسیدگی اولیه، صدور برگ تشخیص یا حتی قطعی شدن مالیات مطرح شود؛ زیرا قطعی شدن مالیات یک بخش از پرونده، لزوماً به این معنا نیست که درآمدی که قبلاً شناسایی نشده نیز از رسیدگی خارج شده است. با این حال، مطالبه مالیات متمم باید به درآمد یا فعالیتی مربوط باشد که مالیات آن پیشتر مطالبه نشده است و نمیتواند صرفاً برای تکرار محاسبه مالیات پرداختشده یا رسیدگی دوباره به همان موضوع، بدون مبنای قانونی انجام شود.
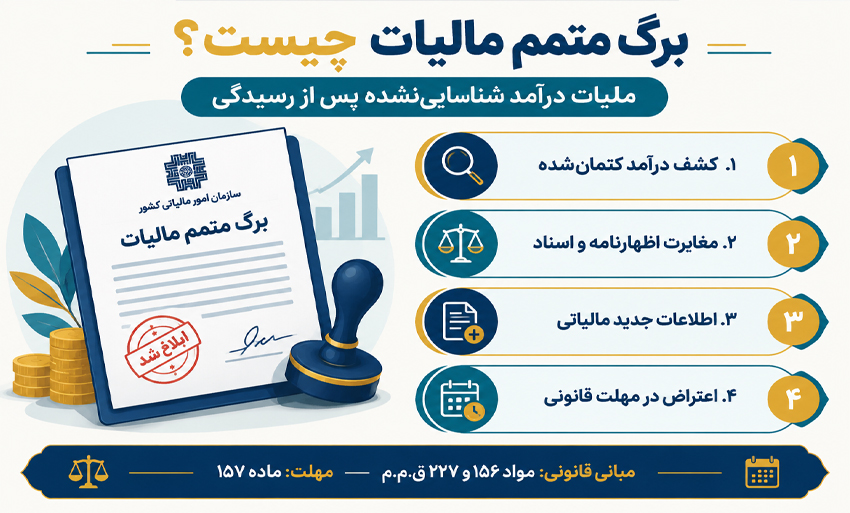
از دلایل احتمالی صدور برگ متمم میتوان به کشف درآمد کتمانشده، ثبت ناقص فروش، شناسایی فعالیت اقتصادی اعلامنشده، وجود مغایرت میان اظهارنامه و اسناد مالی یا دستیابی به اطلاعات جدید اشاره کرد. این اطلاعات ممکن است از طریق بررسی دفاتر و اسناد، صورتحسابهای الکترونیکی، گزارشهای معاملات، اطلاعات بانکی یا دادههای دریافتی از اشخاص و مراجع دیگر به دست آید. البته وجود مغایرت در اطلاعات بهتنهایی به معنای قطعی بودن بدهی نیست و باید ماهیت آن بررسی شود.
برای نمونه، اگر اطلاعات سامانههای مالیاتی فروش بیشتری را نسبت به مبلغ اظهارشده نشان دهد، مؤدی میتواند درباره علت اختلاف توضیح دهد و اسناد مربوط را ارائه کند. ممکن است بخشی از مبالغ ثبتشده، درآمد نباشد یا به انتقال وجه، برگشت وجه، تسویه بدهی یا جابهجایی میان حسابها مربوط شود. بنابراین، تشخیص درآمد مشمول مالیات باید بر اساس بررسی مستندات و وضعیت واقعی فعالیت مؤدی انجام گیرد.
مبنای قانونی مطالبه مالیات متمم در مواردی به مواد ۱۵۶ و ۲۲۷ قانون مالیاتهای مستقیم مربوط میشود. این مقررات ناظر بر شرایطی هستند که پس از رسیدگی یا صدور برگ تشخیص، درآمد یا فعالیتی شناسایی شود که مالیات آن قبلاً مطالبه نشده است. در عین حال، ماده ۱۵۷ درباره مهلت مطالبه مالیات اهمیت دارد؛ ازاینرو، سازمان امور مالیاتی برای صدور و ابلاغ برگ متمم باید محدودیتهای زمانی مقرر در قانون را نیز رعایت کند.
در نتیجه، صدور برگ متمم به معنای آن نیست که سازمان امور مالیاتی در هر زمان و بدون محدودیت میتواند مالیات جدیدی مطالبه کند. برگ باید بر مبنای دلیل و مستندات قابل بررسی صادر شود، به درآمد یا فعالیت مشخصی ارتباط داشته باشد و در مهلت قانونی مورد مطالبه قرار گیرد. مؤدی نیز پس از دریافت ابلاغیه باید مبلغ، مبنای محاسبه، سال عملکرد و مدارک مورد استناد را بررسی کند.
اگر مؤدی به اطلاعات یا محاسبات مندرج در برگ متمم اعتراض داشته باشد، میتواند در مهلت مقرر و از مسیرهای قانونی اعتراض خود را ثبت کند و مدارکی مانند دفاتر، قراردادها، فاکتورها، گردش حساب و اسناد پرداخت را ارائه دهد. آگاهی از مقررات و بررسی بهموقع ابلاغیهها، از مهمترین اقداماتی است که میتواند به مؤدی در پیگیری درست پرونده کمک کند. مؤدیانی که برای ارزیابی اسناد یا پیگیری اختلاف مالیاتی به راهنمایی نیاز دارند، میتوانند از خدمات تخصصی مجموعههایی مانند سلام مالیات استفاده کنند.
برگ متمم مالیاتی چه تفاوتی با اظهارنامه اصلاحی دارد؟
یکی از اشتباهات رایج در مباحث مالیاتی، استفاده از اصطلاح «متمم مالیاتی» برای دو موضوع متفاوت یعنی اظهارنامه اصلاحی و برگ تشخیص متمم مالیاتی است. هرچند هر دو موضوع با اصلاح یا تکمیل اطلاعات مالیاتی ارتباط دارند، اما از نظر صادرکننده، زمان اقدام، هدف و آثار قانونی با یکدیگر تفاوت دارند.
اظهارنامه اصلاحی چیست؟
اظهارنامه اصلاحی زمانی مطرح میشود که مؤدی پس از ارسال اظهارنامه مالیاتی متوجه شود بخشی از اطلاعات را اشتباه وارد کرده یا اطلاعات ارائهشده ناقص بوده است. در این شرایط، مؤدی میتواند طبق مقررات و مهلتهای قانونی، اطلاعات اظهارنامه را اصلاح و نسخه اصلاحشده را از طریق سامانه مالیاتی ارسال کند.
اشتباهات قابل اصلاح ممکن است شامل موارد زیر باشد:
- درج نادرست مبلغ فروش یا درآمد؛
- ثبت اشتباه هزینهها؛
- وارد کردن اطلاعات هویتی یا فعالیت اقتصادی به شکل نادرست؛
- جا افتادن بخشی از درآمد یا هزینه؛
- اشتباه در محاسبه سود و زیان؛
- اصلاح اطلاعات مربوط به داراییها، بدهیها یا معافیتهای مالیاتی؛
- اصلاح اشتباهات عددی یا محاسباتی.
در اظهارنامه اصلاحی، اقدام اصلی از سوی مؤدی انجام میشود. مؤدی با بررسی مجدد اسناد و مدارک خود، اطلاعات صحیح را جایگزین اطلاعات قبلی میکند. با این حال، ارسال اظهارنامه اصلاحی بهتنهایی به معنای پذیرش قطعی اطلاعات اصلاحشده از سوی سازمان امور مالیاتی نیست و اطلاعات جدید همچنان ممکن است در فرآیند رسیدگی بررسی شود.
برگ تشخیص متمم مالیاتی چیست؟
برگ تشخیص متمم مالیاتی سندی است که از سوی سازمان امور مالیاتی صادر میشود. این برگ زمانی مطرح است که پس از بررسی اظهارنامه، صدور برگ تشخیص یا حتی قطعی شدن مالیات، مشخص شود بخشی از درآمد یا فعالیت اقتصادی مؤدی در رسیدگی قبلی شناسایی یا محاسبه نشده است.
برای مثال، ممکن است سازمان امور مالیاتی بعداً متوجه شود که:
- بخشی از فروش مؤدی در اظهارنامه اعلام نشده است؛
- مؤدی فعالیت اقتصادی دیگری داشته که در پرونده مالیاتی ثبت نشده است؛
- اطلاعات موجود در صورتحسابهای الکترونیکی با اظهارنامه مغایرت دارد؛
- درآمدی در دفاتر یا اسناد مالی ثبت نشده است؛
- بخشی از فعالیت مؤدی در زمان رسیدگی اولیه برای اداره امور مالیاتی مشخص نبوده است؛
- اطلاعات جدیدی درباره قراردادها، معاملات یا دریافتهای مؤدی به دست آمده است.
در این وضعیت، سازمان امور مالیاتی با بررسی اسناد و اطلاعات موجود، مالیات مربوط به درآمد یا فعالیت شناساییشده را محاسبه میکند و در صورت وجود شرایط قانونی، برگ تشخیص متمم صادر و به مؤدی ابلاغ میشود.
تفاوت اصلی اظهارنامه اصلاحی و برگ متمم مالیاتی
مهمترین تفاوت این دو موضوع، صادرکننده آنها است. اظهارنامه اصلاحی توسط مؤدی تهیه و ارسال میشود؛ اما برگ تشخیص متمم از سوی سازمان امور مالیاتی صادر میگردد.
تفاوتهای این دو را میتوان به شکل زیر مقایسه کرد:
| معیار مقایسه | اظهارنامه اصلاحی | برگ تشخیص متمم مالیاتی |
|---|---|---|
| صادرکننده | مؤدی | سازمان امور مالیاتی |
| زمان اقدام | پس از ارسال اظهارنامه و کشف اشتباه یا نقص | پس از رسیدگی یا کشف درآمد و فعالیت اعلامنشده |
| هدف | اصلاح اطلاعات اظهارنامه قبلی | مطالبه مالیات مربوط به درآمد یا فعالیت شناساییشده |
| مبنای اقدام | بررسی و تصمیم مؤدی | بررسی سازمان و اطلاعات و اسناد موجود |
| ماهیت | اظهار اطلاعات اصلاحشده | مطالبه رسمی مالیات |
| امکان اعتراض | ممکن است نسبت به نتیجه رسیدگی اعتراض شود | مؤدی میتواند در مهلت قانونی به برگ اعتراض کند |
| نتیجه احتمالی | اصلاح مبلغ درآمد، هزینه یا مالیات | افزایش مالیات مطالبهشده و احتمالاً جرایم مربوط |
آیا اظهارنامه اصلاحی باعث جلوگیری از صدور برگ متمم میشود؟
ارسال اظهارنامه اصلاحی میتواند به اصلاح داوطلبانه اطلاعات و کاهش اختلافات مالیاتی کمک کند، اما بهطور قطعی مانع صدور برگ متمم نمیشود. سازمان امور مالیاتی همچنان اختیار دارد اطلاعات اصلاحشده را با اسناد، دفاتر، صورتحسابها و دادههای موجود در سامانههای مالیاتی تطبیق دهد.
اگر مؤدی در اظهارنامه اصلاحی نیز اطلاعات ناقص یا نادرستی ثبت کند، یا سازمان بعداً درآمد دیگری را شناسایی کند، ممکن است بابت بخش اعلامنشده مالیات مطالبه شود. بنابراین، اظهارنامه اصلاحی باید بر اساس اسناد واقعی و اطلاعات قابل اثبات تنظیم شود و صرفاً با هدف کاهش مبلغ مالیات ارسال نشود.
آیا برگ متمم مالیاتی همان اظهارنامه اصلاحی سازمان است؟
خیر. سازمان امور مالیاتی اظهارنامه اصلاحی مؤدی را تنظیم نمیکند. اظهارنامه اصلاحی همچنان یک اظهار از سوی مؤدی است، در حالی که برگ تشخیص متمم، تصمیم و مطالبه مالیاتی سازمان بر اساس رسیدگی و اطلاعات موجود در پرونده است.
به بیان ساده، مؤدی در اظهارنامه اصلاحی اعلام میکند که اطلاعات قبلی را اصلاح کرده است؛ اما سازمان در برگ متمم اعلام میکند که بر اساس بررسیهای انجامشده، مالیات بیشتری بابت درآمد یا فعالیت مشخصی مطالبه میشود.
تفاوت در نحوه پیگیری
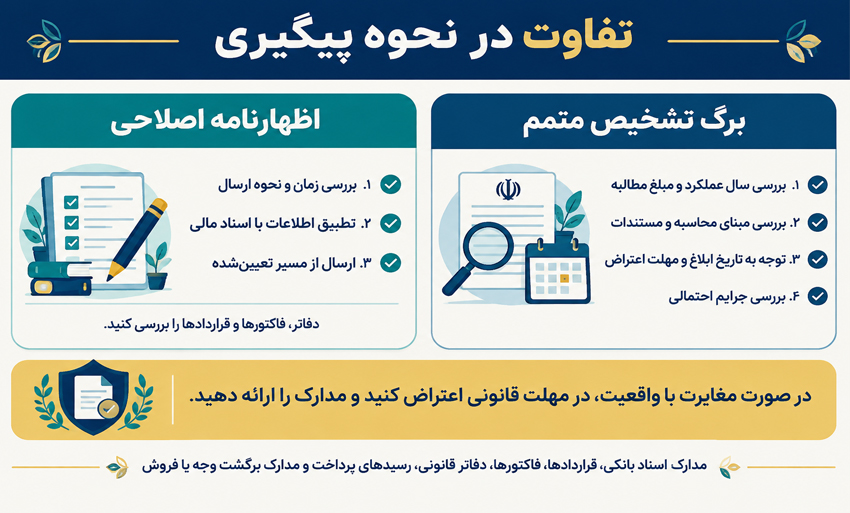
در مورد اظهارنامه اصلاحی، مؤدی باید ابتدا مقررات مربوط به زمان و نحوه ارسال آن را بررسی کند. سپس اطلاعات اصلاحشده را با دفاتر، فاکتورها، قراردادها و سایر اسناد مالی تطبیق دهد و اظهارنامه را از مسیر تعیینشده ارسال کند.
در مورد برگ تشخیص متمم، مؤدی باید پس از ابلاغ، موارد زیر را بررسی کند:
- سال عملکرد مورد مطالبه؛
- مبلغ درآمد یا فروش شناساییشده؛
- مبنای محاسبه مالیات؛
- اسناد و اطلاعات مورد استناد سازمان؛
- تاریخ صدور و تاریخ ابلاغ برگ؛
- مهلت قانونی اعتراض؛
- جرایم احتمالی درجشده در برگ.
اگر اطلاعات مندرج در برگ متمم با واقعیت فعالیت مؤدی مطابقت نداشته باشد، مؤدی باید در مهلت قانونی اعتراض خود را ثبت کند و مدارک لازم را ارائه دهد. اسناد بانکی، قراردادها، فاکتورها، دفاتر قانونی، رسیدهای پرداخت و مدارک مربوط به برگشت وجه یا برگشت از فروش میتوانند در بررسی موضوع مؤثر باشند.
یک مثال ساده برای درک تفاوت
فرض کنید یک شرکت پس از ارسال اظهارنامه متوجه شود مبلغ فروش خود را کمتر از میزان واقعی ثبت کرده است. اگر شرکت در مهلت قانونی اطلاعات را اصلاح و اظهارنامه اصلاحی ارسال کند، این اقدام نمونهای از اظهارنامه اصلاحی است.
حال اگر شرکت اظهارنامه اصلاحی ارسال نکند و سازمان امور مالیاتی بعداً از طریق صورتحسابهای الکترونیکی یا اسناد معاملاتی متوجه شود که فروش واقعی بیشتر از مبلغ اعلامشده بوده است، سازمان میتواند پس از رسیدگی، مالیات مربوط به اختلاف را مطالبه کند. در این حالت، سند صادرشده از سوی سازمان، برگ تشخیص متمم مالیاتی خواهد بود.
بنابراین، اظهارنامه اصلاحی اقدامی پیشگیرانه و اصلاحی از سوی مؤدی است؛ اما برگ متمم مالیاتی معمولاً نتیجه کشف مغایرت یا درآمد اعلامنشده در جریان رسیدگی سازمان امور مالیاتی است. در هر دو مرحله، استفاده از خدمات مالی مالیاتی و بررسی دقیق اسناد میتواند از بروز اشتباه و تشدید اختلاف جلوگیری کند.
بنابراین، این دو عنوان را نباید به جای یکدیگر به کار برد:
مبنای قانونی صدور برگ متمم مالیاتی چیست؟
مهمترین مبانی قانونی مطالبه مالیات متمم، مواد ۱۵۶ و ۲۲۷ قانون مالیاتهای مستقیم هستند. ماده ۱۵۷ نیز درباره مهلت زمانی مطالبه مالیات نقش مهمی دارد.
ماده ۱۵۶ قانون مالیاتهای مستقیم
بر اساس ماده ۱۵۶، اگر پس از قطعی شدن اظهارنامه یا پس از رسیدگی و صدور برگ تشخیص مشخص شود که مؤدی درآمد یا فعالیت انتفاعی دیگری داشته و مالیات آن مطالبه نشده است، مالیات مربوط به همان فعالیت، با رعایت مهلت مقرر در ماده ۱۵۷، قابل مطالبه خواهد بود.
مفهوم این ماده آن است که رسیدگی قبلی به پرونده، در صورت کشف درآمد یا فعالیت جدید، الزاماً مانع مطالبه مالیات مربوط به آن درآمد نمیشود. با این حال، مطالبه باید فقط ناظر به درآمد یا فعالیتی باشد که قبلاً در محاسبه مالیات منظور نشده است.
ماده ۲۲۷ قانون مالیاتهای مستقیم
ماده ۲۲۷ یکی از مهمترین مستندات قانونی برای صدور برگ تشخیص متمم است. بر اساس این ماده، اگر پس از قبول اظهارنامه، ترازنامه و حساب سود و زیان مؤدی یا پس از صدور برگ تشخیص مشخص شود که مؤدی فعالیتی داشته که درآمد آن را کتمان کرده است، یا اداره امور مالیاتی هنگام صدور برگ تشخیص از آن فعالیت اطلاع نداشته، مالیات مربوط به آن فعالیت باید محاسبه و مطالبه شود.
در این حالت، سازمان امور مالیاتی نمیتواند بدون دلیل و صرفاً بر اساس حدس، برگ متمم صادر کند. وجود فعالیت یا درآمد اعلامنشده باید با اطلاعات و اسناد قابل بررسی اثبات شود.
ماده ۱۵۷ و مهلت مطالبه مالیات
ماده ۱۵۷ قانون مالیاتهای مستقیم برای برخی مؤدیان، از جمله افرادی که اظهارنامه خود را در موعد مقرر ارائه نکردهاند یا طبق قانون مکلف به تسلیم اظهارنامه نبودهاند، مهلت مشخصی برای مطالبه مالیات تعیین کرده است.
بر اساس این ماده، مرور زمان مالیاتی پنج سال از تاریخ سررسید پرداخت مالیات است. پس از پایان این مدت، مالیات مربوط قابل مطالبه نیست؛ مگر اینکه در طول این مهلت، درآمد مؤدی تعیین و برگ تشخیص صادر شده باشد و برگ تشخیص حداکثر ظرف سه ماه پس از پایان مهلت پنجساله به مؤدی ابلاغ شود.
در نتیجه، صدور برگ متمم باید هم از نظر محتوایی و هم از نظر زمانی با قانون مطابقت داشته باشد.
متمم مالیاتی در چه شرایطی صادر میشود؟
صدور برگ متمم معمولاً در یکی از شرایط زیر مطرح میشود:
۱. کشف درآمد کتمانشده
اگر مؤدی بخشی از درآمد خود را در اظهارنامه، دفاتر یا اسناد مالی اعلام نکرده باشد، سازمان امور مالیاتی میتواند پس از کشف موضوع، مالیات مربوط به آن درآمد را مطالبه کند.
برای نمونه، ممکن است یک شرکت بخشی از فروش خود را در دفاتر ثبت نکرده باشد یا درآمد حاصل از یک قرارداد را در اظهارنامه عملکرد درج نکرده باشد. در صورت شناسایی این درآمد، مالیات مربوط میتواند موضوع برگ متمم قرار گیرد.
۲. کشف فعالیت اقتصادی اعلامنشده
گاهی مؤدی بخشی از فعالیت اقتصادی خود را به اداره امور مالیاتی اعلام نمیکند. برای مثال، یک شخص یا شرکت علاوه بر فعالیت اصلی، فعالیت درآمدزای دیگری نیز دارد که در پرونده مالیاتی یا اظهارنامه منعکس نشده است.
اگر این فعالیت بعداً از طریق اسناد، قراردادها، اطلاعات بانکی، صورتحسابهای الکترونیکی یا گزارش اشخاص ثالث شناسایی شود، امکان مطالبه مالیات آن وجود دارد.
۳. وجود اطلاعات جدید در پایگاههای اطلاعاتی
سازمان امور مالیاتی به اطلاعات مختلفی درباره فعالیتهای اقتصادی مؤدیان دسترسی دارد. برخی از این اطلاعات ممکن است از طریق موارد زیر به دست آید:
- صورتحسابهای الکترونیکی؛
- گزارش معاملات فصلی؛
- اطلاعات حسابهای بانکی؛
- اطلاعات دستگاههای کارتخوان؛
- قراردادها و معاملات ثبتشده؛
- اطلاعات گمرکی و واردات و صادرات؛
- گزارشهای اشخاص ثالث؛
- اطلاعات سامانه مؤدیان؛
- دادههای مربوط به خرید و فروش کالا و خدمات.
چنانچه این اطلاعات نشان دهد که درآمد واقعی مؤدی بیشتر از مبلغ اعلامشده بوده است، موضوع میتواند مبنای رسیدگی تکمیلی قرار گیرد.
۴. اعلام کمتر فروش در مالیات مقطوع
برخی صاحبان مشاغل از مقررات مالیات مقطوع موضوع تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم استفاده میکنند. اگر بعداً مشخص شود فروش یا درآمد اعلامشده کمتر از میزان واقعی بوده است، سازمان امور مالیاتی ممکن است مالیات مربوط به اختلاف را مطالبه کند.
برای مثال، مؤدی در فرم مالیات مقطوع میزان فروش خود را کمتر از واقع اعلام کرده، اما اطلاعات موجود در سامانههای سازمان فروش بیشتری را نشان میدهد. در این وضعیت، مدارک و اطلاعات باید بررسی شود تا مشخص شود اختلاف ایجادشده واقعاً مربوط به فروش یا درآمد مؤدی بوده است.
صرف وجود اختلاف میان اطلاعات سامانهای و اظهار مؤدی، بدون بررسی ماهیت اطلاعات، نباید بهتنهایی به معنای قطعی بودن بدهی مالیاتی تلقی شود. مؤدی میتواند درباره منشأ اختلاف توضیح دهد و مدارک خود را ارائه کند.
۵. اشتباه یا نقص در رسیدگی اولیه
در برخی پروندهها، درآمدی به دلیل نقص اطلاعات یا اشتباه در رسیدگی اولیه در محاسبات مالیاتی وارد نمیشود. اگر این نقص بعداً شناسایی شود، سازمان امور مالیاتی ممکن است برای مطالبه مالیات مربوط، برگ متمم صادر کند.
با این حال، صدور برگ متمم نباید وسیلهای برای تکرار رسیدگی نسبت به همان درآمد و همان اسناد باشد. موضوع جدید باید با بخش محاسبهشده در برگ قبلی تفاوت داشته باشد یا دلیل قانونی مشخصی برای اصلاح وجود داشته باشد.
آیا پس از قطعی شدن مالیات هم برگ متمم صادر میشود؟
بله، قطعی شدن مالیات لزوماً مانع صدور برگ متمم نیست. اگر پس از قطعی شدن مالیات مشخص شود که مؤدی درآمد یا فعالیتی داشته که در رسیدگی قبلی شناسایی نشده است، سازمان امور مالیاتی میتواند با رعایت شرایط قانونی، مالیات مربوط به آن بخش را مطالبه کند.
ماده ۱۵۶ قانون مالیاتهای مستقیم به همین موضوع اشاره دارد. البته صدور برگ متمم باید شرایط زیر را داشته باشد:
- درآمد یا فعالیت جدید قابل اثبات باشد؛
- مالیات آن درآمد قبلاً مطالبه نشده باشد؛
- مطالبه در مهلت قانونی انجام شود؛
- مبنای محاسبه و اسناد مورد استناد برای مؤدی قابل بررسی باشد؛
- مالیات جدید فقط نسبت به درآمد یا فعالیت کشفشده محاسبه شود.
مهلت صدور برگ متمم مالیاتی چقدر است؟
مهلت صدور برگ متمم به نوع مالیات و وضعیت پرونده بستگی دارد. در مالیاتهای مستقیم، ماده ۱۵۷ قانون مالیاتهای مستقیم یکی از مقررات مهم درباره مرور زمان مطالبه مالیات است.
بهطور کلی، در موارد مشمول ماده ۱۵۷، سازمان امور مالیاتی باید در مهلت پنجساله قانونی درآمد را تعیین و برگ تشخیص را صادر کند. همچنین برگ تشخیص صادرشده باید حداکثر ظرف سه ماه پس از پایان این مهلت به مؤدی ابلاغ شود.
بنابراین، برای بررسی اعتبار زمانی یک برگ متمم باید چند تاریخ با یکدیگر مقایسه شود:
- سال عملکرد مورد مطالبه؛
- تاریخ سررسید پرداخت مالیات؛
- تاریخ صدور برگ متمم؛
- تاریخ ابلاغ برگ به مؤدی؛
- مقررات خاص حاکم بر نوع مالیات.
محاسبه مهلت برای هر پرونده ممکن است به دلیل نوع مالیات، نحوه ارسال اظهارنامه، تاریخ ابلاغ و مقررات خاص متفاوت باشد. به همین دلیل، صرفاً با مشاهده سال عملکرد نمیتوان درباره قانونی یا غیرقانونی بودن برگ متمم اظهار نظر کرد.
آیا نگهداری اسناد مالی برای بررسی متمم ضروری است؟
بله. نگهداری منظم اسناد مالی یکی از مهمترین راههای اثبات صحت اطلاعات اظهارشده و پاسخگویی به مطالبههای مالیاتی است. اگر درباره بخشی از درآمد، هزینه، فروش یا یک تراکنش پرسشی مطرح شود، اسناد معتبر میتوانند ارتباط یا عدم ارتباط آن مورد را با فعالیت اقتصادی مؤدی روشن کنند.
نگهداری اسناد بهتنهایی مانع صدور برگ متمم نمیشود؛ اما به مؤدی کمک میکند در صورت طرح مطالبه، منشأ ارقام را توضیح دهد و مدارک مرتبط را در مهلت مقرر ارائه کند. بهتر است مدارک هر سال مالی بهصورت جداگانه، دستهبندیشده و قابل جستوجو نگهداری شوند.
چه اسنادی را نگهداری کنیم؟
مدارک موردنیاز به نوع فعالیت و موضوع رسیدگی بستگی دارد. بااینحال، مؤدیان معمولاً باید اسناد مرتبط با فروش، خرید، هزینهها، دریافتها و پرداختها را بهگونهای نگهداری کنند که بتوان هر ثبت حسابداری را به مدرک پشتیبان آن وصل کرد؛ از جمله:
- فاکتورهای خرید و فروش و اسناد مربوط به صدور یا دریافت آنها؛
- قراردادها، الحاقیهها و مکاتبات مرتبط با معاملات؛
- رسیدهای پرداخت و دریافت، اسناد تسویه و مدارک پرداختهای نقدی یا غیرنقدی؛
- گردش حسابها و اسناد بانکی مرتبط با فعالیت اقتصادی؛
- دفاتر قانونی، گزارشهای مالی و مستندات ثبتهای حسابداری؛
- فاکتورها و مدارک پشتیبان هزینههای ثبتشده؛
- صورتحسابهای الکترونیکی و اطلاعات مرتبط با سامانه مؤدیان؛
- اسناد مربوط به برگشت از فروش، تخفیف، ابطال یا اصلاح معامله؛
- بارنامه، رسید انبار و سایر اسناد حمل یا تحویل کالا؛
- مدارک تسویهحساب با مشتریان، تأمینکنندگان و سایر طرفهای معامله.
نکته درباره مدت نگهداری اسناد
در مالیات بر ارزش افزوده نیز نگهداری دفاتر، صورتحسابها و مدارک مالی باید بر اساس مقررات مربوط به همان پرونده بررسی شود. مهلت نگهداری اسناد و مهلت قانونی مطالبه یا رسیدگی مالیاتی، دو موضوع جداگانهاند و نباید یکی را معادل دیگری در نظر گرفت.
بنابراین، از صرف تعیین یک مدت نگهداری نمیتوان نتیجه گرفت که سازمان امور مالیاتی در تمام آن مدت و بدون محدودیت، حق مطالبه هر نوع مالیاتی را دارد. مدتها و آثار حقوقی هر پرونده را بر اساس قانون و نوع سند بررسی کنید و اسناد را تا پایان مهلتهای مرتبط و رفع اختلافهای احتمالی نگه دارید.
نحوه اعتراض به برگ متمم مالیاتی
اگر مؤدی معتقد باشد مبلغ یا مبنای درجشده در برگ متمم درست نیست، باید ابلاغیه را با دقت بررسی کند و اعتراض خود را از مسیر رسمی و در مهلت قانونی ثبت کند. طبق مقررات مربوط به اعتراض به برگ تشخیص، مهلت اعتراض معمولاً از تاریخ ابلاغ محاسبه میشود؛ بااینحال، مهلت دقیق و روش اقدام را باید با توجه به نوع برگ، متن ابلاغیه و مقررات جاری همان پرونده احراز کرد.
پیش از ثبت اعتراض، مبلغ مورد مطالبه، سال عملکرد، دلایل صدور برگ و مدارکی را که سازمان به آنها استناد کرده بررسی کنید. اعتراض مؤثر باید مشخص کند کدام بخش از مطالبه مورد اختلاف است و چه سند یا توضیحی ادعای مؤدی را پشتیبانی میکند.
چه دلایلی میتواند مبنای اعتراض باشد؟
دلیل اعتراض باید با موضوع و مستندات همان برگ ارتباط مستقیم داشته باشد. برای نمونه، مؤدی ممکن است با ارائه مدارک توضیح دهد که:
- درآمد مورد مطالبه قبلاً در اظهارنامه یا دفاتر ثبت شده است؛
- تمام یا بخشی از مبلغ مطالبهشده متعلق به مؤدی یا فعالیت مورد رسیدگی نیست؛
- تراکنش بانکی، با توجه به اسناد موجود، درآمد حاصل از فعالیت اقتصادی نبوده است؛
- معامله فسخ شده، کالا برگشت خورده یا مبلغ فروش اصلاح شده است؛
- مبلغ جابهجایی بین حسابهای متعلق به خود مؤدی بوده و درآمد جدیدی ایجاد نکرده است؛
- هزینههای مرتبط با فعالیت در محاسبات لحاظ نشده یا مستندات آنها بررسی نشده است؛
- فعالیت ادعاشده در سال مورد رسیدگی انجام نشده یا انتساب آن به مؤدی نادرست است؛
- اطلاعات مورد استناد ناقص، تکراری یا نادرست است؛
- درآمد مورد مطالبه قبلاً در محاسبه مالیات منظور شده است؛
- صدور یا ابلاغ برگ با مهلتها و تشریفات قانونی قابلاعمال در پرونده مطابقت ندارد.
اعتراض را چگونه مستند و روشن بنویسیم؟
عباراتی کلی مانند «مالیات تعیینشده نادرست است» معمولاً بهتنهایی برای توضیح اختلاف کافی نیستند. بهتر است برای هر مورد، مبلغ یا ردیف مورد اعتراض را مشخص کنید، علت اختلاف را توضیح دهید و مدرکی را که از ادعای شما پشتیبانی میکند معرفی یا پیوست کنید.
برای مثال، اگر مبلغی بهعنوان فروش شناسایی شده اما مربوط به انتقال وجه بین حسابهای خود مؤدی است، توضیح باید همراه با مدارک مالکیت حسابها و گردشهای بانکی مرتبط ارائه شود. اگر موضوع، برگشت از فروش است، اسناد معامله اولیه و مدارک برگشت یا اصلاح آن میتواند در روشنشدن موضوع مؤثر باشد. در پروندههای پیچیده، بررسی مدارک با کمک کارشناس یا مشاوره مالیاتی میتواند به تنظیم دقیقتر دفاع کمک کند.
اعتراض به برگ متمم از چه طریقی ثبت میشود؟
اعتراض مالیاتی معمولاً از طریق درگاه خدمات الکترونیکی سازمان امور مالیاتی و بخش مربوط به پرونده یا ابلاغیه ثبت میشود. مؤدی باید وارد حساب کاربری خود شود، برگ ابلاغشده و تاریخ ابلاغ را بررسی کند و گزینه یا فرایند رسمی ثبت اعتراض و درخواست رسیدگی را مطابق امکانات سامانه انجام دهد.
پس از ثبت، رسید یا کد پیگیری را نگه دارید و وضعیت درخواست را از مسیر رسمی دنبال کنید. در صورت حلنشدن اختلاف، ادامه رسیدگی ممکن است طبق مقررات به مراجع حل اختلاف مالیاتی ارجاع شود. مراحل بعدی را بر اساس ابلاغها و مهلتهای هر مرحله پیگیری کنید.
در متن اعتراض، درج این اطلاعات به شفافیت درخواست کمک میکند:
- شماره و تاریخ برگ متمم و تاریخ ابلاغ آن؛
- سال عملکرد و مشخصات پرونده مالیاتی؛
- مبلغ کل مطالبه و مبلغی که نسبت به آن اعتراض دارید؛
- شرح روشن و موردبهمورد ایرادهای واردشده؛
- دلایل و مستندات مرتبط با هر ایراد؛
- فهرست مدارک پیوست و درخواست مشخص مؤدی از مرجع رسیدگی.
اگر مؤدی در مهلت قانونی اعتراض نکند چه میشود؟
اگر مؤدی در مهلت قابلاعمال اقدام نکند یا تشریفات لازم را انجام ندهد، برگ ممکن است قطعی شود. قطعیشدن برگ میتواند پرونده را وارد مراحل بعدی مطالبه و وصول بدهی مالیاتی کند و امکان پیگیری اختلاف را محدودتر یا دشوارتر سازد؛ جزئیات این آثار به وضعیت پرونده و مقررات مربوط بستگی دارد.
به همین دلیل، پس از دریافت ابلاغیه، تاریخ ابلاغ را ثبت کنید، متن برگ را کامل بخوانید، مدارک مرتبط را جمعآوری کنید و ثبت اعتراض را به روزهای پایانی موکول نکنید. تماس تلفنی یا اعتراض شفاهی را جایگزین ثبت رسمی درخواست نکنید و رسید ثبت اعتراض را نزد خود نگه دارید.
جمعبندی:
نگهداری منظم اسناد، بررسی دقیق ابلاغیه و ثبت اعتراض مستند در مهلت مقرر، سه اقدام مهم برای دفاع از حقوق مؤدی هستند. چون مهلت و مسیر اعتراض به نوع برگ و شرایط پرونده وابسته است، اطلاعات درجشده در ابلاغیه و مقررات جاری را مبنای اقدام قرار دهید.
آیا تراکنش بانکی بهتنهایی دلیل درآمد است؟
خیر. هر تراکنش بانکی الزاماً درآمد محسوب نمیشود. ممکن است تراکنش مربوط به مواردی مانند موارد زیر باشد:
- انتقال وجه بین حسابهای یک شخص؛
- دریافت وام؛
- برگشت وجه؛
- قرض یا مساعده؛
- دریافت وجه به نمایندگی از شخص دیگر؛
- تسویه بدهی؛
- انتقال سرمایه؛
- دریافت ودیعه یا تضمین؛
- جابهجایی وجوه شرکت میان حسابها.
البته مؤدی باید بتواند ماهیت تراکنش را با مدارک معتبر توضیح دهد. در صورت وجود اختلاف، ارائه گردش حساب بدون توضیح کافی ممکن است برای اثبات غیر درآمدی بودن مبالغ کافی نباشد. قرارداد، رسید، اسناد حسابداری و مدارک پرداخت میتوانند در این زمینه نقش مهمی داشته باشند.
نتیجه گیری
متمم مالیاتی زمانی مطرح میشود که پس از رسیدگی اولیه، صدور برگ تشخیص یا حتی قطعی شدن مالیات، مشخص شود بخشی از درآمد یا فعالیت اقتصادی مؤدی در محاسبات قبلی لحاظ نشده است. مواد ۱۵۶ و ۲۲۷ قانون مالیاتهای مستقیم، مبنای اصلی مطالبه مالیات بابت درآمد یا فعالیت کشفشده هستند و ماده ۱۵۷ نیز محدودیت زمانی مطالبه را مشخص میکند.
دریافت برگ متمم به معنای قطعی بودن بدهی مالیاتی نیست. مؤدی میتواند در مهلت قانونی، با ارائه اسناد و دلایل معتبر به برگ اعتراض کند. بررسی تاریخ ابلاغ، مبنای محاسبه، اسناد مورد استناد و مهلت قانونی، نخستین اقداماتی هستند که پس از دریافت برگ متمم باید انجام شوند.
توصیه میشود در پروندههای دارای مبلغ بالا، تراکنشهای پیچیده یا اختلاف درباره مرور زمان، متن برگ و مستندات آن توسط مشاور یا وکیل مالیاتی بررسی شود؛ زیرا نتیجه اعتراض به جزئیات پرونده و مدارک قابل ارائه بستگی دارد.
پرسشهای متداول درباره متمم مالیاتی
پاسخ به پرسشهای رایج درباره برگ متمم مالیاتی، مهلت اعتراض و شرایط صدور آن
پاسخهای این بخش راهنمای عمومی هستند. بررسی شرایط صدور برگ متمم، مهلت اعتراض و امکان مطالبه مالیات به اسناد پرونده، سال مالیاتی و مقررات حاکم بستگی دارد.

 با ما آرامش اقتصادی را تجربه کنید!