جدول معافیتهای مالیاتی حقوقبگیران در سال ۱۴۰۵؛ چه کسانی اصلاً نباید مالیات بدهند؟
در سال ۱۴۰۵، سقف معافیت مالیات بر درآمد حقوق، طبق اطلاعات منتشرشده از احکام بودجه این سال، ۴۰ میلیون تومان در ماه است؛ یعنی حقوقبگیری که درآمد مشمول مالیات ماهانهاش از این رقم بیشتر نباشد، در حالت معمول مالیات حقوق ندارد. اگر درباره مبلغ مشمول، مزایا یا تکلیف کارفرما ابهام دارید، شرکت خدمات مالیاتی سلام مالیات میتواند برای بررسی وضعیت پرونده و دریافت مشاوره مالیاتی راهنماییتان کند.
بااینحال، «حقوق دریافتی» و «درآمد مشمول مالیات» همیشه یک رقم نیستند. ممکن است مجموع مبلغ واریزی به حساب شما بیشتر از سقف معافیت باشد، اما بخشی از پرداختها طبق قانون معاف باشد؛ یا برعکس، دریافتی ثابت شما کمتر به نظر برسد، اما با احتساب برخی مزایا از سقف عبور کند. برای تشخیص درست، باید اجزای فیش حقوقی و مبنای قانونی هر پرداخت را جداگانه بررسی کرد.
در این راهنما، سقف معافیت و نرخهای مالیات حقوق سال ۱۴۰۵ را مرور میکنیم، روش کلی محاسبه پلهای را با مثال توضیح میدهیم و به پرسشهایی مثل مالیات حقوق ۴۵ یا ۹۰ میلیون تومانی، وضعیت مزایا و عیدی، چند کارفرما، حقوق بازنشستگی و تفاوت مالیات حقوق با مالیات سایر درآمدها پاسخ میدهیم.
خلاصه معافیت و نرخ مالیات حقوق در سال ۱۴۰۵
طبق اطلاعات منتشرشده از احکام بودجه سال ۱۴۰۵، سقف معافیت سالانه حقوق، ۴۸۰ میلیون تومان اعلام شده است؛ معادل ماهانه آن ۴۰ میلیون تومان میشود. در جدول زیر، نرخها به شکل ماهانه و برای درک سادهتر بر اساس درآمد مشمول مالیات نمایش داده شدهاند:
| درآمد مشمول مالیات ماهانه در سال ۱۴۰۵ | نرخ مالیات بخش واقعشده در این پله |
|---|---|
| تا ۴۰ میلیون تومان | معاف |
| مازاد بر ۴۰ تا ۸۰ میلیون تومان | ۱۰٪ |
| مازاد بر ۸۰ تا ۱۰۰ میلیون تومان | ۱۵٪ |
| مازاد بر ۱۰۰ تا ۱۲۰ میلیون تومان | ۲۰٪ |
| مازاد بر ۱۲۰ تا ۱۴۰ میلیون تومان | ۲۵٪ |
| مازاد بر ۱۴۰ میلیون تومان | ۳۰٪ |
نکته کلیدی: نرخ هر پله به همان بخش از درآمد تعلق میگیرد، نه به کل حقوق. برای نمونه، اگر درآمد مشمول مالیات ۹۰ میلیون تومان باشد، نرخ ۱۵ درصد فقط روی ۱۰ میلیون تومانِ بالاتر از ۸۰ میلیون اعمال میشود. مبالغ پایینتر، طبق نرخ پلههای قبلی محاسبه میشوند.
این جدول برای توضیح سازوکار محاسبه است. در رسیدگی واقعی، رقم مبنا باید پس از تعیین اقلام مشمول و معاف، دوره پرداخت، شرایط استخدام و ضوابط اجرایی مربوط محاسبه شود. بنابراین نباید فقط رقم ناخالص فیش را در یک نرخ ضرب کرد و نتیجه را مالیات قطعی دانست.
سقف معافیت مالیات حقوق در سال ۱۴۰۵ چقدر است؟
سقف معافیت مالیات حقوق در سال ۱۴۰۵ برابر با ۴۸۰ میلیون تومان در سال یا ۴۰ میلیون تومان در ماه اعلام شده است. این رقم به معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم مربوط است و نقطه شروع اعمال مالیات پلکانی را نشان میدهد. در محدوده این معافیت، مالیات حقوق به درآمد مشمول تعلق نمیگیرد؛ مالیات از بخش مازاد و طبق نرخهای مربوط محاسبه میشود.
عبارت «تا ۴۰ میلیون تومان معاف» را باید با دقت خواند. منظور این نیست که هر کسی دقیقاً ۴۰ میلیون تومان به حسابش واریز شود، بدون هیچ بررسی دیگری از مالیات معاف است. باید روشن باشد این رقم شامل کدام پرداختهاست، چه مقدار از آن از نظر قانونی مشمول مالیات میشود و آیا معافیتهای خاص یا پرداختهای دارای حکم جداگانه وجود دارد یا نه.
همچنین معافیت حقوق به معنای معافیت فرد از تمام مالیاتها نیست. شخص ممکن است از محل کار خود حقوق بگیرد و در کنار آن، از فروش کالا، ارائه خدمات یا فعالیت اقتصادی دیگری درآمد داشته باشد. هر نوع درآمد ممکن است قواعد مالیاتی خودش را داشته باشد؛ معافیت مالیات حقوق، بهتنهایی درآمدهای دیگر را پوشش نمیدهد.
مالیات حقوق پلکانی یعنی چه؟
مالیات پلکانی یعنی درآمد به چند بازه تقسیم میشود و هر قسمت با نرخ همان بازه محاسبه میشود. با عبور از یک حد، نرخ بالاتر فقط برای مبلغ واقعشده در پله جدید به کار میرود؛ نه اینکه تمام درآمد ناگهان با نرخ بالاتر مالیاتگذاری شود.
این موضوع یکی از رایجترین ابهامها درباره مالیات حقوق است. برای مثال، اگر درآمد مشمول مالیات شخصی ۸۱ میلیون تومان باشد، به این معنی نیست که کل ۸۱ میلیون تومان با نرخ ۱۵ درصد محاسبه میشود. بخش تا سقف معافیت، معاف است؛ بخش بعدی تا ۸۰ میلیون با نرخ پله خودش و فقط یک میلیون تومانِ مازاد بر ۸۰ میلیون با نرخ پله بعد محاسبه میشود.
نتیجه عملی این روش آن است که افزایش حقوق و ورود به پله بالاتر، بهتنهایی به معنی کم شدن حقوق خالص نیست. با افزایش درآمد ممکن است نرخ نهایی بیشتر شود، اما نرخ بالاتر فقط به بخش بالایی درآمد تعلق میگیرد. محاسبه درست پلکانی از برداشت اشتباه «عبور از پله یعنی مالیات بیشتر روی کل حقوق» جلوگیری میکند.
پلههای نرخ مالیات حقوق در سال ۱۴۰۵
نرخ مالیات بهصورت پلکانی محاسبه میشود؛ هر نرخ فقط به بخش مربوط به همان پله تعلق میگیرد.
معاف
۱۰٪
۱۵٪
۲۰٪
۲۵٪
۳۰٪
نرخ هر پله فقط روی مازاد درآمد در همان بازه اعمال میشود؛ مثلاً در پله ۱۵٪، تمام حقوق مشمول مالیات با نرخ ۱۵٪ محاسبه نمیشود.
مبالغ به تومان در ماه هستند. مبنای محاسبه، حقوق و مزایای مشمول مالیات است؛ نه لزوماً دریافتی خالص.
مثال محاسبه مالیات حقوق در سال ۱۴۰۵
فرض کنیم درآمد مشمول مالیات یک کارمند در ماه ۹۰ میلیون تومان باشد و این مبلغ با همان پلههای عمومی جدول محاسبه شود. ۴۰ میلیون تومان اول در محدوده معافیت قرار میگیرد. از ۴۰ تا ۸۰ میلیون تومان، ۴۰ میلیون تومان در پله ۱۰ درصد است. از ۸۰ تا ۹۰ میلیون نیز ۱۰ میلیون تومان در پله ۱۵ درصد قرار میگیرد.
محاسبه ساده این مثال چنین است:
| بخش درآمد | مبلغ | نرخ | مالیات همان بخش |
|---|---|---|---|
| تا ۴۰ میلیون تومان | ۴۰ میلیون تومان | معاف | صفر |
| از ۴۰ تا ۸۰ میلیون تومان | ۴۰ میلیون تومان | ۱۰٪ | ۴ میلیون تومان |
| از ۸۰ تا ۹۰ میلیون تومان | ۱۰ میلیون تومان | ۱۵٪ | ۱.۵ میلیون تومان |
| جمع مالیات تقریبی | ۵.۵ میلیون تومان |
بنابراین در این مثال آموزشی، مالیات تقریبی ۵.۵ میلیون تومان است؛ نه ۱۵ درصد کل ۹۰ میلیون تومان. این محاسبه برای توضیح روش پلکانی است و جایگزین محاسبه رسمی فیش حقوقی نمیشود. ترکیب پرداختها، معافیتهای قابل اعمال، دوره اشتغال و دستورالعملهای اجرایی ممکن است در محاسبه نهایی مؤثر باشد.
چند نمونه سریع از محاسبه پلکانی
برای اینکه تفاوت نرخ هر پله روشنتر شود، چند نمونه ساده را با فرض اینکه تمام ارقام ذکرشده «درآمد مشمول مالیات ماهانه» باشند بررسی میکنیم. این نمونهها آموزشیاند و برای استخراج مالیات قطعی باید مقررات و اطلاعات کامل پرونده بررسی شود.
- درآمد مشمول ۳۸ میلیون تومان: از سقف ۴۰ میلیون عبور نکرده است؛ بنابراین در چارچوب عمومی جدول، مالیات حقوق ندارد.
- درآمد مشمول ۵۰ میلیون تومان: ۴۰ میلیون تومان نخست معاف است و ۱۰ میلیون تومان مازاد در پله ۱۰ درصد قرار میگیرد؛ مالیات ساده این بخش یک میلیون تومان است.
- درآمد مشمول ۸۰ میلیون تومان: ۴۰ میلیون تومان نخست معاف و ۴۰ میلیون تومان بعدی با نرخ پله ۱۰ درصد محاسبه میشود؛ جمع نمونهای مالیات ۴ میلیون تومان است.
- درآمد مشمول ۱۱۰ میلیون تومان: ۴۰ میلیون تومان نخست معاف، ۴۰ میلیون تومان بعدی در پله ۱۰ درصد، ۲۰ میلیون تومان بعدی در پله ۱۵ درصد و ۱۰ میلیون تومان باقیمانده در پله ۲۰ درصد قرار میگیرد.
- درآمد مشمول ۱۵۰ میلیون تومان: بخشهای تا ۱۴۰ میلیون طبق پلههای قبلی محاسبه میشوند و فقط مبلغ بالاتر از ۱۴۰ میلیون در پله ۳۰ درصد قرار میگیرد.
در نمونههای بالاتر، برای رسیدن به مبلغ دقیق باید همه پلهها را جداگانه محاسبه و با هم جمع کرد. به همین دلیل، استفاده از فرمول «کل درآمد ضربدر بالاترین نرخ» نتیجه را بیشبرآورد میکند.
چه کسانی در سال ۱۴۰۵ مالیات حقوق نمیدهند؟
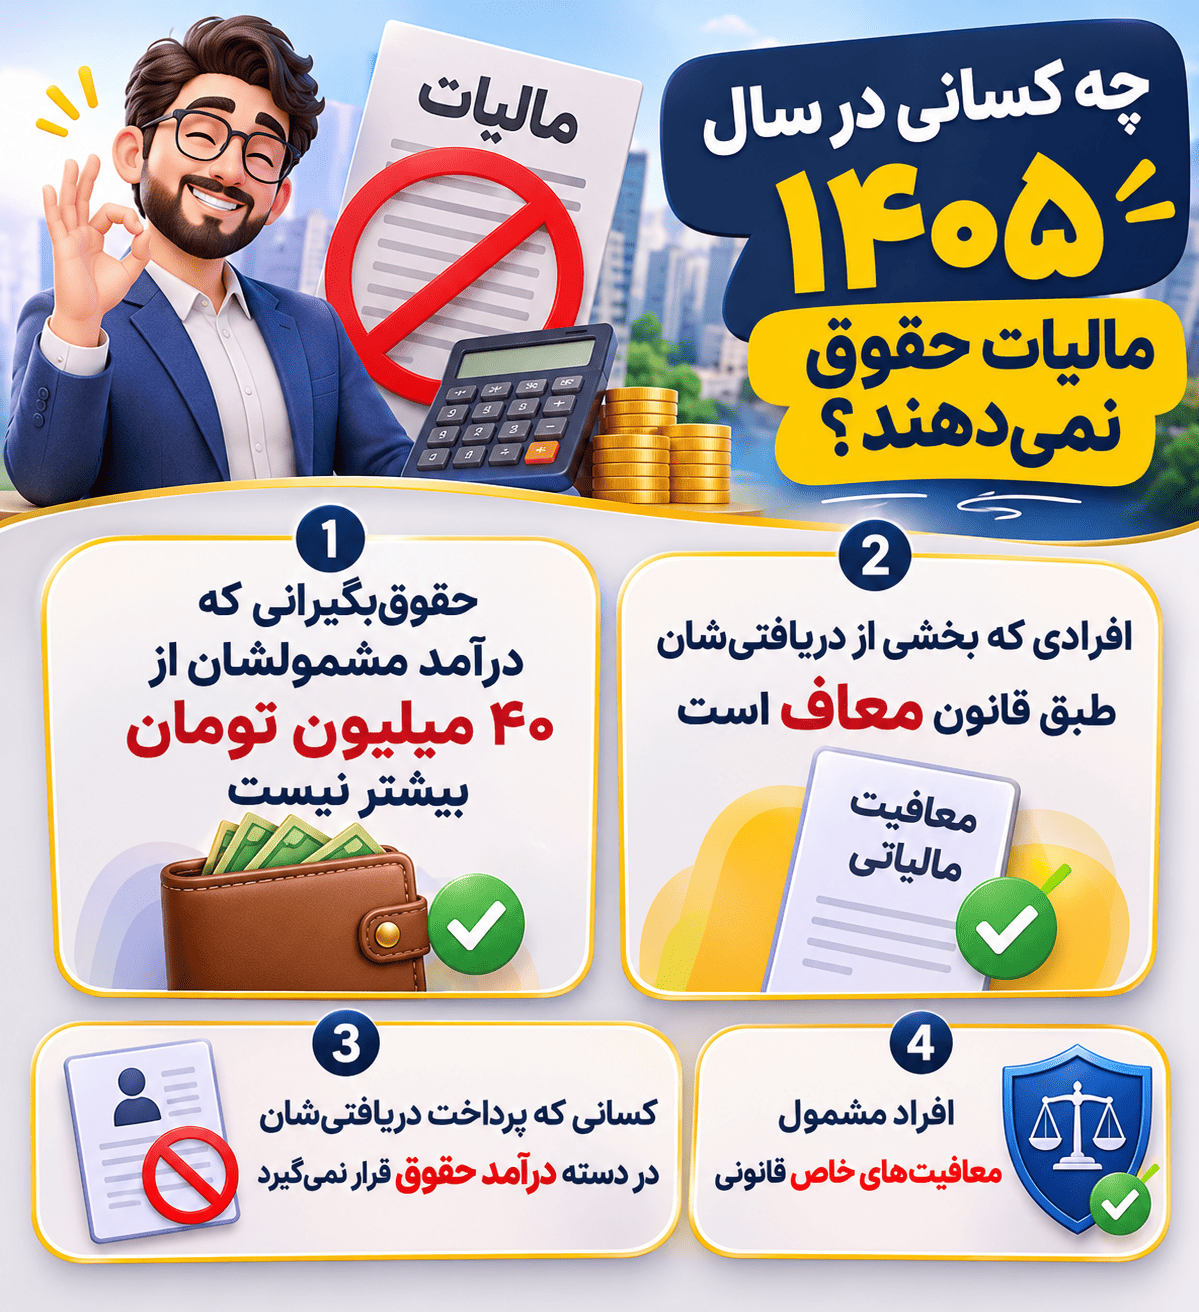
پاسخ به این پرسش که «چه کسانی اصلاً نباید مالیات بدهند؟» به درآمد مشمول و مقررات مرتبط بستگی دارد. گروههای زیر معمولاً ممکن است مالیات حقوق نداشته باشند، اما وضعیت هر فرد باید بر اساس پرداختها و اسناد واقعی بررسی شود:
حقوقبگیرانی که درآمد مشمولشان از ۴۰ میلیون تومان بیشتر نیست
اگر درآمد مشمول مالیات شخص در دوره ماهانه از ۴۰ میلیون تومان بیشتر نشود، در حالت معمول در محدوده معافیت قرار میگیرد. برای اطمینان باید رقم مشمول مالیات را مبنا قرار داد، نه صرفاً حقوق پایه یا مبلغ خالص واریزی.
افرادی که بخشی از دریافتیشان طبق قانون معاف است
ممکن است مجموع دریافتی فرد از ۴۰ میلیون تومان بیشتر باشد، اما بعضی اقلام بنا بر قانون و شرایط پرداخت، از محاسبه مالیات مستثنا باشند. در این صورت لازم است ابتدا پرداختهای مشمول و معاف تفکیک شود و سپس درباره عبور از سقف تصمیم گرفت. نام یک ردیف در فیش بهتنهایی دلیل معاف بودن آن نیست.
کسانی که پرداخت دریافتیشان در دسته درآمد حقوق قرار نمیگیرد
هر پرداختی که به حساب فرد واریز میشود، الزاماً حقوق نیست. برای تشخیص نوع درآمد باید رابطه کاری، علت پرداخت و اسناد مرتبط بررسی شود. البته خارج بودن یک پرداخت از مالیات حقوق به معنای معاف بودن آن از همه مالیاتها نیست؛ ممکن است تحت فصل یا مقررات مالیاتی دیگری بررسی شود.
افراد مشمول معافیتهای خاص قانونی
در قوانین مالیاتی ممکن است برای برخی اشخاص، مشاغل یا پرداختها احکام ویژه وجود داشته باشد. این معافیتها عمومی نیستند و نمیتوان آنها را به همه کارکنان تعمیم داد. برای استناد به معافیت خاص باید شرایط قانونی، دامنه شمول و مدارک لازم احراز شود.
خلاصه: در حالت معمول، شخصی مالیات حقوق ندارد که درآمد مشمول او از سقف معافیت عبور نکند یا پرداخت مربوط به او بهطور معتبر مشمول معافیت قانونی باشد. تشخیص این وضعیت صرفاً با دیدن عنوان شغلی یا جمع دریافتی امکانپذیر نیست.
آیا حقوق ۴۰ میلیون تومان دقیقاً معاف است؟
اگر رقم ۴۰ میلیون تومان، درآمد مشمول مالیات ماهانه باشد و دقیقاً از سقف معافیت سال ۱۴۰۵ بیشتر نشود، طبق جدول عمومی در محدوده معافیت قرار میگیرد. اما اگر منظور مبلغ ناخالص یا خالص دریافتی باشد، باید ابتدا اجزای آن بررسی شود. مبنای محاسبه ممکن است با رقم واریزی یا حقوق پایه یکسان نباشد.
در عمل، کارمند بهتر است فیش حقوقی را به اجزای اصلی تقسیم کند: حقوق پایه، مزایا، اضافهکاری، پاداش، پرداختهای رفاهی و کسورات. سپس باید بررسی شود هر قلم چه وضعیتی از نظر مالیات دارد. به این ترتیب مشخص میشود که آیا درآمد مشمول واقعاً زیر سقف است یا بخشی از مبلغ باید به آن اضافه شود.
اگر حقوق ۴۱ یا ۴۵ میلیون تومان باشد، مالیات چطور محاسبه میشود؟
اگر ۴۱ یا ۴۵ میلیون تومان، درآمد مشمول مالیات باشد، مالیات به مبلغی تعلق میگیرد که از سقف ۴۰ میلیون تومان بالاتر است، نه به کل حقوق. برای نمونه، در محاسبه ساده ۴۵ میلیون تومان، ۴۰ میلیون تومان نخست معاف و ۵ میلیون تومان مازاد در پله ۱۰ درصد قرار میگیرد؛ پس مالیات این بخش برابر ۵۰۰ هزار تومان میشود.
این مثال ساده، مشروط به آن است که تمام مبلغ در تعریف درآمد مشمول مالیات قرار بگیرد و عامل دیگری در پرونده اثر نداشته باشد. اگر رقم ۴۵ میلیون، جمع دریافتی شامل اقلامی با وضعیتهای متفاوت باشد، ابتدا باید آنها طبقهبندی شوند. به همین علت، صرف گفتن «حقوقم ۴۵ میلیون است» برای محاسبه دقیق کافی نیست.
اگر حقوق از ۱۴۰ میلیون تومان بیشتر باشد، نرخ ۳۰ درصد روی کل حقوق است؟
خیر. مطابق جدول پلکانی، نرخ ۳۰ درصد برای بخشی از درآمد مشمول مالیات است که از مرز ۱۴۰ میلیون تومان بالاتر میرود. بخشهای پایینتر همچنان بر اساس نرخ پلههای قبلی محاسبه میشوند. بنابراین نباید کل حقوق را در ۳۰ درصد ضرب کرد.
در درآمدهای بالا، خطای محاسبه میتواند به اختلاف قابل توجهی منجر شود. بهتر است هر پله در یک ردیف محاسبه شود و مالیات هر بخش جداگانه به دست آید. واحد مالی یا کارفرما باید روش محاسبه را مستند نگه دارد تا در صورت پرسش کارمند یا رسیدگی بعدی، مبنای ارقام قابل توضیح باشد.
کدام مزایا ممکن است مشمول مالیات حقوق شوند؟
حقوقبگیران ممکن است علاوه بر حقوق پایه، دریافتیهای دیگری هم داشته باشند؛ از جمله اضافهکاری، کارانه، پاداش، حقالزحمه، حق مشاوره، حق تدریس، حق تحقیق یا پرداختهای انگیزشی و رفاهی. بسته به ماهیت پرداخت و قانون حاکم، برخی از این اقلام میتوانند در محاسبه مالیات اثر بگذارند.
نکته مهم این است که «مزایا» یک گروه یکسان و دارای حکم واحد نیست. پرداختیهای متفاوت ممکن است شرایط مالیاتی متفاوتی داشته باشند. برای همین، نمیتوان گفت همه مزایا مشمولاند یا همه آنها معاف هستند. بررسی باید بر پایه ماهیت واقعی پرداخت و مستندات آن انجام شود.
همچنین ثبت یک مبلغ با عنوانی مانند «کمکهزینه»، «پاداش» یا «مزایای رفاهی» بهتنهایی وضعیت مالیاتی آن را تعیین نمیکند. اگر عنوان ثبتشده با ماهیت واقعی پرداخت همخوان نباشد، ممکن است در رسیدگی، طبقهبندی مورد قبول قرار نگیرد. حفظ قراردادها، آییننامههای پرداخت، فیشها و اسناد مالی برای توضیح مبنای پرداخت اهمیت دارد.
اضافهکاری، پاداش و کارانه در محاسبه مالیات چه وضعی دارند؟
اضافهکاری، پاداش و کارانه را باید بر اساس مقررات و شرایط پرداخت بررسی کرد. اینکه پرداخت بهصورت ثابت یا موردی انجام شده، در چه دورهای پرداخت شده، به چه دلیل بوده و آیا حکم معافیت مشخصی دارد یا نه، میتواند در تشخیص مالیاتی مهم باشد.
برای کارمند، توصیه عملی این است که از کارفرما بخواهد ریز اقلام مشمول و معاف در فیش حقوقی مشخص باشد. برای کارفرما نیز بهتر است فایل حقوق، مستندات پرداخت و مبنای اعمال هر معافیت نگهداری شود. اتکا به رویه غیررسمی یا محاسبه مشابه سالهای قبل، بدون تطبیق با مقررات سال ۱۴۰۵، احتمال خطا را افزایش میدهد.
عیدی و پاداش پایان سال مالیات دارد؟
عیدی و پاداش پایان سال ممکن است از حکم و سقف معافیت جداگانه برخوردار باشد؛ بنابراین نباید آن را بدون بررسی، دقیقاً مانند حقوق عادی ماهانه محاسبه کرد. مبلغ پرداختی، دوره پرداخت، حد معافیت و نحوه اعمال آن باید با مقررات معتبر همان سال سنجیده شود.
در گزارشهای مربوط به بودجه ۱۴۰۵، برای عیدی نیز حد معافیت جداگانه مطرح شده است. چون جزئیات اجرای حکم و چگونگی ثبت آن میتواند به متن نهایی قانون و دستورالعملهای اجرایی وابسته باشد، واحد مالی باید پیش از محاسبه نهایی، مقرره معتبر را کنترل کند. بهخصوص نباید یک عدد منتشرشده در خبر را بدون تطبیق با متن قانونی، برای همه پروندهها یکسان به کار برد.
حقوق بازنشستگی هم مشمول مالیات است؟
وضعیت مالیاتی حقوق بازنشستگی را نباید با حقوق کارمندی عادی یکسان فرض کرد. نوع پرداخت، صندوق پرداختکننده، مواد قانونی و احکام خاص مربوط به بازنشستگان میتواند بر نتیجه اثر بگذارد. بنابراین پاسخ قطعی نیازمند بررسی نوع مستمری و مقرراتی است که بر آن حاکم است.
اگر فرد بازنشسته در کنار مستمری، حقوق شغلی یا درآمد دیگری دریافت میکند، لازم است هر منبع درآمد جداگانه شناسایی شود. معافیت یا حکم مربوط به یک نوع دریافتی لزوماً به درآمدهای دیگر تسری پیدا نمیکند. برای بررسی دقیق، فیشهای پرداخت و مدارک مربوط به منبع هر درآمد باید در دسترس باشد.
اگر از دو محل کار حقوق بگیرم، دو بار معافیت میگیرم؟
نباید فرض کرد سقف معافیت سالانه برای هر کارفرما بهصورت مستقل و کامل قابل استفاده است. داشتن چند محل پرداخت میتواند محاسبه را پیچیده کند، چون مجموع وضعیت درآمد حقوق و نحوه کسر مالیات اهمیت دارد. کارفرما باید اطلاعاتی را که در اختیار دارد با مقررات همان سال تطبیق دهد و از اعمال نادرست یا تکراری معافیت جلوگیری کند.
اگر فرد در طول سال کارفرمایش را عوض کند یا همزمان از چند محل حقوق بگیرد، نگهداری فیشها و سوابق پرداخت اهمیت بیشتری پیدا میکند. کارمند میتواند از هر کارفرما ریز محاسبه را دریافت کند و در صورت وجود اختلاف، وضعیت کل درآمد حقوق را با کارشناس بررسی کند. محاسبه جداگانه هر فیش بدون توجه به سایر پرداختها ممکن است تصویر کاملی از وضعیت مالیاتی فرد ندهد.
مالیات حقوق ماهانه است یا سالانه؟
معافیت موضوع ماده ۸۴ ماهیت سالانه دارد، اما محاسبه و کسر مالیات حقوق معمولاً در فرایند پرداخت حقوق و به شکل دورهای انجام میشود. تبدیل سقف سالانه به رقم ماهانه برای محاسبات متعارف، فهم و اجرای قانون را سادهتر میکند؛ بااینحال، وضعیت استخدام و الگوی پرداخت فرد ممکن است نیازمند محاسبه دقیقتری باشد.
برای مثال، فردی که بخشی از سال شاغل بوده یا در طول سال چند بار تغییر شغل داده است، ممکن است با شرایطی متفاوت از کارمندی که از ابتدای سال تا پایان آن در یک محل کار کرده روبهرو باشد. در این موارد، مدت اشتغال، مبالغ پرداختی، سوابق کسر مالیات و نحوه اعمال معافیت باید در کنار هم بررسی شوند.
تفاوت مالیات حقوق با حق بیمه چیست؟
مالیات حقوق و حق بیمه دو کسر جداگانه با مبانی قانونی و قواعد محاسباتی متفاوتاند. در فیش حقوقی، مبلغ مالیات و حق بیمه ممکن است هر دو از حقوق ناخالص کسر شوند، اما مشمول یا معاف بودن یک پرداخت برای یکی، لزوماً وضعیت آن را در دیگری تعیین نمیکند.
اگر مبلغ خالص دریافتی کمتر از انتظار است، ردیفهای فیش را جداگانه بررسی کنید. بخشی از اختلاف ممکن است به مالیات مربوط باشد، بخشی به بیمه سهم کارمند و بخشی هم به کسورات قراردادی یا وام. پرسیدن عنوان کلی «چرا حقوقم کم شده؟» بدون دسترسی به ریز محاسبه، معمولاً علت دقیق را روشن نمیکند.
مالیات حقوق با مالیات مشاغل اینترنتی چه تفاوتی دارد؟
مالیات حقوق برای درآمدی است که در دسته درآمد حقوق قرار میگیرد. اما فروش کالا در شبکههای اجتماعی، ارائه خدمات آنلاین، تولید محتوا، مشاوره مستقل یا فعالیت در فروشگاه اینترنتی ممکن است ماهیت درآمدی متفاوتی داشته باشد و تابع مقررات دیگری شود.
پس اگر کارمند هستید و در کنار شغل خود فعالیت اینترنتی هم دارید، سقف ۴۰ میلیون تومانی مالیات حقوق را نباید برای کل درآمد شخصیتان در نظر بگیرید. برای آشنایی با الزامات احتمالی این نوع فعالیت، راهنمای مالیات فروشگاه اینترنتی را ببینید. تکالیف دقیق به نوع فعالیت، شیوه فروش، وضعیت ثبتنام و مقررات مربوط وابسته است.
آیا هر کارتبهکارت درآمد مشمول مالیات است؟
خیر. کارتبهکارت بهتنهایی نشان نمیدهد وجه بابت چه چیزی جابهجا شده است. انتقال ممکن است بابت بازپرداخت قرض، جابهجایی میان حسابهای شخصی، مشارکت در هزینههای خانوادگی، فروش کالا یا دریافت وجه بابت خدمات باشد. تشخیص ماهیت تراکنش به شواهد، اسناد و قرائن مربوط بستگی دارد.
کسبوکارهایی که دریافتهای فروش را از حسابهای شخصی انجام میدهند، ممکن است در تفکیک تراکنشهای شخصی و شغلی با دشواری بیشتری روبهرو شوند. نگهداری قرارداد، فاکتور، رسید پرداخت و توضیح روشن درباره علت انتقال وجه میتواند در روشن شدن موضوع کمک کند. برای مرور جزئیات این مسئله، مطلب مالیات کارت به کارت را مطالعه کنید.
سامانه مؤدیان چه ارتباطی با مالیات حقوق دارد؟
سامانه مؤدیان و مالیات حقوق دو تکلیف متفاوتاند. سامانه مؤدیان با تکالیف مشخصی مانند ثبتنام و ارسال صورتحساب الکترونیکی برای مؤدیان مشمول ارتباط دارد؛ در حالیکه مالیات حقوق درباره محاسبه و کسر مالیات از درآمد حقوق کارکنان است. وجود تکلیف در یکی از این حوزهها، جایگزین انجام تکلیف در حوزه دیگر نمیشود.
بهویژه برای صاحبان کسبوکار، بهتر است تکالیف حقوق کارکنان، صورتحسابهای فروش، مالیات فعالیت اقتصادی و سایر الزامات را جداگانه فهرست کنند. برای آشنایی با موضوع صورتحساب و ثبت اطلاعات فروش، راهنمای سامانه مؤدیان را ببینید و وضعیت شمول خود را بر اساس نوع فعالیت و مقررات روز بررسی کنید.
کارفرما چه تکالیفی درباره مالیات حقوق دارد؟
کارفرما یا پرداختکننده حقوق باید درآمد و مزایای کارکنان را مطابق مقررات شناسایی کند، مالیات قابل کسر را محاسبه کند و تکالیف ارسال اطلاعات و پرداخت را در مهلتهای قانونی انجام دهد. مسئولیت کارفرما به درج یک عدد در فیش حقوقی محدود نیست؛ ثبت درست اطلاعات و نگهداری مستندات هم بخشی از فرایند انطباق مالیاتی است.
در عمل، کارفرما بهتر است برای هر کارمند پروندهای شامل قرارداد، اطلاعات هویتی و استخدامی، فیشهای حقوق، فهرست پرداختها، مستندات مزایا و سوابق محاسبه مالیات داشته باشد. همچنین باید تغییرات قوانین بودجه و بخشنامههای اجرایی را در ابتدای هر سال بررسی کند و تنظیمات نرمافزار حقوق و دستمزد را با مقررات جدید تطبیق دهد.
کسر نکردن یا محاسبه نادرست مالیات، صرفاً با توافق شفاهی کارمند و کارفرما برطرف نمیشود. اگر کارمند درخواست کند مالیات از حقوقش کسر نشود، این درخواست بهتنهایی تکلیف قانونی پرداختکننده را از بین نمیبرد. کارفرما باید مطابق مسئولیت قانونی خود عمل کند و مدارک محاسبه را نگه دارد.
اگر مالیات حقوق اشتباه کسر شده باشد چه کنیم؟
اگر به مبلغ مالیات فیش حقوقی اعتراض دارید، ابتدا ریز محاسبه را از واحد مالی یا منابع انسانی بخواهید. بررسی را از این پرسشها شروع کنید: درآمد مشمول چه مبلغی در نظر گرفته شده است؟ کدام اقلام به آن اضافه شدهاند؟ معافیت ۴۰ میلیون تومانی چگونه اعمال شده است؟ نرخها پلهای محاسبه شدهاند یا یک نرخ روی کل مبلغ اعمال شده؟ آیا پرداختی خاصی دوبار لحاظ شده است؟
سپس فیشهای همان دوره، قرارداد، اسناد مزایا و سوابق پرداخت را کنار هم بگذارید. اگر خطا ناشی از طبقهبندی یک قلم یا استفاده اشتباه از نرخ باشد، ممکن است واحد مالی بتواند موضوع را از مسیر داخلی بررسی و اصلاح کند. اگر اختلاف ادامه داشت، قبل از اقدام رسمی بهتر است مبنای محاسبه و مستندات قانونی را با کارشناس مالیاتی مرور کنید.
برای کارفرما نیز اصلاح خطا باید با ثبت مستندات انجام شود. تغییر دستی مبلغ بدون نگهداری ریز محاسبه، ممکن است در دورههای بعد یا هنگام رسیدگی، توضیحپذیری پرونده را دشوار کند. نگهداری نسخه اصلاحشده فیش، دلیل تغییر و سوابق ارسال اطلاعات، به شفافیت پرونده کمک میکند.
اشتباههای رایج درباره معافیت حقوق
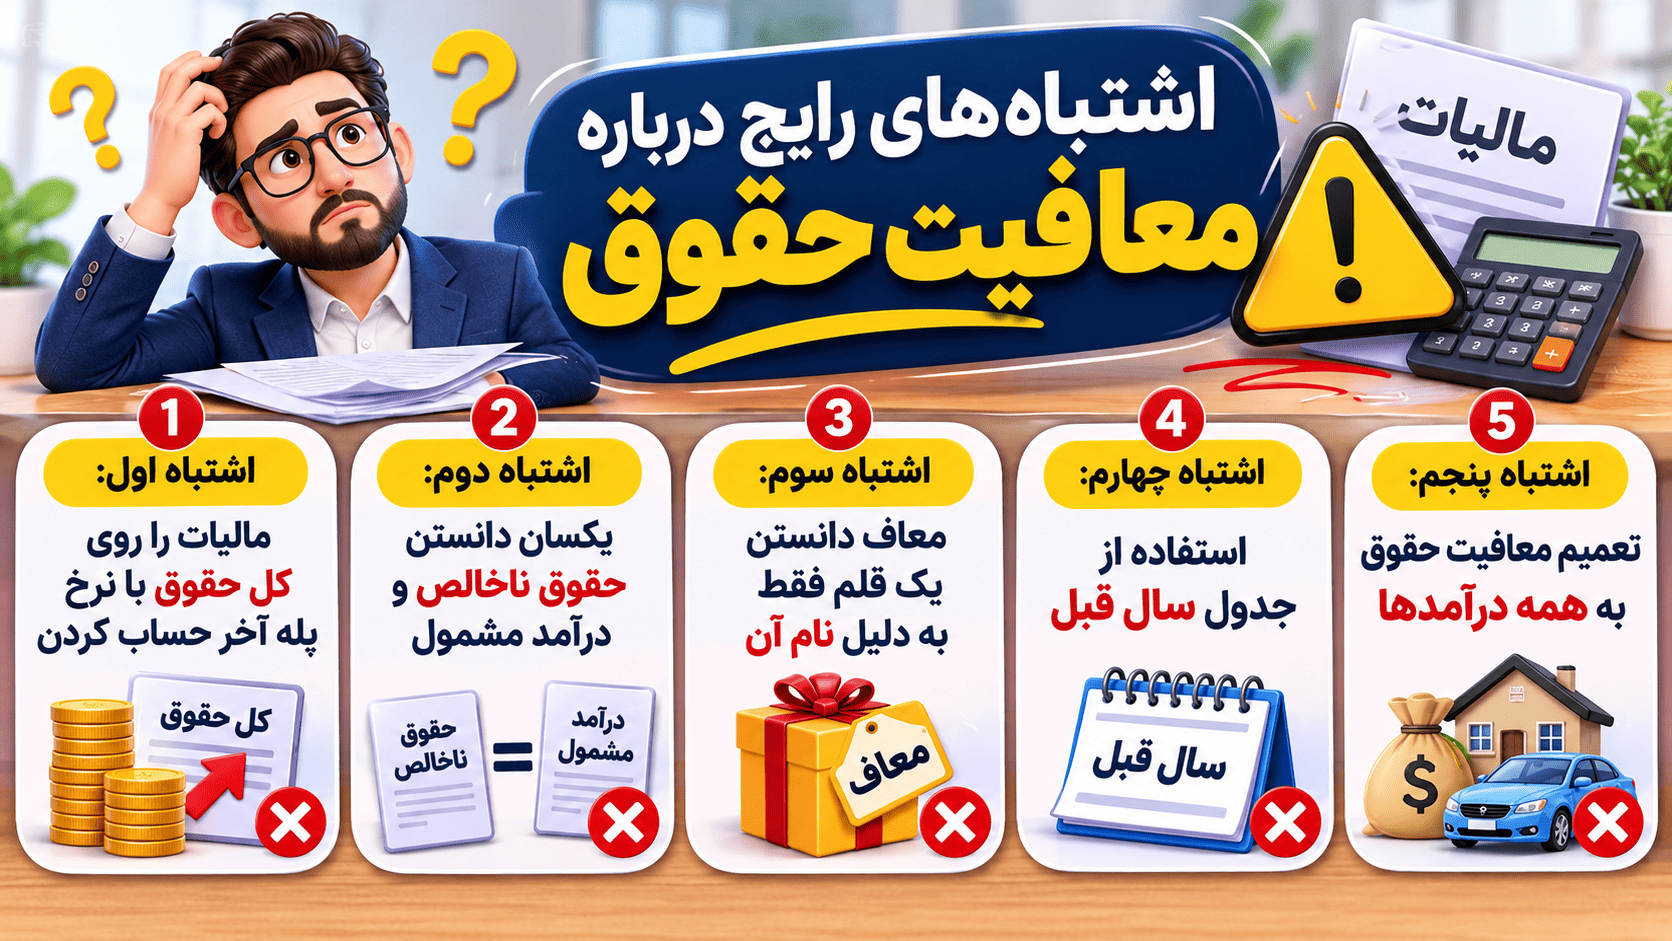
اشتباه اول: مالیات را روی کل حقوق با نرخ پله آخر حساب کردن
نرخ هر پله فقط برای بخش واقعشده در همان پله است. ضرب کل درآمد در بالاترین نرخ جدول، محاسبه پلکانی را نادیده میگیرد و معمولاً مالیات را بیشتر از مقدار واقعی نشان میدهد.
اشتباه دوم: یکسان دانستن حقوق ناخالص و درآمد مشمول
جمع ناخالص دریافتی، حقوق پایه، مبلغ خالص و درآمد مشمول مالیات ممکن است با هم فرق داشته باشند. تا زمانی که اجزای فیش بررسی نشده، نمیتوان صرفاً از روی رقم واریزی درباره معافیت یا مالیات نتیجه گرفت.
اشتباه سوم: معاف دانستن یک قلم فقط به دلیل نام آن
اسمهایی مانند «کمکهزینه»، «پاداش» یا «مزایای رفاهی» بهتنهایی حکم مالیاتی ایجاد نمیکنند. ماهیت پرداخت و مقررات مرتبط تعیینکنندهاند.
اشتباه چهارم: استفاده از جدول سال قبل
سقف معافیت و پلههای مالیاتی ممکن است با قوانین بودجه تغییر کند. بنابراین فایل حقوق سال گذشته را باید بهروزرسانی و با ضوابط جدید تطبیق داد، نه اینکه بدون کنترل برای سال ۱۴۰۵ استفاده کرد.
اشتباه پنجم: تعمیم معافیت حقوق به همه درآمدها
معافیت حقوق، درآمد فروش اینترنتی، خدمات مستقل، اجاره یا دیگر منابع را خودبهخود معاف نمیکند. هر منبع درآمد باید طبق قواعد مربوط به خودش بررسی شود.
چکلیست کارمند برای بررسی مالیات فیش حقوقی
برای اینکه بدانید کسر مالیات از فیش شما منطقی است یا نه، این موارد را کنترل کنید:
- رقم ۴۰ میلیون تومان را با درآمد مشمول مالیات مقایسه کنید، نه صرفاً مبلغ خالص واریزی.
- ریز حقوق پایه، اضافهکاری، پاداش، کارانه و سایر مزایا را دریافت کنید.
- از واحد مالی بپرسید کدام اقلام مشمول و کدام اقلام معاف در نظر گرفته شدهاند و مبنای آن چیست.
- بررسی کنید مالیات به شکل پلکانی محاسبه شده باشد، نه اینکه کل حقوق با نرخ بالاتر ضرب شود.
- اگر در طول سال محل کارتان تغییر کرده یا همزمان چند منبع حقوق دارید، سوابق پرداخت همه محلها را نگه دارید.
- فیشها و مستندات مربوط به عیدی، پاداش و پرداختهای موردی را جداگانه بایگانی کنید.
- اگر درآمد مستقل دیگری دارید، آن را با مالیات حقوق یکی ندانید و تکالیف هر منبع را جداگانه بررسی کنید.
چکلیست کارفرما و واحد مالی
کارفرما میتواند با یک کنترل دورهای، احتمال بروز اختلاف و اصلاحهای پرهزینه را کاهش دهد. ابتدا احکام و دستورالعملهای سال ۱۴۰۵ را مبنای تنظیم نرمافزار حقوق قرار دهید. سپس اقلام پرداختی را بر اساس ماهیت و مستندات طبقهبندی کنید و برای هر کارمند، فیش و سوابق کسر مالیات را نگه دارید.
پیش از ارسال اطلاعات، جمع پرداختیها و مبالغ مشمول را با فهرست کارکنان و اسناد پرداخت تطبیق دهید. استخدام یا قطع همکاری در میانه سال، پرداخت پاداش موردی، چند محل پرداخت و معافیت خاص را بهعنوان موارد نیازمند کنترل جداگانه در نظر بگیرید. اگر درباره اثر یک پرداخت بر مالیات تردید دارید، پیش از ثبت نهایی، مستند قانونی آن را بررسی کنید.
پرسشهای پرتکرار درباره مالیات حقوق ۱۴۰۵
سقف معافیت مالیات حقوق ماهانه در سال ۱۴۰۵ چقدر است؟
طبق اطلاعات منتشرشده از احکام بودجه ۱۴۰۵، سقف معافیت ماهانه معادل ۴۰ میلیون تومان و سقف سالانه برابر با ۴۸۰ میلیون تومان اعلام شده است. این رقم به درآمد مشمول مالیات حقوق مربوط است و نباید بدون بررسی با دریافتی خالص یا ناخالص یکی دانسته شود.
آیا کارمند با حقوق کمتر از ۴۰ میلیون تومان حتماً معاف است؟
اگر درآمد مشمول مالیات ماهانه او از ۴۰ میلیون تومان بیشتر نباشد، در حالت معمول در محدوده معافیت است. اما لازم است روشن شود رقم مورد اشاره، درآمد مشمول است یا صرفاً حقوق پایه یا مبلغ واریزی. همچنین معافیتهای خاص و نوع پرداختها میتوانند در تشخیص نهایی اثر داشته باشند.
آیا با عبور از ۴۰ میلیون تومان، کل حقوق مالیات میخورد؟
خیر. در محاسبه پلکانی، مالیات به بخش مازاد تعلق میگیرد و نرخ هر پله فقط برای قسمت درآمدی همان پله است. برای مثال، اگر درآمد مشمول ۴۵ میلیون تومان باشد، در محاسبه ساده فقط ۵ میلیون تومان بالاتر از سقف وارد پله نخست مالیات میشود.
اگر حقوق من ۹۰ میلیون تومان باشد، مالیات آن چقدر است؟
با فرض اینکه تمام ۹۰ میلیون تومان درآمد مشمول باشد و جدول عمومی بالا بر آن اعمال شود، نمونه آموزشی مالیات حدود ۵.۵ میلیون تومان است: ۴۰ میلیون تومان در پله ۱۰ درصد و ۱۰ میلیون تومان در پله ۱۵ درصد، پس از کسر بخش معاف. محاسبه واقعی باید با فیش و اقلام پرداختی تطبیق داده شود.
آیا عیدی هم از سقف معافیت ماهانه استفاده میکند؟
عیدی و پاداش پایان سال ممکن است تابع حکم یا سقف معافیت جداگانه باشد. بنابراین نباید آن را بدون بررسی مانند حقوق عادی ماهانه محاسبه کرد. کارفرما باید متن معتبر قانون و ضوابط اجرایی مربوط به همان سال را مبنا قرار دهد.
آیا مالیات حقوق را کارمند پرداخت میکند یا کارفرما؟
مالیات از درآمد حقوق کارمند محاسبه میشود، اما کارفرما یا پرداختکننده حقوق وظایف قانونی مربوط به محاسبه، کسر و ارسال اطلاعات را بر عهده دارد. این تکلیف با توافق غیررسمی میان طرفین از بین نمیرود.
آیا درآمد حاصل از فروش در اینستاگرام هم زیر سقف معافیت حقوق است؟
خیر، صرف دریافت حقوق از یک کارفرما باعث نمیشود درآمد مستقل اینترنتی هم مشمول سقف معافیت حقوق شود. نوع فعالیت و درآمد کسبشده باید جداگانه بررسی شود. جزئیات بیشتر را در مطلب مالیات مشاغل اینترنتی بخوانید.
آیا تمام واریزیهای کارتبهکارت درآمد شغلی محسوب میشوند؟
نه. ماهیت تراکنش باید از روی مدارک و توضیحات آن مشخص شود. بعضی انتقالها شخصیاند و بعضی میتوانند بابت فروش یا خدمات باشند. صرف روش پرداخت، برای تشخیص قطعی درآمد شغلی کافی نیست. راهنمای مالیات کارتبهکارت درباره این موضوع توضیح میدهد.
آیا ثبتنام در سامانه مؤدیان جایگزین ارسال مالیات حقوق است؟
خیر. سامانه مؤدیان و تکالیف مالیات حقوق موضوعات جداگانهای هستند. یک کسبوکار ممکن است لازم باشد هم تکالیف حقوق کارکنان را انجام دهد و هم تکالیف مربوط به صورتحساب الکترونیکی را رعایت کند. راهنمای سامانه مؤدیان را برای آشنایی با بخش مربوط به صورتحسابها ببینید.
آیا سقف معافیت برای هر کارفرما جداگانه محاسبه میشود؟
نباید بدون بررسی فرض کرد هر کارفرما میتواند سقف معافیت کامل را جدا از دیگر محلهای پرداخت اعمال کند. اگر فرد چند منبع حقوق دارد یا در میانه سال کارفرما عوض کرده است، سوابق پرداخت و کسر مالیات باید در کنار هم دیده شوند تا محاسبه درست باشد.
جمعبندی: برای تشخیص معافیت، رقم درست را پیدا کنید
سقف معافیت مالیات حقوق در سال ۱۴۰۵، طبق اطلاعات منتشرشده از احکام بودجه، ۴۰ میلیون تومان در ماه یا ۴۸۰ میلیون تومان در سال است. درآمدهای بالاتر از این حد بر اساس نرخهای پلکانی محاسبه میشوند و نرخ بالاتر فقط به بخش واقعشده در پله جدید تعلق میگیرد، نه به تمام حقوق.
برای اینکه بدانید خودتان یا کارکنانتان واقعاً مشمول مالیات هستید یا نه، مبلغ واریزی را بهتنهایی ملاک قرار ندهید. اقلام فیش، ماهیت پرداخت، معافیتهای قانونی، تعداد محلهای پرداخت و سایر درآمدهای فرد را جداگانه بررسی کنید. اگر محاسبه پیچیده است یا درباره تکلیف کارفرما و ثبت اطلاعات تردید دارید، سلام مالیات میتواند برای بررسی پرونده و ارائه راهکار متناسب با شرایط شما همراهتان باشد؛ تا با اطمینان بیشتری تکالیف مالیاتیتان را انجام دهید و از خطاهای محاسباتی و اداری پیشگیری کنید.
یادداشت: پیش از نهاییکردن محاسبات عملی، ارقام و نحوه اجرای احکام را با متن رسمی قانون بودجه ۱۴۰۵ و بخشنامههای معتبر همان سال تطبیق دهید. نرخها و آستانهها در این مقاله برای توضیح عمومی ارائه شدهاند و جای بررسی فیش حقوقی، وضعیت استخدامی و اسناد هر پرونده را نمیگیرند.
راهنمای سامانه مالیات بر درآمد حقوق
برای آشنایی با نحوه استفاده از سامانه، راهنمای رسمی سازمان امور مالیاتی کشور را ببینید.

 با ما آرامش اقتصادی را تجربه کنید!