کتمان درآمد یکی از موضوعات مهم و درعینحال حساس در رسیدگیهای مالیاتی است؛ موضوعی که ممکن است برای اشخاص حقیقی، صاحبان مشاغل و شرکتها به مطالبه مالیات، جریمه و در شرایط مشخص، پیگیری کیفری منجر شود. بااینحال، هر اختلافی میان اطلاعات مؤدی و دادههای سازمان امور مالیاتی به معنای کتمان درآمد نیست. برای تشخیص درست، باید مشخص شود مبلغ مورد اختلاف واقعاً درآمد بوده است یا ماهیت دیگری مانند وام، ودیعه، وجه امانی یا انتقال میان حسابهای خود شخص داشته است؛ همچنین باید بررسی شود که آیا آن درآمد پیشتر در اظهارنامه ابراز شده یا خیر.
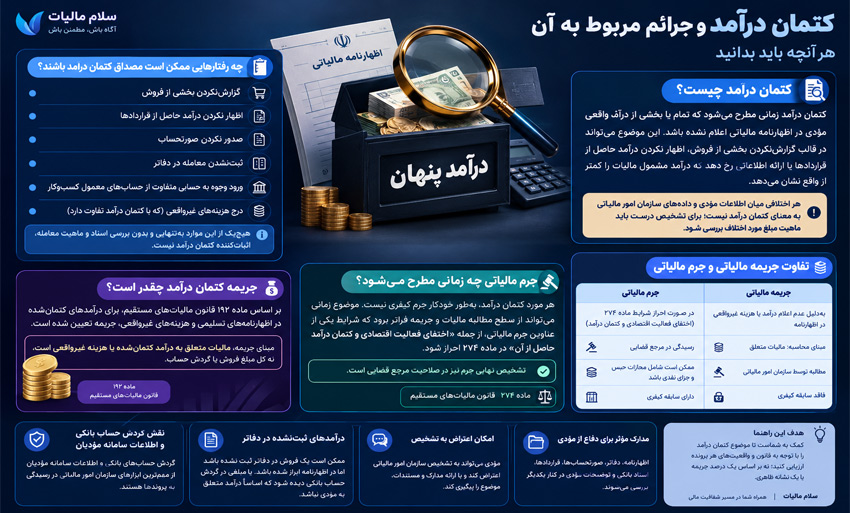
بهطور کلی، کتمان درآمد زمانی مطرح میشود که تمام یا بخشی از درآمد واقعی مؤدی در اظهارنامه مالیاتی اعلام نشده باشد. این وضعیت میتواند در قالب گزارشنکردن بخشی از فروش، اظهار نکردن درآمد حاصل از قراردادها یا ارائه اطلاعاتی رخ دهد که درآمد مشمول مالیات را کمتر از واقع نشان میدهد. صدور نکردن صورتحساب، ثبتنشدن معامله در دفاتر یا ورود وجوه به حسابی متفاوت از حسابهای معمول کسبوکار نیز ممکن است در جریان رسیدگی توجه مأمور مالیاتی را جلب کند؛ اما هیچیک از این موارد بهتنهایی و بدون بررسی اسناد و ماهیت معامله، اثباتکننده کتمان درآمد نیست. درج هزینههای غیرواقعی نیز، هرچند با کتمان درآمد تفاوت دارد، میتواند به کاهش غیرواقعی درآمد مشمول مالیات و مطالبه جریمه منجر شود.
از سوی دیگر، مرز میان اشتباه حسابداری، نقص مدارک، اختلاف در تفسیر مقررات و پنهانکردن درآمد اهمیت زیادی دارد. ممکن است یک فروش در دفاتر ثبت نشده باشد اما در اظهارنامه ابراز شده باشد، یا مبلغی در گردش حساب بانکی دیده شود که اساساً درآمد متعلق به مؤدی نباشد. به همین دلیل، پیش از نسبتدادن عنوان کتمان درآمد، لازم است اظهارنامه، دفاتر، صورتحسابها، قراردادها، اسناد بانکی و توضیحات مؤدی در کنار یکدیگر بررسی شوند. این بررسی هم برای تشخیص صحیح مالیات اهمیت دارد و هم برای جلوگیری از مطالبه جریمه بر مبنای برداشت نادرست از اطلاعات مالی.
در قانون مالیاتهای مستقیم، ماده ۱۹۲ برای درآمدهای کتمانشده در اظهارنامههای تسلیمی و هزینههای غیرواقعی جریمه تعیین کرده است. مبنای جریمه، مالیات متعلق به درآمد کتمانشده یا هزینه غیرواقعی است، نه کل مبلغ فروش یا گردش حساب. علاوه بر این، نباید هر مورد کتمان درآمد را بهطور خودکار جرم کیفری دانست. موضوع زمانی میتواند از سطح مطالبه مالیات و جریمه فراتر برود که شرایط یکی از عناوین جرم مالیاتی، از جمله «اختفای فعالیت اقتصادی و کتمان درآمد حاصل از آن» در ماده ۲۷۴، احراز شود؛ تشخیص نهایی جرم نیز در صلاحیت مرجع قضایی است.
در این راهنمای سلام مالیات، بررسی میکنیم کتمان درآمد دقیقاً چه مفهومی دارد، چه رفتارهایی ممکن است مصداق آن باشند، جریمه آن چگونه محاسبه میشود و چه تفاوتی میان جریمه مالیاتی و جرم مالیاتی وجود دارد. همچنین به نقش گردش حساب بانکی و اطلاعات سامانه مؤدیان در رسیدگی، وضعیت درآمدهایی که در دفاتر ثبت نشدهاند، امکان اعتراض به تشخیص و مدارکی که میتوانند برای دفاع از مؤدی مؤثر باشند میپردازیم. هدف این است که بهجای اتکا به یک درصد جریمه یا یک نشانه ظاهری، بتوانید موضوع را با توجه به قانون و واقعیتهای هر پرونده ارزیابی کنید.
کتمان درآمد چیست؟
تعریف کتمان درآمد، تفاوت آن با هزینه غیرواقعی و شرایط تشخیص آن در رسیدگی مالیاتی
کتمان درآمد به این معناست که مؤدی، تمام یا بخشی از درآمد واقعی خود را در اظهارنامه مالیاتی تسلیمی ابراز نکند یا مبلغ آن را کمتر از واقع گزارش دهد. این درآمد، بسته به نوع فعالیت مؤدی، ممکن است از فروش کالا، ارائه خدمات، اجرای پروژه، دریافت حقالزحمه، اجاره، قراردادهای پیمانکاری یا سایر منابع درآمدی مشمول مالیات به دست آمده باشد. در تشخیص کتمان درآمد، موضوع اصلی صرفاً ورود پول به حساب بانکی یا ثبتنشدن یک معامله در دفاتر نیست؛ باید روشن شود درآمدی متعلق به مؤدی وجود داشته که در اظهارنامه مربوط ابراز نشده است.
برای مثال، فرض کنید فروش واقعی یک شرکت در سال مالی یک میلیارد تومان بوده، اما تنها ۷۰۰ میلیون تومان فروش را در اظهارنامه خود اعلام کرده است. در این حالت، ۳۰۰ میلیون تومان فروش اعلامنشده میتواند پس از بررسی قراردادها، صورتحسابها، دریافتها و سایر مدارک، بهعنوان درآمد ابرازنشده بررسی شود. بااینحال، این عدد لزوماً برابر با درآمد مشمول مالیات نیست؛ هزینههای قابل قبول، ماهیت معاملات و مقررات مربوط نیز در تعیین مالیات اثر دارند. بنابراین، جریمه احتمالی ماده ۱۹۲ بر مبنای مالیات متعلق به درآمد کتمانشده محاسبه میشود، نه بهصورت درصدی از کل فروش اعلامنشده.
سه مفهوم را نباید با هم یکسان دانست:
- فروش یا درآمد ابرازنشده: مبلغی که مؤدی در اظهارنامه اعلام نکرده است.
- درآمد مشمول مالیات: مبلغی که پس از اعمال قواعد قانونی مربوط، مبنای محاسبه مالیات قرار میگیرد.
- مالیات متعلق: مالیات محاسبهشده بر مبنای درآمد مشمول مالیات؛ جریمه ماده ۱۹۲ نسبت به مالیات متعلق به مورد کتمانشده سنجیده میشود.
کتمان درآمد را باید از هزینه غیرواقعی نیز جدا کرد. در کتمان درآمد، مسئله این است که درآمد واقعی در اظهارنامه ابراز نشده است. اما در هزینه غیرواقعی، ممکن است مؤدی درآمد خود را اعلام کرده باشد، ولی برای کاهش سود، هزینهای را منظور کند که اساساً انجام نشده یا مبلغ ثبتشده آن واقعی نیست. ماده ۱۹۲ قانون مالیاتهای مستقیم حکم جریمه را به درآمدهای کتمانشده در اظهارنامههای تسلیمی و هزینههای غیرواقعی تسری داده است؛ بااینحال، این دو عنوان از نظر ماهیت یکی نیستند.
پرسش مهم دیگر این است که آیا ثبتنشدن درآمد در دفاتر، بهتنهایی برای تشخیص کتمان درآمد کافی است؟ خیر. بر اساس مفاد رأی شماره ۳۱۶۸ هیأت عمومی دیوان عدالت اداری، پس از اصلاح قانون مالیاتهای مستقیم در سال ۱۳۹۴، نباید ثبتنشدن درآمد در دفاتر را شرط مستقل و تعیینکننده عنوان کتمان درآمد دانست؛ ملاک مورد بحث در ماده ۱۹۲، ابرازنشدن درآمد در اظهارنامه تسلیمی است. به بیان دیگر، اگر درآمدی در دفاتر ثبت نشده باشد اما در اظهارنامه ابراز شده باشد، نمیتوان صرفاً به دلیل ثبتنشدن آن در دفاتر، جریمه کتمان درآمد موضوع ماده ۱۹۲ را اعمال کرد. در مقابل، ثبت درآمد در دفاتر نیز بهتنهایی جایگزین ابراز آن در اظهارنامه نیست.
البته هر اختلاف میان اطلاعات مالی و اظهارنامه نیز کتمان درآمد نیست. ممکن است یک واریزی بانکی مربوط به وام، ودیعه، بازگشت وجه یا انتقال میان حسابهای خود مؤدی باشد. همچنین ممکن است اختلاف مشاهدهشده از ثبت تکراری اطلاعات، اشتباه در دوره مالی یا نقص اسناد ناشی شود. برای بررسی موضوع باید ماهیت مبلغ، تعلق آن به مؤدی، دوره مالی مربوط و نحوه انعکاس آن در اظهارنامه روشن شود. مطالبه درآمد کتمانشده باید به اطلاعات و مدارک قابل اتکا متکی باشد و صرف یک عدد برآوردی یا اختلاف حسابِ توضیحدادهنشده، جای بررسی مستند را نمیگیرد.
در بررسی یک مورد مشکوک به کتمان درآمد، چه چیزهایی اهمیت دارد؟
تطبیق اظهارنامه با قراردادها، صورتحسابها، دفاتر، اسناد دریافت وجه و توضیحات مربوط به ماهیت تراکنشها. یک شرکت خدمات مالیاتی نیز برای ارزیابی درست پرونده باید همین تفاوت میان «درآمد ابرازنشده»، «مغایرت حسابداری» و «وجهی که اساساً درآمد نیست» را در نظر بگیرد.
در نتیجه، تعریف دقیق کتمان درآمد فقط به پیدا کردن یک معامله ثبتنشده یا یک واریزی بانکی خلاصه نمیشود. ابتدا باید وجود و ماهیت درآمد مشخص شود، سپس نحوه ابراز آن در اظهارنامه بررسی شود و در نهایت، مالیات و جریمه احتمالی بر اساس مستندات و مقررات قابل اجرای همان سال محاسبه شود.
تفاوت کتمان درآمد با اشتباه حسابداری
هر اشتباه در ثبت اسناد مالی یا هر اختلاف میان اطلاعات دفاتر و اظهارنامه، خودبهخود کتمان درآمد محسوب نمیشود. کتمان درآمد معمولاً ناظر بر درآمدی است که واقعاً ایجاد شده اما مؤدی آن را در اظهارنامه ابراز نکرده، یا با ارائه اطلاعات خلاف واقع تلاش کرده است میزان مالیات متعلق را کاهش دهد. در مقابل، ممکن است یک اشتباه ناشی از ثبت نادرست حساب، انتقال رقم به دوره مالی اشتباه، عدم شناسایی بهموقع برگشت از فروش، اختلاف در تاریخ تحقق درآمد، نقص مدارک یا برداشت متفاوت از مقررات حسابداری باشد. تشخیص این تفاوت در رسیدگی مالیاتی اهمیت زیادی دارد؛ زیرا جریمه ماده ۱۹۲ باید نسبت به درآمد کتمانشده یا هزینه غیرواقعی احرازشده اعمال شود، نه صرفاً نسبت به حدس و برآورد بدون پشتوانه. رأی هیأت عمومی دیوان عدالت اداری به شماره ۳۱۶۸ نیز در همین زمینه قابل توجه است. این رأی، اطلاق دستورالعملی را که عدم ثبت درآمد در دفاتر را بهتنهایی مشمول عنوان درآمد کتمانشده میدانست، از جهت مغایرت با قانون ابطال کرد. بنابراین، مؤدی میتواند در صورت وجود اختلاف، اسناد و مدارکی مانند قراردادها، صورتحسابهای بانکی، فاکتورهای فروش و خرید، گزارش موجودی، اسناد برگشت کالا، مکاتبات تجاری، رسیدهای پرداخت و مدارک اصلاح حساب را ارائه کند. البته اثبات اشتباه غیرعمدی به معنی حذف خودکار مالیات یا جریمه نیست و ممکن است اصل مالیات همچنان مطالبه شود؛ اما وجود مستندات میتواند در رد عنوان کتمان عمدی، اصلاح مبلغ درآمد تشخیصی و دفاع در مراحل رسیدگی مؤثر باشد.
مهمترین مصادیق کتمان درآمد
کتمان درآمد ممکن است به شکلهای مختلفی رخ دهد و همیشه به معنای نگهداری پول نقد خارج از حساب بانکی نیست. ثبت نکردن بخشی از فروش در نرمافزار حسابداری یا دفاتر، صدور نکردن صورتحساب برای مشتری، ثبت فروش با مبلغ کمتر از واقعیت، پنهان کردن قراردادهای خدماتی، انتقال درآمد به حساب جاری شرکا یا حساب اشخاص دیگر، استفاده از حساب بانکی اعلامنشده برای دریافت وجوه کسبوکار و ثبت نکردن درآمد حاصل از فروش دارایی، از نمونههای رایج هستند. همچنین درج هزینههای شخصی به عنوان هزینه شرکت، ایجاد فاکتورهای صوری، استفاده از شماره اقتصادی دیگران، بزرگنمایی قیمت خرید، ثبت خریدی که واقعاً انجام نشده، ثبت کالای سالم به عنوان ضایعات، درج تخفیف غیرواقعی، ثبت مطالبات موهوم یا استفاده از اسناد تکراری میتواند در رسیدگی مالیاتی مسئلهساز شود. در برخی کسبوکارها نیز دستکاری صندوق فروش، ترازو، گزارش فروش شعبه یا گزارش خروج کالا ممکن است باعث شود میزان واقعی فروش کمتر نشان داده شود. در شرکتهای تولیدی، افزایش غیرواقعی مواد اولیه، دستمزد یا سربار تولید برای بالا بردن بهای تمامشده و کاهش سود نیز میتواند به عنوان هزینه غیرواقعی یا حسابسازی بررسی شود. با این حال، صرف وجود یکی از این نشانهها برای صدور قطعی حکم کافی نیست و باید مشخص شود که عملیات مالی واقعاً رخ داده، درآمد یا هزینه به چه میزان بوده و آیا رابطه آن با فعالیت اقتصادی مؤدی قابل اثبات است یا خیر. مؤدی باید سوابق مالی خود را به شکل منظم نگهداری کند تا در صورت رسیدگی، امکان توضیح و ارائه زنجیره مستندات وجود داشته باشد.
جریمه کتمان درآمد طبق ماده ۱۹۲
ماده ۱۹۲ قانون مالیاتهای مستقیم، در متن اصلاحی خود، برای عدم تسلیم اظهارنامه در موعد مقرر و همچنین کتمان درآمد در اظهارنامههای تسلیمی یا درج هزینههای غیرواقعی، جریمه تعیین کرده است. بر اساس این ماده، جریمه کتمان درآمد و هزینههای غیرواقعی برای اشخاص حقوقی و صاحبان مشاغل، معادل ۳۰ درصد مالیات متعلق به درآمد کتمانشده یا هزینه غیرواقعی است. برای سایر مؤدیان، این جریمه معادل ۱۰ درصد مالیات متعلق خواهد بود. توجه کنید که مبنای جریمه، خود مبلغ درآمد کتمانشده نیست؛ بلکه مالیات متعلق به آن درآمد است. برای نمونه، اگر پس از رسیدگی مشخص شود ۲۰۰ میلیون تومان درآمد کتمان شده و مالیات متعلق به آن، بر اساس مقررات مربوط، ۵۰ میلیون تومان محاسبه شود، جریمه ماده ۱۹۲ برای شخص حقوقی یا صاحب شغل برابر با ۱۵ میلیون تومان خواهد بود؛ البته اصل مالیات نیز جداگانه مطالبه میشود و ممکن است جرائم دیگری مانند جریمه تأخیر پرداخت نیز به پرونده تعلق بگیرد. درباره اشخاصی که در گروه «سایر مؤدیان» قرار میگیرند، نرخ جریمه ۱۰ درصد مالیات متعلق ملاک خواهد بود. تشخیص طبقه مؤدی و نحوه محاسبه مالیات باید با توجه به نوع فعالیت، شخصیت مؤدی، سال مالیاتی و مقررات قابل اجرا انجام شود. بنابراین، استفاده از یک رقم ثابت برای همه پروندهها صحیح نیست و محاسبه نهایی باید بر اساس برگ تشخیص، برگ قطعی و مستندات پرونده انجام شود.
آیا جریمه کتمان درآمد قابل بخشودگی است؟
مطابق ماده ۱۹۲ قانون مالیاتهای مستقیم، جریمه مقرر برای کتمان درآمد و هزینههای غیرواقعی، جریمه غیرقابل بخشودگی است. این موضوع با برخی جرائم دیگر مالیاتی تفاوت دارد که ممکن است تحت شرایطی و با رعایت ضوابط، مشمول بخشودگی تمام یا بخشی از جریمه شوند. بنابراین، نباید تصور کرد که پرداخت اصل مالیات یا توافق با اداره امور مالیاتی، بهطور خودکار موجب حذف جریمه کتمان درآمد میشود. با این حال، غیرقابل بخشودگی بودن جریمه به این معنا نیست که مؤدی هیچ راهی برای دفاع ندارد. اگر مؤدی بتواند ثابت کند درآمد تشخیص دادهشده واقعاً متعلق به او نبوده، قبلاً در اظهارنامه اعلام شده، ماهیت آن درآمد نبوده، مربوط به انتقال وجه غیرتجاری بوده، برگشت خورده یا اسناد ارائهشده درباره هزینهها واقعی و قابل قبول هستند، میتواند نسبت به اصل تشخیص و جریمه مربوط اعتراض کند. در چنین حالتی، موضوع از جنس درخواست بخشودگی نیست، بلکه بحث بر سر رد یا اصلاح مطالبه مالیاتی است. همچنین نباید میان جریمه کتمان درآمد و محرومیت از نرخ صفر یا معافیت مالیاتی خلط کرد. طبق تبصره ۱ ماده ۱۴۶ مکرر و مقررات مرتبط، مزایای نرخ صفر و برخی معافیتها به درآمدهای کتمانشده تعلق نمیگیرد؛ یعنی درآمدی که پنهان شده، نمیتواند از مزیتی استفاده کند که برای درآمد ابرازی و رعایتکننده تکالیف قانونی در نظر گرفته شده است. بررسی آثار این موضوع باید با توجه به نوع معافیت و قانون حاکم بر سال مالیاتی انجام شود.
آیا کتمان درآمد جرم مالیاتی است؟
تفاوت جریمه مالیاتی ماده ۱۹۲ با جرم مالیاتی موضوع ماده ۲۷۴
کتمان درآمد در همه موارد به معنای ارتکاب جرم کیفری نیست.
برای پاسخ دقیق باید میان جریمه مالیاتی موضوع ماده ۱۹۲ قانون مالیاتهای مستقیم و جرم مالیاتی موضوع ماده ۲۷۴ همین قانون تفاوت گذاشت. ماده ۱۹۲ درباره ضمانت اجرای مالیاتیِ عدم تسلیم اظهارنامه در موعد و نیز درآمدهای کتمانشده در اظهارنامههای تسلیمی و هزینههای غیرواقعی حکم دارد. در مقابل، ماده ۲۷۴ برخی رفتارهای مشخص را جرم مالیاتی میشناسد؛ از جمله «اختفای فعالیت اقتصادی و کتمان درآمد حاصل از آن» در بند ۲.
| موضوع | ماده ۱۹۲ | بند ۲ ماده ۲۷۴ |
|---|---|---|
| ماهیت | جریمه و ضمانت اجرای مالیاتی | عنوان مجرمانه مالیاتی در صورت احراز شرایط قانونی |
| رفتار مورد بحث | درآمد ابرازنشده در اظهارنامه تسلیمی یا هزینه غیرواقعی | اختفای فعالیت اقتصادی و کتمان درآمد حاصل از آن |
| نتیجه احتمالی | مطالبه مالیات و جریمه مقرر در قانون | رسیدگی کیفری و امکان اعمال مجازات قانونی، در صورت اثبات جرم |
تفاوت مهم این دو وضعیت آن است که در موضوع ماده ۱۹۲ ممکن است مؤدی فعالیت اقتصادی خود را معرفی کرده باشد، اما بخشی از درآمد آن را در اظهارنامه ابراز نکرده باشد. در بند ۲ ماده ۲۷۴، رفتار مورد اشاره قانون ناظر بر اختفای خود فعالیت اقتصادی و کتمان درآمد حاصل از آن است. بااینحال، تشخیص اینکه رفتار مشخصی دقیقاً در کدام عنوان قرار میگیرد، به واقعیات پرونده، اسناد موجود و احراز شرایط قانونی وابسته است؛ صرف بهکاربردن واژه «کتمان» در برگ تشخیص، بهتنهایی تکلیف عنوان کیفری را روشن نمیکند.
نکته مهم
وجود مغایرت در حسابها، صدور برگ تشخیص یا مطالبه مالیات، بهتنهایی معادل اثبات جرم و صدور حکم محکومیت کیفری نیست. تشخیص مالیاتی و رسیدگی کیفری دو موضوع جداگانهاند و هرکدام مسیر و شرایط قانونی خود را دارند.
جرائم موضوع ماده ۲۷۴، در صورت احراز، مشمول مجازاتهای مقرر برای جرائم درجه شش بر اساس ماده ۱۹ قانون مجازات اسلامی هستند. نوع و میزان مجازات به عنوان مجرمانه احرازشده، شرایط پرونده و تصمیم مرجع قضایی بستگی دارد. بنابراین بهتر است از بیان فهرست قطعی یا یکسانی از مجازاتها برای همه پروندهها خودداری شود؛ بهویژه اینکه تحمیل مجازات کیفری نیازمند رسیدگی در مرجع صالح و احراز عناصر قانونی جرم است.
اگر سازمان امور مالیاتی موضوع را صرفاً بهعنوان درآمد ابرازنشده یا هزینه غیرواقعی مطرح کرده باشد، مؤدی باید جداگانه به مبنای محاسبه مالیات و جریمه اعتراض کند. اگر هم ادعای اختفای فعالیت اقتصادی یا ارتکاب جرم مطرح شده باشد، موضوع جنبه حساستری پیدا میکند و لازم است اظهارات و مدارک با دقت و انسجام بیشتری تنظیم شوند. در هر دو حالت، اسناد مربوط به ثبتنام و شروع فعالیت، اظهارنامهها، قراردادها، دفاتر و اسناد حسابداری و مدارک منشأ وجوه میتوانند برای روشن شدن موضوع اهمیت داشته باشند.
بنابراین، پاسخ کوتاه این است: کتمان درآمد میتواند جریمه مالیاتی داشته باشد، اما تنها در صورت تحقق شرایط مقرر در ماده ۲۷۴ و اثبات عناصر لازم، ممکن است عنوان جرم مالیاتی پیدا کند. تشخیص نهایی را باید بر پایه رفتار منتسبشده و مدارک پرونده انجام داد، نه صرفاً بر اساس نامی که برای اختلاف مالی بهکار رفته است.
سازمان امور مالیاتی چگونه کتمان درآمد را شناسایی میکند؟
تطبیق اظهارنامه با اسناد، اطلاعات معاملاتی و توضیحات مؤدی
شناسایی احتمالی درآمد کتمانشده معمولاً از مقایسه اطلاعات ابرازی مؤدی با اسناد و دادههای در دسترس سازمان امور مالیاتی آغاز میشود. این مقایسه میتواند میان اظهارنامه، دفاتر و اسناد حسابداری، صورتحسابهای صادرشده، قراردادها، گزارشهای خریدوفروش، اطلاعات مرتبط با مالیات بر ارزش افزوده، دادههای گمرکی و سایر اطلاعات قانونی انجام شود. هدف از تطبیق، شناسایی اختلافها و بررسی علت آنهاست؛ نه اینکه هر مغایرت، بدون بررسی توضیح و اسناد مؤدی، بهطور خودکار درآمد کتمانشده محسوب شود.
نمونههایی از اطلاعاتی که ممکن است در رسیدگی بررسی شوند
- اظهارنامههای عملکرد و مالیات بر ارزش افزوده و اطلاعات مرتبط با تکالیف قانونی مؤدی
- دفاتر، گزارشهای حسابداری، اسناد فروش، خرید و موجودی کالا
- صورتحسابهای الکترونیکی و اطلاعات مرتبط با سامانه مؤدیان
- قراردادها، صورتوضعیتها، اسناد حمل، گزارشهای گمرکی و اطلاعات طرفهای معامله
- گردش حسابهای مرتبط با فعالیت اقتصادی، در حدود مقررات مربوط
- اطلاعات اشخاص ثالث یا نهادهای قانونی که به معامله یا فعالیت مرتبط است
برای مثال، ممکن است فروش درجشده در اظهارنامه با صورتحسابهای صادرشده، اطلاعات خرید مشتریان، میزان موجودی کالا یا فعالیت ثبتشده در قراردادها همخوانی نداشته باشد. این اختلاف میتواند موجب درخواست توضیح یا ارائه مدارک شود؛ اما برای نتیجهگیری باید روشن شود اختلاف از چه چیزی ناشی شده است: آیا فروش ثبتنشدهای وجود دارد، معامله در دوره مالی دیگری انجام شده، صورتحساب اصلاح یا باطل شده، یا اطلاعات طرف معامله اشتباه ثبت شده است؟
در مورد حساب بانکی نیز باید میان گردش حساب و درآمد مشمول مالیات فرق گذاشت. واریزی ممکن است حاصل فروش یا ارائه خدمت باشد، اما میتواند از وام، ودیعه، بازپرداخت بدهی، برگشت وجه، انتقال میان حسابهای خود مؤدی، دریافت امانی یا وجوه متعلق به شخص دیگر نیز ناشی شده باشد. بنابراین، صرف مشاهده یک واریزی برای اثبات درآمد کافی نیست؛ بااینحال، مؤدی باید تا حد امکان منشأ و ماهیت وجه را با قرارداد، رسید، مکاتبات بانکی یا اسناد دیگر توضیح دهد.
استفاده از حساب شخصی برای دریافت وجوه کسبوکار میتواند تفکیک معاملات را دشوار کند و جمعآوری توضیحات و اسناد را به تأخیر بیندازد. بهتر است حسابهای مورد استفاده برای فعالیت اقتصادی از پرداختها و دریافتهای شخصی جدا باشند و برای تراکنشهای مهم، توضیح و مستند مربوط همان زمان نگهداری شود. تفکیک حسابها بهتنهایی مانع رسیدگی نیست، اما معمولاً نظم پرونده و امکان پاسخگویی را بهتر میکند.
نگهداری منظم قراردادها، صورتحسابها، سوابق حسابداری، اسناد بانکی و توضیح تراکنشهای غیرعملیاتی، به مؤدی کمک میکند هنگام رسیدگی به هر اختلاف، مدارک متناسب با موضوع را ارائه دهد. رعایت تکالیف صورتحساب و ثبت معاملات در سامانههای مربوط نیز باید بر اساس نوع مؤدی، نوع معامله و مقررات لازمالاجرا در همان دوره بررسی شود.
نحوه اعتراض و دفاع در پرونده کتمان درآمد
بررسی مبنای تشخیص، گردآوری اسناد و ارائه دفاع مستند
اگر در رسیدگی مالیاتی درآمدی به مؤدی منتسب شده که او آن را کتمانشده میداند، یا هزینهای غیرواقعی تشخیص داده شده است، بهتر است بررسی از متن برگ تشخیص، گزارش رسیدگی و محاسبات پیوست آغاز شود. نخست باید معلوم شود سازمان درآمد یا هزینه مورد اختلاف را بر چه سند، اطلاعات یا قرینهای مبتنی دانسته و رقم مطالبهشده به کدام معامله، دوره یا حساب مربوط است.
پیش از تنظیم اعتراض، این موارد را تفکیک کنید:
- آیا مبلغ مورد اختلاف واقعاً درآمد مؤدی بوده است؟
- آیا درآمد در اظهارنامه یا اسناد دیگر ابراز شده، اما در رسیدگی نادیده مانده است؟
- آیا تراکنش بانکی ماهیت درآمدی داشته یا مربوط به وام، ودیعه، برگشت وجه یا انتقال بین حسابهاست؟
- آیا موضوع، درآمد ابرازنشده است یا هزینهای که غیرواقعی تشخیص داده شده؟
- آیا مبلغ مطالبهشده، اصل مالیات است یا جریمه و بدهی دیگری نیز به آن افزوده شده است؟
پس از مشخص شدن مبنای اختلاف، مدارک دفاعی را متناسب با همان موضوع جمعآوری کنید. بسته به نوع پرونده، این مدارک میتواند شامل قراردادها، صورتحسابها، دفاتر و گزارشهای حسابداری، رسیدهای پرداخت، اسناد بانکی، اسناد حمل، مدارک برگشت کالا، صورتوضعیتها، اسناد وام یا ودیعه، توافقنامهها و مکاتبات با طرف معامله باشد. اگر اختلاف به انتقال وجه مربوط است، مدرکی انتخاب کنید که منشأ انتقال و ارتباط آن با حسابهای درگیر را روشن کند.
بهتر است دفاعیه بهجای انکار کلی، هر مبلغ مورد اختلاف را جداگانه توضیح دهد: چه مبلغی مورد اعتراض است، چرا درآمد محسوب نمیشود یا چرا قبلاً ابراز شده، کدام مدرک این موضوع را تأیید میکند و چه اصلاحی در محاسبه باید انجام شود. اگر بخشی از تشخیص صحیح و بخش دیگر محل اختلاف است، این دو بخش را از هم تفکیک کنید؛ چنین ساختاری معمولاً بررسی ادعاها را روشنتر میکند.
به مهلت و مسیر قانونی اعتراض توجه کنید
اعتراض باید از مسیر و در مهلت قانونی مربوط به همان ابلاغ ثبت شود. مهلت دقیق را از متن برگ ابلاغشده و مقررات جاری بررسی کنید؛ تماس تلفنی، مراجعه غیررسمی یا ارسال توضیح خارج از مسیر قانونی لزوماً جای ثبت اعتراض را نمیگیرد.
اگر اختلاف در مرحله نخست حل نشود، پرونده ممکن است طبق فرآیندهای قانونی به مرجع حل اختلاف مالیاتی ارجاع شود. مؤدی باید دفاعیات و اسناد خود را در چارچوب رسیدگی و موعدهای ابلاغشده ارائه کند و نسخهای از مدارک و رسید ثبت اعتراض را نزد خود نگه دارد. در صورت وجود چند نوع مطالبه، از جمله اصل مالیات، جریمه ماده ۱۹۲، جرائم مرتبط با صورتحساب یا مالیات بر ارزش افزوده و ادعای جرم مالیاتی، بهتر است هر عنوان جداگانه بررسی شود؛ این موارد از نظر مبنا و مسیر رسیدگی یکسان نیستند.
در موضوعات مربوط به صورتحساب الکترونیکی و الزامات سامانه، بررسی تکالیف و دادههای ثبتشده میتواند در کنار اسناد حسابداری اهمیت داشته باشد. در صورت پیچیدهبودن این بخش، مشاوره سامانه مؤدیان میتواند به بررسی فنیتر وضعیت ثبت صورتحسابها، مغایرتها و مستندات مرتبط کمک کند؛ البته جایگزین ثبت اعتراض در مهلت مقرر یا ارائه مدارک لازم نیست.
اگر ادعای اختفای فعالیت اقتصادی یا ارتکاب جرم مالیاتی مطرح شده باشد، موضوع را از اختلاف صرفاً محاسباتی جدا کنید و پیش از هر اقدام، مدارک و اظهارات را با دقت بررسی کنید. دفاع مؤثر بر توضیح مستند واقعیت معاملات و پاسخ مشخص به ادعاهای مطرحشده استوار است؛ نتیجه نیز به محتوای پرونده و تصمیم مرجع صالح بستگی دارد.
مبانی قانونی مورد اشاره: مواد ۱۹۲ و ۲۷۴ قانون مالیاتهای مستقیم و ماده ۱۹ قانون مجازات اسلامی. برای استناد حقوقی یا اقدام در پرونده مشخص، متن قانون و مهلتهای مندرج در ابلاغیه همان پرونده را بررسی کنید.
رابطه کتمان درآمد با سامانه مؤدیان و صورتحساب الکترونیکی
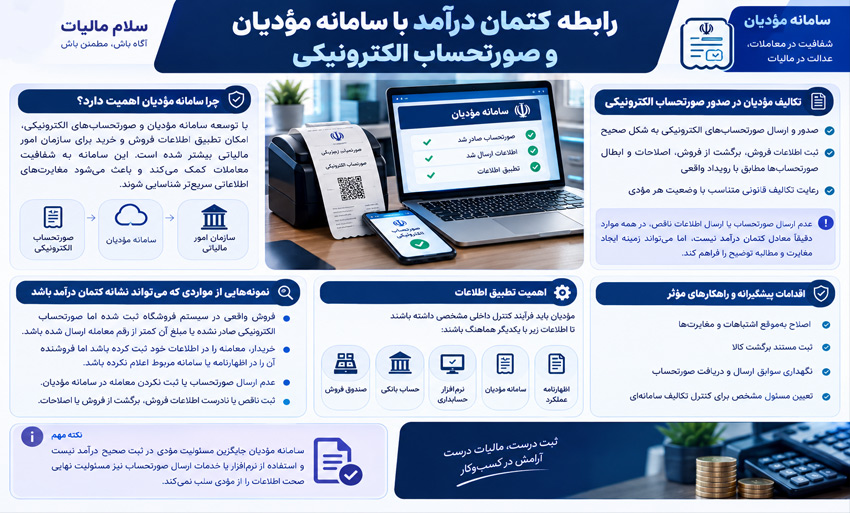
با توسعه سامانه مؤدیان و صورتحسابهای الکترونیکی، امکان تطبیق اطلاعات فروش و خرید برای سازمان امور مالیاتی بیشتر شده است. مؤدیان باید متناسب با وضعیت و تکالیف قانونی خود، صورتحسابهای الکترونیکی را به شکل صحیح صادر و ارسال کنند و اطلاعات فروش، برگشت از فروش، اصلاحات و ابطال صورتحسابها را با رویداد واقعی منطبق نگه دارند. عدم ارسال صورتحساب یا ارسال اطلاعات ناقص، در همه موارد دقیقاً معادل کتمان درآمد نیست، اما میتواند زمینه ایجاد مغایرت و مطالبه توضیح را فراهم کند. برای مثال، اگر فروش واقعی در سیستم فروشگاه ثبت شده اما صورتحساب الکترونیکی صادر نشده یا مبلغ آن کمتر از رقم معامله ارسال شده باشد، سازمان ممکن است موضوع را از جهت عدم ثبت یا کماظهاری فروش بررسی کند. همچنین اگر خریدار، معامله را در اطلاعات خود ثبت کرده باشد اما فروشنده آن را در اظهارنامه یا سامانه مربوط اعلام نکرده باشد، تطبیق اطلاعات میتواند اختلاف را آشکار کند. مؤدیان باید فرآیند کنترل داخلی مشخصی داشته باشند تا اطلاعات نرمافزار حسابداری، صندوق فروش، حساب بانکی، سامانه مؤدیان و اظهارنامه عملکرد با یکدیگر هماهنگ باشند. اصلاح بهموقع اشتباهات، ثبت مستند برگشت کالا، نگهداری سوابق ارسال و دریافت صورتحساب و تعیین مسئول مشخص برای کنترل تکالیف سامانهای، از اقدامات مهم پیشگیرانه است. سامانه مؤدیان جایگزین مسئولیت مؤدی در ثبت صحیح درآمد نیست و استفاده از نرمافزار یا خدمات ارسال صورتحساب نیز مسئولیت نهایی صحت اطلاعات را از مؤدی سلب نمیکند.
نمونه محاسبه جریمه کتمان درآمد
تفاوت اصل مالیات، جریمه ماده ۱۹۲ و جرائم احتمالی دیگر
فرض کنید یک شرکت در اظهارنامه مالیاتی خود، بخشی از درآمد واقعی را اعلام نکرده است. پس از رسیدگی و بررسی اسناد، مشخص میشود ۴۰۰ میلیون تومان درآمد در اظهارنامه ابراز نشده و مالیات متعلق به این درآمد، با توجه به مقررات و نرخهای قابل اعمال، ۱۰۰ میلیون تومان است. در این مثال، چون مؤدی شخص حقوقی است، جریمه ماده ۱۹۲ بر اساس ۳۰ درصد مالیات متعلق محاسبه میشود:
محاسبه جریمه ماده ۱۹۲
۱۰۰ میلیون تومان مالیات متعلق × ۳۰٪ = ۳۰ میلیون تومان جریمه
بنابراین، در این نمونه ۳۰ میلیون تومان جریمه کتمان درآمد به اصل مالیات اضافه میشود و شرکت باید علاوه بر آن، ۱۰۰ میلیون تومان اصل مالیات را نیز پرداخت کند. پس مجموع این دو قلم، پیش از محاسبه هرگونه جریمه یا بدهی دیگری، ۱۳۰ میلیون تومان است. مبلغ ۴۰۰ میلیون تومان، درآمد ابرازنشده در مثال است و مبنای مستقیم ضرب در ۳۰ درصد نیست؛ ابتدا مالیات متعلق به آن تعیین میشود و سپس جریمه بر اساس مالیات محاسبهشده به دست میآید.
| عنوان | مبلغ در مثال | توضیح |
|---|---|---|
| درآمد ابرازنشده | ۴۰۰ میلیون تومان | مبلغ درآمدی که در اظهارنامه اعلام نشده است. |
| اصل مالیات متعلق | ۱۰۰ میلیون تومان | مالیات تعیینشده برای درآمد مورد رسیدگی. |
| جریمه ماده ۱۹۲ با نرخ ۳۰٪ | ۳۰ میلیون تومان | ۳۰ درصدِ مالیات متعلق، نه ۳۰ درصدِ درآمد ابرازنشده. |
| جمع اصل مالیات و این جریمه | ۱۳۰ میلیون تومان | بدون احتساب جرائم یا بدهیهای احتمالی دیگر. |
اگر مورد مشابه برای مؤدیای مطرح باشد که مشمول نرخ ۱۰ درصدی ماده ۱۹۲ است و مالیات متعلق به درآمد مورد بحث همچنان ۱۰۰ میلیون تومان باشد، جریمه این مثال ۱۰ میلیون تومان خواهد بود. نوع مؤدی و شمول نرخ مربوط باید بر اساس قانون و وضعیت پرونده تعیین شود؛ بنابراین نمیتوان تنها با دانستن مبلغ درآمد، جریمه نهایی را محاسبه کرد.
این مثال چه چیزی را نشان میدهد؟
جریمه ماده ۱۹۲ بر پایه مالیات متعلق به درآمد کتمانشده محاسبه میشود؛ نه بر پایه کل مبلغ درآمد اعلامنشده. برای رسیدن به رقم نهایی، ابتدا باید درآمد و مالیات قابل مطالبه در پرونده تعیین شود.
این محاسبه صرفاً برای توضیح روش محاسبه است و تضمینکننده مبلغ نهایی هیچ پروندهای نیست. رقم واقعی ممکن است با توجه به سال مالیاتی، نوع مؤدی، مدارک ارائهشده، هزینههای قابل قبول، تعدیل درآمد، نرخهای مالیاتی مربوط و نتیجه رسیدگی تغییر کند. برای نمونه، اگر بخشی از مبلغ مورد اختلاف درآمد مؤدی نباشد یا اسناد هزینههای قابل قبول ارائه و پذیرفته شود، پایه محاسبه مالیات ممکن است متفاوت باشد.
همچنین جریمه کتمان درآمد را باید از جریمه دیرکرد پرداخت تفکیک کرد. اگر مالیات قطعی در مهلت قانونی پرداخت نشود، ممکن است جریمه تأخیر نیز طبق مقررات مربوط به بدهی اضافه شود. این جریمه، جزو محاسبه ۳۰ یا ۱۰ درصدی ماده ۱۹۲ نیست و باید جداگانه بررسی شود.
اگر اختلاف به مالیات بر ارزش افزوده مربوط باشد، جرائم آن نیز باید جداگانه و بر اساس قانون مالیات بر ارزش افزوده و مقررات دوره مورد رسیدگی محاسبه شود. بنابراین، نباید جریمه ماده ۱۹۲ قانون مالیاتهای مستقیم را با جرائم مربوط به کماظهاری معامله یا تکالیف مالیات بر ارزش افزوده یکی دانست. برای تعیین مبلغ قابل پرداخت، باید برگ تشخیص یا مطالبه، نوع مالیات، دوره مربوط، مستندات رسیدگی و وضعیت پرداخت مؤدی بررسی شود.
مبنای حقوقی: ماده ۱۹۲ قانون مالیاتهای مستقیم. در متن اصلاحی ماده، جریمه عدم تسلیم اظهارنامه برای اشخاص حقوقی و صاحبان مشاغل ۳۰ درصد و برای سایر مؤدیان ۱۰ درصد مالیات متعلق تعیین شده و حکم ماده درباره درآمدهای کتمانشده در اظهارنامههای تسلیمی و هزینههای غیرواقعی نیز جاری است.
راهکارهای پیشگیری از کتمان درآمد و جرائم مالیاتی
ثبت کامل فعالیتها، تطبیق اطلاعات و نگهداری منظم اسناد مالی
پیشگیری از اختلاف مالیاتی معمولاً از زمان تنظیم اظهارنامه آغاز نمیشود؛ بلکه به کیفیت ثبت و نگهداری اطلاعات در طول سال مالی وابسته است. وقتی فروش، قراردادها، دریافتها و هزینهها بهموقع ثبت شوند و اطلاعات میان سیستم حسابداری و اسناد پشتیبان تطبیق داشته باشند، احتمال مغایرت و دشواری در پاسخگویی به اداره مالیاتی کاهش مییابد. اقدامات زیر میتواند به ایجاد یک فرآیند منظمتر کمک کند:
۱. شناسایی کامل فعالیتها و مسیرهای دریافت وجه
فهرستی روشن از فعالیتهای اقتصادی، قراردادها، شعب، درگاههای پرداخت، پایانههای فروش و حسابهایی که برای کسبوکار استفاده میشوند تهیه کنید. مطابقت این اطلاعات با پرونده مالیاتی و سوابق کسبوکار را بهصورت دورهای بررسی کنید. هر دریافت وجه را نیز از نظر ماهیت مشخص کنید؛ برای مثال، فروش، پیشپرداخت، وام، بازپرداخت بدهی یا انتقال بین حسابهای خود مؤدی.
۲. ثبت بهموقع فروش و درآمد
فروش کالا، ارائه خدمات، دریافت حقالزحمه و درآمد قراردادها را در زمان مناسب و در دوره مالی مرتبط ثبت کنید. ثبت دورهای یا روزانه کمک میکند اختلاف میان فروش واقعی، صورتحسابها، دفاتر و اطلاعات اظهارشده زودتر شناسایی شود. برای معاملات اصلاحشده یا برگشت از فروش نیز مستندات مربوط را نگه دارید تا تغییر مبلغ فروش قابل پیگیری باشد.
۳. تطبیق صورتحسابها با اسناد و اطلاعات سامانه مؤدیان
صورتحسابهای صادرشده و دریافتشده را با نرمافزار حسابداری، قراردادها و گزارش فروش تطبیق دهید. وضعیت صورتحسابهای اصلاحی، ابطالی یا برگشتی را نیز بررسی کنید تا اطلاعات تکراری یا ناقص وارد محاسبات مالیاتی نشود. هنگام انجام این کنترل، تکالیف مرتبط با نوع فعالیت و مقررات لازمالاجرا در همان دوره را مدنظر قرار دهید.
۴. تفکیک حسابها و تراکنشهای شخصی از کسبوکار
تا حد امکان از حسابهای مشخص و قابل ردیابی برای فعالیت اقتصادی استفاده کنید و دریافتها و پرداختهای شخصی را با تراکنشهای کسبوکار درهم نیامیزید. اگر استفاده از یک حساب برای چند منظور اجتنابناپذیر است، اسناد و توضیحات هر تراکنش را همان زمان ثبت کنید. گردش حساب بهتنهایی ماهیت مالیاتی هر واریزی را تعیین نمیکند، اما نبود توضیح و سند میتواند پاسخگویی را دشوارتر کند.
۵. ثبت هزینههای واقعی و نگهداری اسناد پشتیبان
برای هر هزینه، فاکتور یا سند معتبر، دلیل پرداخت و ارتباط آن با فعالیت اقتصادی را نگهداری کنید. هزینههای شخصی را از هزینههای کسبوکار جدا کنید و از ثبت هزینههایی که واقعاً انجام نشدهاند یا اسناد قابل اتکا ندارند خودداری کنید. صرف داشتن یک رسید پرداخت همیشه برای اثبات قابلیت قبول مالیاتی هزینه کافی نیست؛ ماهیت هزینه و مدارک آن نیز باید بررسی شود.
۶. کنترل قراردادها و درآمدهای دورهای
قراردادهای فروش، پیمانکاری، خدماتی، اجاره و همکاری را در یک فهرست منظم ثبت کنید. مبلغ قرارداد، تاریخ اجرا، زمان دریافت یا پرداخت، الحاقیهها، کسورات و وضعیت انجام تعهدات را پیگیری کنید. این کار به شناسایی درآمدهای ثبتنشده، اختلاف میان مبلغ قرارداد و صورتوضعیتها و اشتباه در تعیین دوره تحقق درآمد کمک میکند.
۷. تطبیق نهایی پیش از ارسال اظهارنامه
پیش از ارسال اظهارنامه، گزارش فروش، درآمد قراردادها، خریدها، موجودی کالا، حسابهای بانکی، دفاتر، صورتحسابها و اطلاعات مالیات بر ارزش افزوده را با یکدیگر مقایسه کنید. هر اختلاف را شناسایی و علت آن را مستند کنید. بررسی را فقط به جمع اعداد محدود نکنید؛ مطمئن شوید درآمد در دوره درست درج شده و مبالغی که درآمد محسوب نمیشوند با توضیح و مدرک قابل دفاع هستند.
۸. نگهداری جداگانه پرونده هر سال مالیاتی
اظهارنامهها، گزارشهای حسابداری، قراردادها، صورتحسابها، اسناد پرداخت، مکاتبات و مدارک رسیدگی هر سال را بهصورت دستهبندیشده نگهداری کنید. ذخیره نسخه پشتیبان دیجیتال و استفاده از نامگذاری روشن برای فایلها، دسترسی به اسناد را در زمان رسیدگی آسانتر میکند. اطلاعات چند سال مالیاتی را در یک مجموعه پراکنده نکنید؛ هر مدرک باید به دوره و معامله مربوط قابل انتساب باشد.
۹. تقویت کنترلهای داخلی در کسبوکار
در کسبوکارهای متوسط و بزرگ، بهتر است ثبت فروش، تأیید هزینه، پرداخت و تهیه گزارشها تا حد امکان بهصورت کنترلشده انجام شود. تعیین سطح دسترسی کاربران، ثبت سابقه تغییرات در نرمافزار حسابداری، بازبینی دورهای گزارشها و تهیه نسخه پشتیبان میتواند احتمال خطا یا تغییرات فاقد مستند را کاهش دهد. کنترل داخلی مؤثر همچنین کمک میکند مغایرتها پیش از ارسال اظهارنامه شناسایی شوند.
۱۰. بررسی مغایرتها و پاسخگویی مستند
اگر هنگام کنترل داخلی یا در رسیدگی مالیاتی مغایرتی مشاهده شد، ابتدا ماهیت آن را بررسی کنید و برای هر مبلغ توضیح و مدرک مرتبط آماده داشته باشید. اسناد را بدون بررسی ارسال نکنید و میان درآمد، وام، ودیعه، انتقال وجه و سایر دریافتها تفاوت بگذارید. توضیحات روشن و منظم، رسیدگی به واقعیت معامله را آسانتر میکند؛ البته پذیرش یا رد هر سند به شرایط پرونده و مقررات مربوط بستگی دارد.
استفاده از مشاوره امور مالیاتی میتواند در بررسی اظهارنامه، تطبیق اسناد و شناسایی ریسکهای قابل پیشگیری مفید باشد؛ اما مسئولیت ارائه اطلاعات صحیح و انجام تکالیف قانونی همچنان بر عهده مؤدی است. راهکار مناسب، رسیدگی پیوسته به اطلاعات مالی در طول سال است، نه تلاش برای بازسازی اسناد در آخرین مرحله یا پس از شروع رسیدگی.
نتیجه گیری
کتمان درآمد به معنای اعلام نکردن تمام یا بخشی از درآمد واقعی یا ارائه هزینههای غیرواقعی برای کاهش مالیات است. مهمترین ضمانت اجرای آن، جریمه ماده ۱۹۲ قانون مالیاتهای مستقیم است که برای اشخاص حقوقی و صاحبان مشاغل معادل ۳۰ درصد مالیات متعلق و برای سایر مؤدیان معادل ۱۰ درصد مالیات متعلق تعیین شده و در متن قانون، غیرقابل بخشودگی است. با این حال، هر اختلاف حساب یا اشتباه حسابداری الزاماً کتمان درآمد نیست و سازمان امور مالیاتی باید مطالبه خود را بر اساس اسناد و قرائن معتبر محاسبه کند. از سوی دیگر، اگر مؤدی اصل فعالیت اقتصادی خود را پنهان کند و درآمد آن فعالیت را نیز اعلام نکند، احتمال بررسی موضوع به عنوان جرم مالیاتی طبق ماده ۲۷۴ وجود دارد. نگهداری منظم اسناد، صدور صحیح صورتحساب، تفکیک حسابهای شخصی و تجاری، ارسال بهموقع اظهارنامه و کنترل اطلاعات سامانه مؤدیان، مهمترین راههای پیشگیری از این ریسک هستند. در صورت صدور برگ تشخیص، مؤدی باید در مهلت قانونی اعتراض کند و با ارائه مدارک، نسبت به اصل درآمد تشخیصی، میزان مالیات و جریمههای مطالبهشده دفاع نماید.
سؤالات متداول درباره کتمان درآمد و جرائم آن
پاسخ به پرسشهای رایج درباره تعریف کتمان درآمد، میزان جریمه و حقوق مؤدی
پاسخهای این بخش راهنمای عمومی هستند. تشخیص کتمان درآمد، میزان مالیات و جریمه به اسناد پرونده، نوع مؤدی و مقررات حاکم بر سال مالیاتی بستگی دارد.

 با ما آرامش اقتصادی را تجربه کنید!