تبصره ماده ۱۰۰ چیست و چرا نباید همه اصناف از آن استفاده کنند؟ (مزایا، معایب و تلههای پنهان)
راهنمای بررسی شرایط، سقفها، مزایا و محدودیتهای مالیات مقطوع برای صاحبان مشاغل
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم روشی سادهشده برای تعیین مالیات عملکرد بعضی از صاحبان مشاغل است. اگر مؤدی واجد شرایط باشد، سازمان امور مالیاتی میتواند با توجه به اطلاعات در دسترس، مالیات او را بهصورت مقطوع تعیین کند و او را از ارائه اظهارنامه عملکرد و بخشی از تکالیف نگهداری اسناد معاف سازد. اما استفاده از این امکان همیشه به معنای پرداخت مالیات کمتر نیست. پذیرش فرم، در بسیاری از موارد، یعنی قبول مالیات اعلامشده؛ بنابراین مؤدیانی که هزینههای قابلقبول، زیان، معافیت یا دلایل موجه برای مالیات کمتر دارند، ممکن است با اظهارنامه و رسیدگی مستند نتیجه مناسبتری بگیرند.
برای انتخاب درست، فقط مبلغی را که در فرم مالیات مقطوع نمایش داده میشود با مالیات سال قبل مقایسه نکنید. گردش حساب، فروش ثبتشده در پایانه فروشگاهی، اطلاعات سامانه مؤدیان، سوابق اظهارنامه، نوع فعالیت، هزینههای قابلقبول و امکان اعتراض، همگی میتوانند بر نتیجه اثر بگذارند. یک شرکت خدمات مالیاتی میتواند پیش از تأیید فرم، اطلاعات پرونده را بررسی کند تا تصمیم بر مبنای وضعیت واقعی کسبوکار باشد، نه صرفاً سهولت انجام کار.
تبصره ماده ۱۰۰ چیست؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم به سازمان امور مالیاتی اجازه میدهد برای برخی صاحبان مشاغل، مالیات عملکرد را بهصورت مقطوع تعیین کند. این شیوه با اظهارنامه عادی تفاوت دارد: بهجای آنکه مؤدی همه اطلاعات درآمد، هزینه و سود مشمول مالیات را در اظهارنامه عملکرد اعلام کند و پرونده مطابق روال مربوط بررسی شود، سازمان بر اساس ضوابط و دادههای موجود، مالیاتی را پیشنهاد یا محاسبه میکند که در فرم الکترونیکی نمایش داده میشود.
این حکم به معنی معافیت عمومی اصناف از مالیات نیست. تبصره ماده ۱۰۰ راهی برای سادهسازی بخشی از تکالیف مالیاتی مؤدیان واجد شرایط است؛ نه بخشودگی خودکار مالیات و نه تضمین اینکه مبلغ تعیینشده همیشه کمتر از مالیات واقعی یا مالیات قابلپرداخت در مسیر اظهارنامه باشد. اصل مالیات همچنان به وضعیت هر پرونده، قوانین همان سال و اطلاعاتی که سازمان در اختیار دارد وابسته است.
قاعده پایه تبصره، به حد نصاب فروش کالا و خدمات یا درآمد مربوط به معافیت موضوع ماده ۸۴ قانون مالیاتهای مستقیم پیوند دارد. این حدنصاب ممکن است در قوانین بودجه سنواتی افزایش یابد و برای هر سال عملکرد، دستورالعمل جداگانهای صادر شود. از همین رو، نمیتوان سقف یک سال را برای سال دیگر به کار برد یا یک عدد را بدون ذکر سال عملکرد، بهعنوان سقف همیشگی معرفی کرد.
تبصره ماده ۱۰۰ برای چه کسانی است؟
مخاطب اصلی این تبصره، اشخاص حقیقی صاحب کسبوکار و مشاغلی هستند که در سال عملکرد مربوط، شرایط اعلامشده در قانون و دستورالعمل اجرایی را داشته باشند. با این حال، صرف داشتن جواز کسب یا فعالیت در یک صنف، بهتنهایی به معنای مشمولبودن نیست. مبلغ فروش یا درآمد، وضعیت پرونده، نوع فعالیت، اطلاعات ثبتشده و شرایط ویژه همان سال میتوانند در امکان استفاده از فرم تأثیرگذار باشند.
ممکن است دو فرد در یک صنف، به دلیل تفاوت در فروش ثبتشده، مشارکت، اطلاعات پرداخت، سابقه مالیاتی یا وضعیت اسناد، با نتیجه یکسانی روبهرو نشوند. همچنین شرایط مربوط به مشارکتهای مدنی و سهم هر شریک باید با متن دستورالعمل همان عملکرد سنجیده شود. در نتیجه، بهتر است پیش از انتخاب مسیر، وضعیت پرونده همان مؤدی بررسی شود و از تعمیم شرایط یک همکار یا واحد صنفی دیگر به پرونده خودداری شود.
مؤدی باید توجه کند که واجد شرایط بودن برای دریافت یا مشاهده فرم، با مناسب بودن پذیرش آن یکی نیست. ممکن است سامانه برای شخصی فرم مالیات مقطوع نمایش دهد، اما مبلغ پیشنهادی با واقعیت اقتصادی کسبوکار او تناسب نداشته باشد. تصمیم نهایی باید پس از مقایسه فرم با اسناد، گردشها و محاسبه تقریبی مالیات در مسیر اظهارنامه اتخاذ شود.
سقف تبصره ماده ۱۰۰ چقدر است؟
سقف استفاده از تبصره ماده ۱۰۰ عدد ثابتی برای همه سالها نیست. سازمان امور مالیاتی در صفحه رسمی خود، برای عملکرد ۱۴۰۳ حدنصاب فروش سالانه را ۲۱ میلیارد و ۶۰۰ میلیون تومان اعلام کرده است. این عدد را نباید بهعنوان سقف عملکرد ۱۴۰۴ یا سالهای بعد نقل کرد؛ هر سال باید به دستورالعمل رسمی همان دوره مراجعه شود.
طبق همان صفحه رسمی، برای عملکرد ۱۴۰۴ سقف در نهایت به ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان، افزایش یافته است. صفحه سازمان همچنین اشاره میکند که سقف اولیه مبتنی بر حدنصاب مرتبط با معافیت ماده ۸۴ با تغییرات بعدی افزایش یافت. بنابراین ذکر عدد نهایی بدون توضیح سال عملکرد میتواند گمراهکننده باشد؛ بهخصوص آنکه بخشی از مطالب قدیمی اینترنت ممکن است حدنصاب اولیه یا سقف سال قبل را بازنشر کرده باشند.
| سال عملکرد | حدنصاب اعلامشده | معادل تقریبی | نکته |
|---|---|---|---|
| ۱۴۰۲ | ۱۸۰ میلیارد ریال | ۱۸ میلیارد تومان | رقم اعلامشده برای همان عملکرد |
| ۱۴۰۳ | ۲۱۶ میلیارد ریال | ۲۱ میلیارد و ۶۰۰ میلیون تومان | رقم اعلامشده در صفحه رسمی سازمان |
| ۱۴۰۴ | ۷۲۰ میلیارد ریال | ۷۲ میلیارد تومان | سقف نهایی اعلامشده برای عملکرد ۱۴۰۴ |
مالیات مقطوع چگونه تعیین میشود؟
مالیات مقطوعی که در فرم نمایش داده میشود، لزوماً از یک فرمول ساده و یکسان برای همه مشاغل به دست نمیآید. اطلاعات ثبتشده درباره فعالیت و فروش، دادههای موجود در پایگاههای اطلاعاتی، سوابق عملکرد و ضوابطی که سازمان برای همان سال اعلام کرده است، میتوانند در محاسبه دخیل باشند. به همین دلیل، دو مؤدی با فروش ظاهراً مشابه ممکن است مبلغ یکسانی نبینند.
اطلاعات پایانه فروشگاهی و حسابهای بانکی نیز ممکن است در تحلیل فعالیت مؤدی اهمیت پیدا کنند، اما هر واریزی الزاماً درآمد مشمول مالیات نیست. برای نمونه، انتقال بین حسابهای خود فرد، بازپرداخت بدهی، وام، آورده شرکا یا وجهی که بابت معاملهای غیر از فروش دریافت شده است، باید با مدارک و توضیح قابلاتکا تفکیک شود. از سوی دیگر، صرف توضیح شفاهی برای کنار گذاشتن یک گردش بانکی کافی نیست و مستندسازی اهمیت دارد.
برای درک بهتر اثر دادههای مالی، صاحبان کسبوکار باید موضوعاتی مانند حسابهای مورد استفاده، دریافتهای کارتخوان و ثبت صورتحساب را جدی بگیرند. آگاهی از قواعد مالیات کارت به کارت نیز کمک میکند مؤدی تصور نکند که هر مبلغ واریزی خودکار مالیات است یا برعکس، هر انتقالی بدون مدرک از محاسبات خارج میشود. ماهیت تراکنش و توانایی اثبات آن، نقش مهمی دارد.
مزایای تبصره ماده ۱۰۰
۱. سادهتر شدن انجام تکالیف
مهمترین مزیت تبصره ماده ۱۰۰، کاهش بخشی از پیچیدگیهای اداری برای مؤدیان واجد شرایط است. در صورت پذیرش مالیات مقطوع، مؤدی ممکن است از ارائه اظهارنامه عملکرد و بخشی از الزامات مربوط به نگهداری اسناد موضوع قانون معاف شود. این موضوع برای کسبوکارهای کوچک که ساختار حسابداری پیچیده ندارند، میتواند زمان و هزینه انجام تکالیف را کاهش دهد.
۲. انجام غیرحضوری فرایند
فرایند مشاهده و تأیید فرم از طریق درگاهها و سامانههای مالیاتی انجام میشود و معمولاً نیاز به مراجعه حضوری برای انجام همین مرحله ندارد. برای صاحبان کسبوکار پرمشغله، کاهش رفتوآمد و سادهتر شدن پیگیری اداری مزیت عملی است. البته غیرحضوریبودن فرایند به معنی بینیازی از بررسی اطلاعات نیست؛ مسئولیت تصمیم درباره پذیرش فرم همچنان با مؤدی است.
۳. مشخصشدن سریعتر مبلغ مالیات
در اظهارنامه عادی، محاسبه و بررسی پرونده ممکن است نیازمند ارائه اطلاعات و طی مراحل بعدی باشد. در مسیر مالیات مقطوع، مبلغ پیشنهادی در فرم نمایش داده میشود و مؤدی میتواند پیش از تأیید، آن را ببیند. این ویژگی به برنامهریزی مالی کمک میکند، بهشرط آنکه مبلغ با وضعیت پرونده سنجیده شود و مؤدی صرفاً برای قطعیکردن سریع پرونده، هر عددی را نپذیرد.
۴. امکان پرداخت یا تقسیط طبق ضوابط سال
دستورالعملهای اجرایی هر سال میتوانند درباره مهلت پرداخت و امکان تقسیط شرایطی تعیین کنند. این امکان فشار پرداخت یکجای مالیات را برای برخی کسبوکارها کم میکند، اما تعداد اقساط، زمانبندی و شرایط بهرهمندی از آن ثابت نیست. مؤدی باید جزئیات را در دستورالعمل و درگاه رسمی همان عملکرد بررسی کند و بر پایه اطلاعات سالهای قبل برنامهریزی نکند.
۵. کاهش بخشی از اختلافهای اجرایی
وقتی مالیات بر اساس فرم مقطوع تعیین و پذیرفته میشود، در مواردی از فرایند معمول بررسی اظهارنامه فاصله میگیرید. این موضوع میتواند از رفتوآمد و تعاملهای اداری بکاهد. اما نباید آن را به معنای مصونیت مطلق از هرگونه بررسی یا حذف همه مسئولیتهای قانونی دانست. وضعیتهای خاص، اطلاعات نادرست یا تکالیف دیگری که مستقل از عملکرد هستند، همچنان ممکن است اهمیت داشته باشند.
معایب و محدودیتهای تبصره ماده ۱۰۰
۱. مالیات نمایشدادهشده ممکن است بیشتر از مالیات واقعی باشد
مهمترین دلیلی که نباید همه اصناف بیدرنگ تبصره را بپذیرند، امکان تفاوت میان مالیات مقطوع و مالیات قابل محاسبه بر پایه اطلاعات واقعی است. اگر کسبوکار هزینههای قابلقبول بالایی داشته، در بخشی از سال فعالیت نکرده، زیان دیده یا شرایط مؤثر دیگری داشته باشد، مبلغ فرم ممکن است این واقعیتها را بهطور کامل منعکس نکند. در چنین وضعی، اظهارنامه مستند میتواند گزینهای باشد که ارزش بررسی دارد.
۲. فرصت ارائه جزئیات مالی کمتر است
در مسیر اظهارنامه، مؤدی میتواند اطلاعات درآمد، هزینهها و وضعیت مالی را با جزئیات بیشتری اعلام کند و مدارک مرتبط را در چهارچوب تکالیف قانونی ارائه دهد. در روش مقطوع، هدف اصلی سادهسازی است؛ بنابراین ممکن است فضای بررسی جزئیات فردی کسبوکار مانند مسیر اظهارنامه نباشد. هرچه وضعیت مالی مؤدی پیچیدهتر باشد، این محدودیت اهمیت بیشتری پیدا میکند.
۳. پذیرش میتواند به معنی قبول مبلغ پیشنهادی باشد
بعضی مؤدیان تصور میکنند ابتدا فرم را تأیید میکنند و بعداً در صورت نارضایتی میتوانند بهآسانی همه اطلاعات را جایگزین کنند. این فرض را نباید مبنا قرار داد. آثار پذیرش فرم و امکان اعتراض، تابع قانون و دستورالعمل مربوط است و ممکن است با مسیر اعتراض به برگ تشخیص در اظهارنامه عادی یکسان نباشد. پیش از تأیید، باید بدانید پذیرش در پرونده شما چه اثری دارد.
۴. اطلاعات نادرست یا ناقص، با انتخاب فرم اصلاح نمیشود
اگر فروش یا اطلاعات فعالیت در سامانهها ناقص یا اشتباه باشد، پذیرش یک مبلغ مقطوع بهتنهایی خطای دادهها را از بین نمیبرد. مؤدی باید پیش از تصمیم، مغایرتهای مهم را بررسی کند و در صورت نیاز از مسیرهای رسمی برای اصلاح یا پیگیری استفاده کند. فراموش نکنید که مسئولیت اعلام اطلاعات صحیح و انجام تکالیف قانونی، با انتخاب روش سادهتر خودبهخود حذف نمیشود.
۵. سقف فروش به معنای تخفیف مالیاتی نیست
رسیدن حدنصاب به رقم بالا ممکن است این تصور را ایجاد کند که همه کسبوکارهای زیر سقف، مالیات کم یا صفر دارند. این نتیجهگیری درست نیست. حدنصاب، یکی از شرایط امکان استفاده از روش است و با مبلغ مالیات تفاوت دارد. مبلغ نهایی بر اساس دادهها و ضوابط پرونده تعیین میشود و ممکن است میان مؤدیان تفاوت داشته باشد.
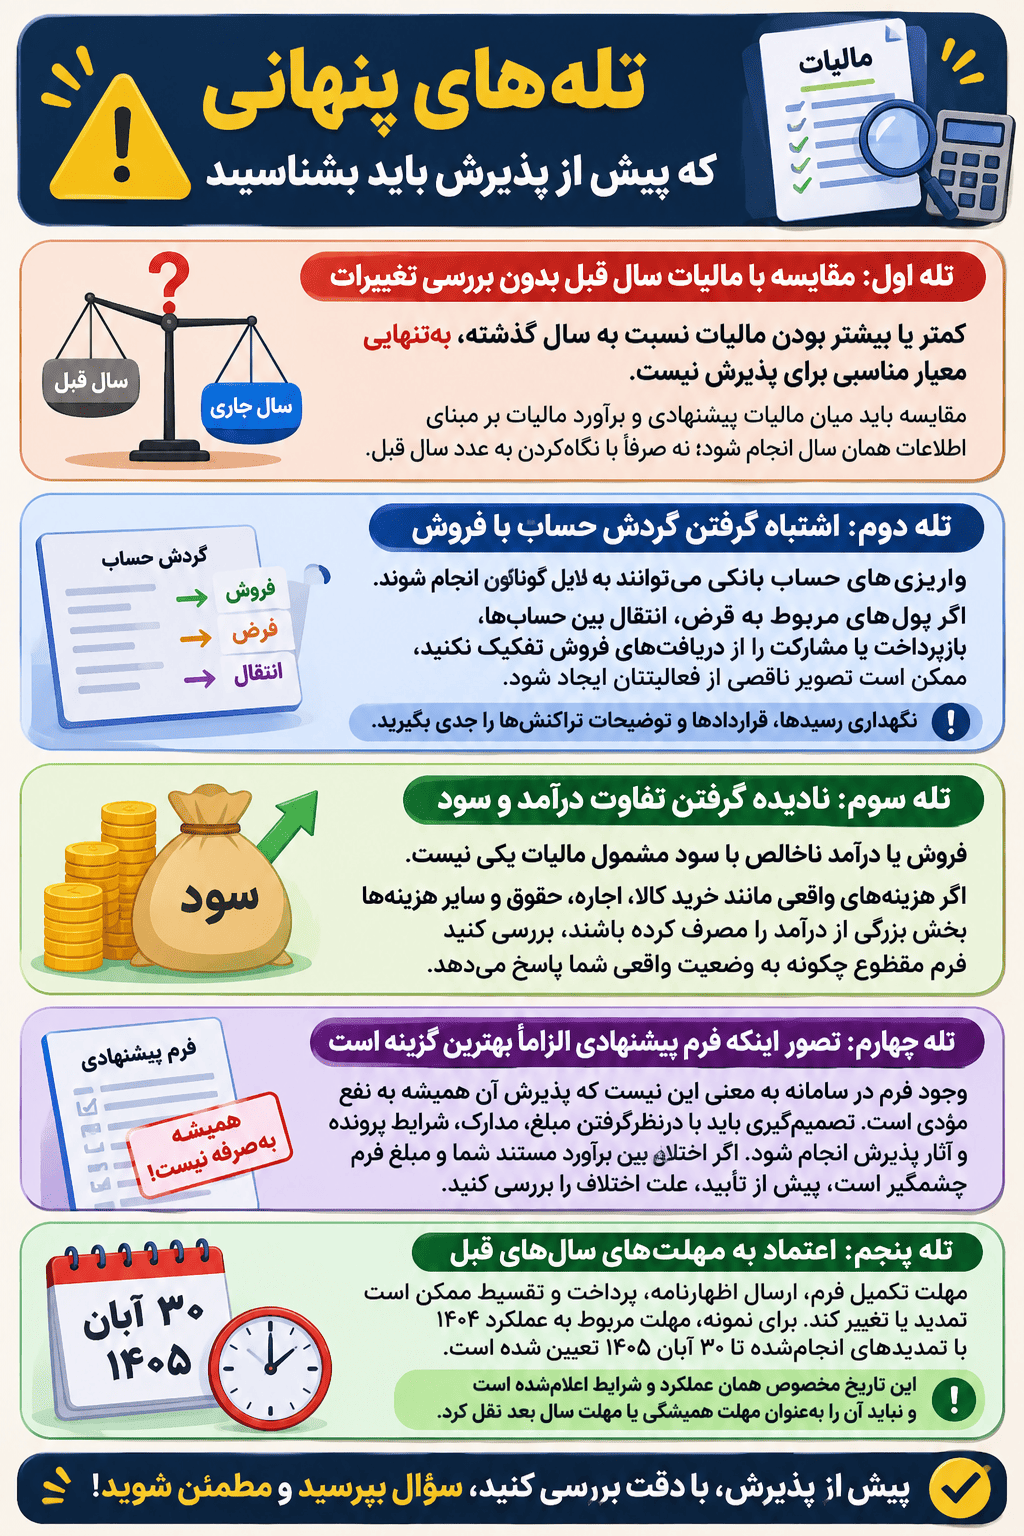
تلههای پنهانی که پیش از پذیرش باید بشناسید
تله اول: مقایسه با مالیات سال قبل بدون بررسی تغییرات
کمتر یا بیشتر بودن مالیات نسبت به سال گذشته، بهتنهایی معیار مناسبی برای پذیرش نیست. ممکن است فروش تغییر کرده باشد، اطلاعات مالیاتی کاملتر شده باشد، ضابطه سال جدید متفاوت باشد یا وضعیت هزینهها و فعالیت تغییر کرده باشد. مقایسه باید میان مالیات پیشنهادی و برآورد مالیات بر مبنای اطلاعات همان سال انجام شود؛ نه صرفاً با نگاهکردن به عدد قطعی دوره قبل.
تله دوم: اشتباه گرفتن گردش حساب با فروش
واریزیهای حساب بانکی میتوانند به دلایل گوناگون انجام شوند. اگر مؤدی پولهای مربوط به قرض، انتقال بین حسابها، بازپرداخت یا مشارکت را از دریافتهای فروش تفکیک نکند، ممکن است تصویر ناقصی از فعالیتش ایجاد شود. در سوی دیگر، ادعای اینکه همه واریزیها غیرتجاری بودهاند، بدون مدارک پشتیبان میتواند قابل دفاع نباشد. نگهداری رسیدها، قراردادها و توضیحات تراکنشها را جدی بگیرید.
تله سوم: نادیده گرفتن تفاوت درآمد و سود
فروش یا درآمد ناخالص با سود مشمول مالیات یکی نیست. کسبوکار ممکن است فروش داشته باشد، اما هزینههای واقعی خرید کالا، اجاره، حقوق و سایر هزینههای مرتبط بخش بزرگی از آن را مصرف کرده باشند. اگر فعالیت شما حاشیه سود پایین یا هزینههای قابلتوجه دارد، بررسی اینکه فرم مقطوع چگونه به وضعیت واقعی شما پاسخ میدهد، ضروری است.
تله چهارم: تصور اینکه فرم پیشنهادی الزاماً بهترین گزینه است
وجود فرم در سامانه به معنی این نیست که پذیرش آن همیشه به نفع مؤدی است. فرم، یک گزینه قانونی برای افراد واجد شرایط است. تصمیمگیری باید با درنظرگرفتن مبلغ، مدارک، شرایط پرونده و آثار پذیرش انجام شود. اگر اختلاف بین برآورد مستند شما و مبلغ فرم چشمگیر است، پیش از تأیید، علت اختلاف را بررسی کنید.
تله پنجم: اعتماد به مهلتهای سالهای قبل
مهلت تکمیل فرم، ارسال اظهارنامه، پرداخت و تقسیط ممکن است تمدید یا تغییر کند. برای نمونه، صفحه رسمی سازمان امور مالیاتی اعلام کرده مهلت مربوط به عملکرد ۱۴۰۴ با تمدیدهای انجامشده تا ۳۰ آبان ۱۴۰۵ تعیین شده است. این تاریخ مخصوص همان عملکرد و شرایط اعلامشده است و نباید آن را بهعنوان مهلت همیشگی یا مهلت سال بعد نقل کرد.
چه کسانی بهتر است قبل از پذیرش بیشتر بررسی کنند؟
مؤدیانی که هزینههای قابلقبول قابلتوجهی دارند، درآمدشان در طول سال نوسان شدید داشته، بخشی از سال فعالیت نکردهاند یا درگیر زیان و توقف کسبوکار بودهاند، بهتر است فرم را با دقت بیشتری ارزیابی کنند. برای این افراد، تفاوت میان یک مبلغ مقطوع و مالیاتی که با تکیه بر اطلاعات مستند محاسبه میشود، میتواند مهم باشد.
همچنین پروندههایی که گردش بانکی آنها با فروش ثبتشده همخوانی ندارد، چند حساب فعال دارند، دریافتهای غیرتجاری در حسابشان دیده میشود یا اطلاعات پایانه فروشگاهی و صورتحسابها کامل نیست، پیش از پذیرش نیاز به بررسی دارند. چنانچه موضوع کسبوکار به تکالیف صدور و ثبت صورتحساب مربوط است، مشاوره سامانه مودیان میتواند به شناسایی مغایرتهای اطلاعاتی کمک کند؛ هرچند سامانه مؤدیان و تبصره ماده ۱۰۰ دو موضوع متفاوتاند و رعایت یکی، جایگزین تکالیف دیگری نمیشود.
صاحبان مشاغل آزاد نیز نباید تصور کنند قواعد مالیاتی آنها بهدلیل مستقلبودن یا نداشتن فروشگاه، با سایر مؤدیان تفاوتی ندارد. نوع فعالیت، مدارک درآمد، قراردادها و حدنصاب سالانه باید بررسی شود. اطلاعات کاربردی درباره مالیات مشاغل آزاد به فهم تکالیف این گروه کمک میکند، اما برای انتخاب تبصره، شرایط پرونده و دستورالعمل همان عملکرد تعیینکننده است.
چه زمانی اظهارنامه عادی میتواند انتخاب بهتری باشد؟
اظهارنامه عادی زمانی ارزش بررسی بیشتری دارد که مؤدی بتواند درآمد و هزینههای خود را مستند کند و شواهدی داشته باشد که نشان میدهد مبلغ مقطوع با واقعیت اقتصادی کسبوکار تناسب ندارد. اگر هزینههای قابلقبول، زیان یا معافیت قانونی در محاسبه مؤثر باشند، باید دید مسیر اظهارنامه امکان ثبت و رسیدگی مناسبتری به این اطلاعات فراهم میکند یا خیر.
همچنین اگر مؤدی قصد دارد درباره مالیات خود دفاع مستند داشته باشد، بهتر است قبل از انتخاب روش، مدارک را منظم کند و آثار هر مسیر را بشناسد. دفاع مالیاتی صرفاً نوشتن اعتراض پس از صدور مالیات نیست؛ از زمان ثبت اطلاعات، نگهداری اسناد و انتخاب مسیر مناسب آغاز میشود. توصیه عمومی جایگزین بررسی پرونده نیست، بهخصوص در مواردی که اختلاف مالیاتی قابلتوجه است.
راهنمای تصمیمگیری پیش از تأیید فرم
پیش از پذیرش، ابتدا سال عملکرد و دستورالعمل مربوط را مشخص کنید. سپس سقف فروش یا درآمد همان سال، شرایط مشارکت و وضعیت پرونده را با اطلاعات رسمی تطبیق دهید. از بازنشرهای شبکههای اجتماعی یا صفحات قدیمی که سال عملکرد را ذکر نمیکنند، برای تصمیم نهایی استفاده نکنید؛ حتی اگر عدد درجشده آشنا به نظر برسد.
در مرحله بعد، مبلغ پیشنهادی را با مدارک همان سال مقایسه کنید. فروش ثبتشده، دریافتهای حساب، اطلاعات پایانه فروشگاهی، هزینههای مهم، دورههای توقف فعالیت و مبالغ غیرمرتبط با فروش را جداگانه بررسی کنید. هدف، ساختن یک تصویر واقعی از عملکرد است، نه صرفاً پیدا کردن دلیلی برای پرداخت کمتر یا پذیرش سریعتر.
در پایان، آثار پذیرش و مهلتهای پرداخت را از منبع رسمی بررسی کنید. اگر مالیات پیشنهادی با برآورد مستند شما اختلاف دارد، یا پرونده شما مشارکت، چند فعالیت، تراکنشهای غیرتجاری یا اسناد پیچیده دارد، بهتر است پیش از قطعیکردن تصمیم از مشاور مالیاتی کمک بگیرید. حتی یک بررسی کوتاه میتواند روشن کند که سادگی تبصره ارزش پذیرش مبلغ را دارد یا اظهارنامه عادی برای پرونده مناسبتر است.
تبصره ماده ۱۰۰ و گروههای مختلف مشاغل
خردهفروشیها
برای خردهفروشان، اطلاعات کارتخوان و فروش ثبتشده میتواند بخش مهمی از تصویر فعالیت باشد. اگر دریافتهای بانکی با فروش واقعی تفاوت دارند، باید علت تفاوت روشن و مدارک آن نگهداری شود. همچنین گردش کالا، برگشت از فروش و دریافتهای مربوط به حسابهای دیگر ممکن است در تحلیل وضعیت اثرگذار باشد. پذیرش فرم بدون بررسی مغایرتها میتواند به برآوردی منجر شود که با حسابهای واقعی کسبوکار همخوانی ندارد.
خدماتدهندگان
مشاغل خدماتی ممکن است فروش کالا نداشته باشند، اما درآمد آنها از قرارداد، پروژه یا دریافتهای مرحلهای حاصل شود. زمان دریافت وجه همیشه با زمان انجام خدمت یا ایجاد درآمد یکی نیست. بنابراین مؤدی باید قراردادها، رسیدها و اطلاعات پرداخت را مرتب نگه دارد و پیش از پذیرش فرم، بررسی کند که مبلغ پیشنهادی با حجم واقعی خدمات و دوره انجام آنها تناسب دارد یا خیر.
مشاغل خانگی و آزاد
کوچکبودن محل فعالیت یا انجام کار در منزل، بهتنهایی تکلیف مالیاتی را حذف نمیکند. میزان فعالیت، درآمد، نحوه دریافت وجه و شرایط قانونی مربوط اهمیت دارد. برای این گروهها، جداکردن حسابهای شخصی و کاری تا حد امکان، ثبت قراردادها و نگهداری رسیدها میتواند ارزیابی پرونده را سادهتر کند. اگر اطلاعات ناقص باشد، حتی انتخاب مسیر مقطوع نیز مشکل مستندسازی را بهطور کامل حل نمیکند.
مشارکتها
در پروندههای مشارکتی، صرف تقسیم درآمد میان چند نفر نباید بدون بررسی شرایط رسمی بهعنوان راهی برای استفاده از حدنصاب تلقی شود. نحوه ثبت مشارکت، سهم هر شریک و ضوابط دستورالعمل همان سال اهمیت دارد. بهتر است شرکا پیش از ثبت اطلاعات یا تأیید فرم، وضعیت پرونده مشترک و تکالیف هر یک را بررسی کنند تا تصمیم یک شریک باعث ابهام یا مغایرت برای دیگران نشود.
آمار استفاده از تبصره؛ عددها چه میگویند؟
صفحه رسمی سازمان امور مالیاتی درباره عملکرد ۱۴۰۳ اعلام کرده حدود ۱۲ میلیون و ۵۸۷ هزار مؤدی از ظرفیت تبصره ماده ۱۰۰ استفاده کردهاند و مالیات حدود ۹۰ درصد مؤدیان مشمول، یعنی بیش از ۱۱ میلیون و ۳۲۱ هزار نفر، صفر شده است. همچنین همان صفحه توضیحی از مبالغ مالیات گروههای دیگر ارائه میکند. این آمار نشاندهنده گستردگی استفاده از روش است، اما ثابت نمیکند که پذیرش برای هر مؤدی مشخص بهترین انتخاب است.
برای عملکرد ۱۴۰۴ نیز صفحه سازمان اعلام کرده مالیات ۷۵ درصد صاحبان مشاغل خرد صفر شده و مالیات ۸۳ درصد مؤدیان کمتر از ۱۰ میلیون تومان بوده است. این ارقام به جامعه آماری و ضوابط همان دوره مربوطه اند و نباید بهعنوان تضمین نتیجه برای یک کسبوکار خاص تعبیر شوند. حتی اگر بیشتر افراد در گروهی مالیات صفر داشتهاند، وضعیت پرونده شما میتواند بهدلیل فروش، اطلاعات ثبتشده یا نوع فعالیت متفاوت باشد.
| شاخص اعلامشده در صفحه رسمی سازمان | دوره | توضیح |
|---|---|---|
| حدود ۱۲ میلیون و ۵۸۷ هزار استفادهکننده | عملکرد ۱۴۰۳ | تعداد اعلامشده برای بهرهمندی از ظرفیت |
| حدود ۹۰ درصد با مالیات صفر | عملکرد ۱۴۰۳ | شامل بیش از ۱۱ میلیون و ۳۲۱ هزار نفر |
| ۷۵ درصد صاحبان مشاغل خرد با مالیات صفر | عملکرد ۱۴۰۴ | آمار اعلامشده برای همان عملکرد |
| مالیات ۸۳ درصد کمتر از ۱۰ میلیون تومان | عملکرد ۱۴۰۴ | نتیجه کلی، نه پیشبینی برای هر مؤدی |
آمار اعلامشده درباره مالیات مشاغل
نمایش تصویری شاخصهای اعلامشده برای عملکرد سالهای ۱۴۰۳ و ۱۴۰۴
عملکرد ۱۴۰۳
حدود ۱۲٬۵۸۷٬۰۰۰ نفر
حدود ۹۰٪
شامل بیش از ۱۱ میلیون و ۳۲۱ هزار نفر
عملکرد ۱۴۰۴
۷۵٪
۸۳٪
نکته: شاخصهای ۹۰٪، ۷۵٪ و ۸۳٪ به گروهها یا معیارهای متفاوت اشاره دارند؛ طول میلهها صرفاً مقدار هر درصد را نشان میدهد و بیانگر مقایسه مستقیم این گروهها نیست.
در کنار این آمار، سازمان از طرح «نشاندار کردن مالیات» نیز یاد کرده است؛ طرحی که به مؤدیان واجد شرایط امکان انتخاب محل مصرف بخشی از مالیات پرداختی را در میان پروژههای معرفیشده میدهد. این موضوع میتواند برای برخی مؤدیان جذاب باشد، اما ارتباطی با این پرسش ندارد که مبلغ مالیات مقطوع برای پرونده فردی منصفانه یا مناسب است. این دو تصمیم را باید جداگانه ارزیابی کرد.
مشاوره مالیاتی سلام مالیات
درباره تبصره ماده ۱۰۰ سؤال دارید؟
پیش از انتخاب تبصره ماده ۱۰۰، شرایط کسبوکارتان را بررسی کنید. برای پرسیدن سؤالهای مالیاتی و دریافت مشاوره، با سلام مالیات تماس بگیرید.
پرسشهای متداول
آیا تبصره ماده ۱۰۰ به معنی معافیت از مالیات است؟
خیر. تبصره ماده ۱۰۰ شیوهای برای تعیین مقطوع مالیات برخی صاحبان مشاغل واجد شرایط است. ممکن است مالیات یک مؤدی در نتیجه محاسبه صفر شود، اما این نتیجه به شرایط و اطلاعات پرونده وابسته است و از خود تبصره نمیتوان معافیت عمومی همه اصناف را برداشت کرد.
اگر فرم تبصره ماده ۱۰۰ در سامانه نمایش داده شود، باید آن را بپذیرم؟
نمایش فرم بهتنهایی الزام به پذیرش نیست. پیش از تأیید، مبلغ پیشنهادی، شرایط همان سال، اطلاعات فروش و گردشهای مرتبط را بررسی کنید. اگر هزینهها، زیان یا مغایرت اطلاعاتی دارید، مقایسه با مسیر اظهارنامه اهمیت بیشتری پیدا میکند.
آیا استفاده از تبصره ماده ۱۰۰ باعث حذف همه اسناد و مدارک میشود؟
خیر. این تبصره میتواند مؤدی واجد شرایط را از برخی تکالیف مرتبط با اظهارنامه و اسناد عملکرد معاف کند، اما نباید آن را به معنی بینیازی کامل از نگهداری مدارک دانست. اسناد بانکی، قراردادها، مدارک پرداخت و اطلاعات مربوط به تراکنشهای غیرتجاری ممکن است برای توضیح وضعیت پرونده یا انجام تکالیف دیگر لازم باشند.
آیا مبلغ واریزی به حساب، درآمد مشمول مالیات است؟
نه لزوماً. واریزی ممکن است بابت فروش یا خدمت باشد، اما احتمال دارد منشأ دیگری مانند انتقال وجه میان حسابهای خود مؤدی، قرض یا بازپرداخت داشته باشد. تشخیص درست به ماهیت تراکنش و مدارک مربوط وابسته است. بهتر است مؤدی برای دریافتهای غیرمرتبط با فروش، مستندات نگه دارد و آنها را با فروش واقعی اشتباه نگیرد.
سقف عملکرد ۱۴۰۴ چقدر است؟
بر اساس صفحه رسمی سازمان امور مالیاتی، سقف نهایی اعلامشده برای عملکرد ۱۴۰۴ برابر با ۷۲۰ میلیارد ریال، معادل ۷۲ میلیارد تومان، است. این رقم مخصوص همان عملکرد است؛ برای سالهای بعد باید دستورالعمل رسمی مربوط به همان سال بررسی شود.
مهلت عملکرد ۱۴۰۴ چه زمانی اعلام شده بود؟
صفحه رسمی سازمان امور مالیاتی اعلام کرده مهلت مربوط به فرم مالیات مقطوع و اظهارنامه عملکرد ۱۴۰۴ با تمدیدهای انجامشده تا ۳۰ آبان ۱۴۰۵ تعیین شده است. این تاریخ را نباید به دورههای دیگر تعمیم داد؛ مهلت هر سال ممکن است متفاوت باشد.
آیا مؤدی بعد از تأیید میتواند به مبلغ اعتراض کند؟
امکان و شیوه اعتراض به وضعیت پرونده و قواعد جاری بستگی دارد. نباید فرض کرد آثار پذیرش فرم دقیقاً مشابه ارسال اظهارنامه و دریافت برگ تشخیص است. مؤدی بهتر است پیش از تأیید، دستورالعمل و گزینههای موجود در سامانه را بررسی کند و اگر مبلغ اختلاف معناداری با محاسبات مستند دارد، قبل از پذیرش مشورت بگیرد.
آیا مالیات صفر در سال قبل، یعنی امسال هم مالیات صفر میشود؟
خیر. هر عملکرد جداگانه بررسی میشود و فروش، اطلاعات ثبتشده، قوانین بودجه و دستورالعمل همان سال ممکن است تغییر کند. نتیجه سال قبل فقط سابقهای برای مقایسه است، نه تضمین مالیات سال بعد.
آیا همه اصناف میتوانند از تبصره استفاده کنند؟
خیر. شرایط هر سال، حدنصاب فروش یا درآمد، نوع پرونده و ضوابط اعلامشده تعیین میکند چه کسانی امکان استفاده دارند. عنوان صنف بهتنهایی معیار کافی نیست و باید وضعیت واقعی پرونده در سامانه و متن دستورالعمل بررسی شود.
سلام مالیات چطور میتواند کمک کند؟
تصمیم درباره تبصره ماده ۱۰۰ در ظاهر ساده است: فرم را میبینید و میان پذیرش و مسیر اظهارنامه انتخاب میکنید. اما در عمل، فهم منشأ اختلاف میان فروش ثبتشده و گردش حساب، تشخیص هزینههای قابلقبول، بررسی سوابق و ارزیابی آثار پذیرش ممکن است نیازمند نگاه تخصصی باشد. نادیدهگرفتن یک مغایرت کوچک یا انتخاب مسیر نامتناسب میتواند در ادامه، زمان و هزینه بیشتری ایجاد کند.
سلام مالیات با بررسی شرایط پرونده و اطلاعات موجود میتواند به صاحبان کسبوکار کمک کند تا پیش از تأیید فرم، گزینههای خود را روشنتر ببینند. این بررسی جایگزین تصمیم مؤدی یا قوانین رسمی نیست؛ هدف آن این است که انتخاب بر پایه شناخت مدارک، مقررات همان سال و وضعیت واقعی فعالیت انجام شود. برای پیگیری تکالیف مالیاتی و رفع ابهامها، میتوانید کارهای مالیاتی خود را به تیم سلام مالیات بسپارید و با آگاهی بیشتری درباره مسیر مناسب پرونده تصمیم بگیرید.
جمعبندی
تبصره ماده ۱۰۰ ابزاری برای سادهکردن بخشی از فرایند مالیاتی صاحبان مشاغل است، نه راهحلی که برای همه اصناف و همه پروندهها بهترین نتیجه را داشته باشد. مزیت اصلی آن، کاهش بخشی از تکالیف و آسانترشدن تعیین مالیات است؛ محدودیت اصلی آن نیز این است که مبلغ مقطوع ممکن است همه جزئیات واقعی فعالیت، هزینهها و شرایط خاص مؤدی را منعکس نکند.
پیش از پذیرش، سال عملکرد و سقف رسمی همان دوره را بررسی کنید، مبلغ فرم را با اطلاعات واقعی کسبوکار بسنجید، واریزیهای غیرتجاری را مستند کنید و آثار قانونی انتخاب خود را بدانید. اگر پرونده هزینههای بالا، زیان، مشارکت یا مغایرت اطلاعاتی دارد، مقایسه تبصره با اظهارنامه عادی ضروری است. تصمیم درست، تصمیمی نیست که صرفاً سریعتر باشد؛ تصمیمی است که با وضعیت مستند کسبوکار و مقررات همان سال تناسب داشته باشد.

 با ما آرامش اقتصادی را تجربه کنید!