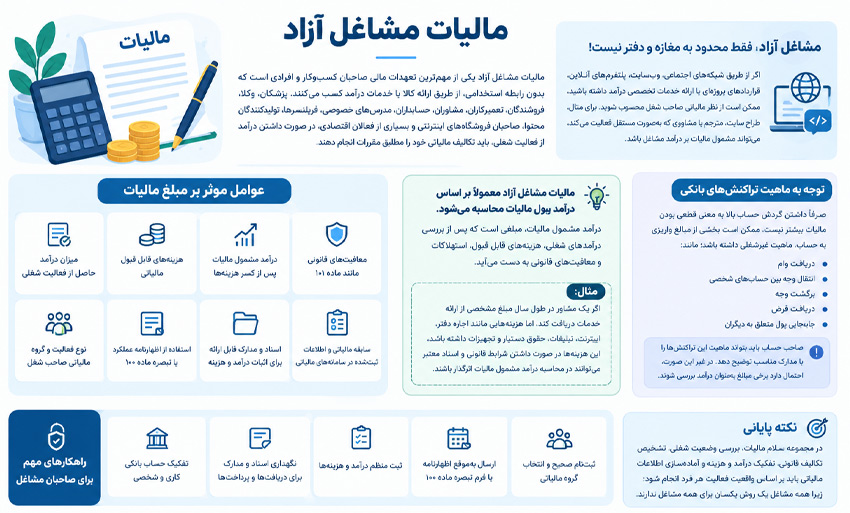
مالیات مشاغل آزاد یکی از مهمترین تعهدات مالی صاحبان کسبوکار و افرادی است که بدون رابطه استخدامی، از طریق ارائه کالا یا خدمات درآمد کسب میکنند. پزشکان، وکلا، فروشندگان، تعمیرکاران، مشاوران، حسابداران، مدرسهای خصوصی، فریلنسرها، تولیدکنندگان محتوا، صاحبان فروشگاههای اینترنتی و بسیاری از فعالان اقتصادی، در صورت داشتن درآمد از فعالیت شغلی، باید تکالیف مالیاتی خود را مطابق مقررات انجام دهند.
مشاغل آزاد فقط به کسبوکارهایی که مغازه یا دفتر رسمی دارند محدود نمیشود. اگر فردی از طریق شبکههای اجتماعی، وبسایت، پلتفرمهای آنلاین، قراردادهای پروژهای یا ارائه خدمات تخصصی درآمد به دست آورد، ممکن است از نظر مالیاتی صاحب شغل محسوب شود. برای مثال، یک طراح سایت که بهصورت پروژهای فعالیت میکند، مترجمی که با مشتریان مختلف همکاری دارد یا مشاوری که خدمات خود را بهصورت مستقل ارائه میدهد، میتواند مشمول مالیات بر درآمد مشاغل باشد.
مبلغ مالیات برای همه افراد یکسان نیست؛ بلکه بر اساس مجموعهای از عوامل تعیین میشود. مهمترین این عوامل عبارتاند از:
- میزان درآمد حاصل از فعالیت شغلی
- هزینههای قابل قبول مالیاتی
- درآمد مشمول مالیات پس از کسر هزینهها
- معافیتهای قانونی مانند معافیت موضوع ماده ۱۰۱
- نوع فعالیت و گروه مالیاتی صاحب شغل
- استفاده از اظهارنامه عملکرد یا تبصره ماده ۱۰۰
- اسناد و مدارک قابل ارائه برای اثبات درآمد و هزینه
- سابقه مالیاتی و اطلاعات ثبتشده در سامانههای مالیاتی
نکته مهم این است که مالیات مشاغل آزاد معمولاً بر اساس درآمد مشمول مالیات محاسبه میشود، نه صرفاً کل مبلغ فروش یا همه مبالغی که به حساب فرد واریز شده است. درآمد مشمول مالیات، مبلغی است که پس از بررسی درآمدهای شغلی، هزینههای قابل قبول، استهلاکات و معافیتهای قانونی به دست میآید.
برای نمونه، اگر یک مشاور در طول سال مبلغ مشخصی از ارائه خدمات دریافت کند، اما برای فعالیت خود هزینههایی مانند اجاره دفتر، اینترنت، تبلیغات، حقوق دستیار و تجهیزات داشته باشد، این هزینهها در صورت داشتن شرایط قانونی و اسناد معتبر میتوانند در محاسبه درآمد مشمول مالیات اثرگذار باشند. البته هر هزینهای که به فعالیت مرتبط باشد، الزاماً بهصورت خودکار پذیرفته نمیشود و باید مستند، متعارف و قابل اثبات باشد.
از طرف دیگر، صرفاً داشتن گردش حساب بالا به معنی قطعی بودن مالیات بیشتر نیست. ممکن است بخشی از مبالغ واریزی به حساب، ماهیت غیرشغلی داشته باشد؛ برای مثال، دریافت وام، انتقال وجه بین حسابهای شخصی، برگشت وجه، دریافت قرض یا جابهجایی پول متعلق به دیگران. بااینحال، صاحب حساب باید بتواند ماهیت این تراکنشها را با مدارک مناسب توضیح دهد. در غیر این صورت، احتمال دارد برخی مبالغ بهعنوان قرینهای از درآمد فعالیت اقتصادی بررسی شوند.
به همین دلیل، صاحبان مشاغل بهتر است حساب بانکی مرتبط با فعالیت کاری خود را از حساب شخصی جدا کنند، برای دریافتها و پرداختهای مهم اسناد نگهداری کنند و درآمد و هزینههای خود را بهصورت منظم ثبت کنند. این کار علاوه بر سادهتر کردن تهیه اظهارنامه، احتمال بروز اختلاف میان اطلاعات اعلامشده توسط مودی و اطلاعات موجود در سامانههای مالیاتی را کاهش میدهد.
در مجموعه سلام مالیات، بررسی وضعیت شغلی، تشخیص تکالیف قانونی، تفکیک درآمد و هزینه و آمادهسازی اطلاعات مالیاتی باید بر اساس واقعیت فعالیت هر فرد انجام شود؛ زیرا همه مش یک روش یکسان برای همه مشاغل میتواند باعث پرداخت مالیات بیشتر یا ایجاد جریمه به دلیل انجام ناقص تکالیف شود.
بنابراین، مالیات مشاغل آزاد را نباید صرفاً یک مبلغ قابل پرداخت در پایان سال دانست. ثبتنام صحیح، انتخاب گروه مالیاتی، نگهداری اسناد، ارسال بهموقع اظهارنامه یا فرم مربوط به تبصره ماده ۱۰۰ و پرداخت مالیات در موعد مقرر، بخشهای مختلف یک فرآیند واحد هستند. هرچه اطلاعات مالی کسبوکار منظمتر و شفافتر باشد، محاسبه مالیات نیز دقیقتر انجام میشود و احتمال ایجاد مشکل در رسیدگی مالیاتی کاهش پیدا میکند.
مالیات مشاغل، نوعی مالیات مستقیم است که از درآمد اشخاص حقیقی بابت انجام فعالیتهای شغلی، تجاری، خدماتی، تولیدی یا حرفهای دریافت میشود. هر فردی که بهصورت مستقل و با هدف کسب درآمد، کالا یا خدماتی را به دیگران ارائه میکند، ممکن است از نظر قانون مالیاتی صاحب شغل محسوب شود.
مطابق ماده ۹۳ قانون مالیاتهای مستقیم، درآمدی که شخص حقیقی از طریق اشتغال به مشاغل یا عناوین مشابه در ایران به دست میآورد، پس از کسر هزینههای قابل قبول، معافیتهای قانونی و سایر موارد مقرر، مشمول مالیات بر درآمد مشاغل خواهد بود.
مبنای مالیات الزاماً کل فروش یا تمام واریزیهای حساب بانکی نیست؛ بلکه درآمد مشمول مالیات پس از بررسی درآمد، هزینههای قابل قبول و معافیتهای قانونی تعیین میشود.
چه افرادی ممکن است مشمول مالیات مشاغل باشند؟
اگر فردی بهصورت مستقل کالا بفروشد یا خدمتی ارائه کند و از این راه درآمد داشته باشد، احتمالاً مشمول مالیات مشاغل است؛ مگر اینکه فعالیت یا درآمد او طبق قانون از مالیات معاف باشد. این موضوع فقط به داشتن مغازه محدود نمیشود و فعالیتهای آنلاین و خانگی را نیز میتواند دربر بگیرد.
چه عواملی در تشخیص مشمولیت مالیاتی اهمیت دارد؟
برای تشخیص مشمولیت مالیاتی، عواملی مانند نوع فعالیت، میزان درآمد، استمرار کار، نحوه دریافت وجه، داشتن مجوز، اطلاعات ثبتشده در سامانههای مالیاتی و اسناد مربوط به درآمد و هزینه اهمیت دارد.
نوع و استمرار فعالیت
فعالیت مستمر و درآمدزا معمولاً بیشتر در چارچوب فعالیت شغلی بررسی میشود.
اطلاعات سامانههای مالیاتی
اطلاعات ثبتشده در پرونده مالیاتی و سامانههای مرتبط میتواند در رسیدگی مؤثر باشد.
اسناد درآمد و هزینه
قراردادها، فاکتورها، رسیدها و مدارک هزینه، وضعیت مالی فعالیت را شفافتر میکنند.
نداشتن جواز کسب یا فعالیت در فضای آنلاین، بهخودیخود باعث معافیت از مالیات نمیشود. از طرف دیگر، داشتن جواز یا ثبت رسمی کسبوکار نیز الزاماً به معنی پرداخت مالیات بیشتر نیست؛ مبلغ مالیات بر اساس درآمد مشمول مالیات و مقررات مربوط تعیین میشود.
مالیات مشاغل چگونه محاسبه میشود؟
در محاسبه مالیات مشاغل، درآمدهای حاصل از فعالیت شغلی با هزینههای قابل قبول مالیاتی مقایسه میشوند. هزینههایی مانند یا کالا محل فعالیت، خرید مواد اولیه یا کالا، حقوق کارکنان، هزینه تبلیغات، تعمیر تجهیزات، اینترنت و سایر مخارج مرتبط، در صورت داشتن شرایط قانونی و مدارک معتبر، میتوانند در تعیین درآمد مشمول مالیات اثرگذار باشند.
تفاوت مالیات مشاغل با مالیات حقوق
مالیات حقوق معمولاً توسط کارفرما از حقوق کارکنان کسر و به سازمان امور مالیاتی پرداخت میشود؛ اما در مالیات مشاغل، خود صاحب کسبوکار مسئول انجام تکالیف مالیاتی است.
معمولاً کارفرما مالیات را از حقوق کارمند کسر میکند و مسئولیت پرداخت آن را بر عهده دارد.
صاحب شغل باید تکالیف مربوط به ثبتنام، نگهداری اسناد، اظهارنامه و پرداخت مالیات را انجام دهد.
کارمندی که در یک شرکت مشغول به کار است، معمولاً مالیات حقوق او از طریق کارفرما محاسبه و پرداخت میشود. اما اگر همان فرد در کنار شغل خود بهصورت مستقل پروژه طراحی سایت انجام دهد و از این فعالیت درآمد داشته باشد، درآمد حاصل از پروژهها میتواند مشمول مالیات مشاغل شود و تکالیف جداگانهای ایجاد کند.
مهمترین تکالیف صاحبان مشاغل
تکالیف مالیاتی صاحبان مشاغل با توجه به نوع فعالیت، حجم درآمد، گروه شغلی و مقررات سال عملکرد متفاوت است؛ اما این تکالیف میتواند موارد زیر را شامل شود:
آیا تمام واریزیهای بانکی درآمد محسوب میشوند؟
هر مبلغی که به حساب صاحب شغل واریز میشود، الزاماً درآمد مشمول مالیات نیست. ممکن است بخشی از مبالغ مربوط به وام، قرض، انتقال وجه شخصی، برگشت وجه یا دریافت امانی باشد. بااینحال، برای جلوگیری از ایجاد ابهام، بهتر است ماهیت تراکنشهای مهم با قرارداد، رسید، فاکتور یا سایر اسناد معتبر قابل اثبات باشد.
پیشنهاد کاربردی
حساب شخصی و حساب کاری را تا حد امکان از یکدیگر تفکیک کنید.
ضرورت مستندسازی
قراردادها، رسیدها و توضیحات مربوط به تراکنشها را برای اثبات ماهیت مبالغ نگهداری کنید.
استفاده از خدمات شرکت خدمات مالیاتی
برخی صاحبان مشاغل برای بررسی وضعیت پرونده، تنظیم اظهارنامه، تشخیص هزینههای قابل قبول و انجام تکالیف قانونی، از خدمات شرکت خدمات مالیاتی استفاده میکنند. بااینحال، مسئولیت نهایی صحت اطلاعات ارائهشده همچنان بر عهده صاحب شغل است و اطلاعات اظهارشده باید با واقعیت فعالیت اقتصادی او مطابقت داشته باشد.
جمعبندی
مالیات مشاغل فقط به پرداخت مبلغی در پایان سال محدود نمیشود؛ بلکه مجموعهای از وظایف و الزامات قانونی است که از زمان شروع فعالیت اقتصادی تا ارسال اظهارنامه و پرداخت مالیات ادامه دارد. آگاهی از قوانین، ثبت منظم اطلاعات مالی و نگهداری اسناد معتبر، به صاحب شغل کمک میکند مالیات خود را دقیقتر محاسبه کند و با جرایم یا اختلافات مالیاتی غیرضروری مواجه نشود.
شرایط مشمولیت، معافیت، نرخ مالیات و نحوه انجام تکالیف ممکن است بر اساس نوع فعالیت و سال عملکرد متفاوت باشد. برای تصمیمگیری نهایی، مقررات سال مربوط و وضعیت پرونده مالیاتی بررسی شود.
چه کسانی مشمول مالیات مشاغل آزاد هستند؟
گروههای زیر معمولاً در دسته صاحبان مشاغل قرار میگیرند:
- صاحبان مغازهها، فروشگاهها و واحدهای صنفی
- پزشکان، دندانپزشکان، روانشناسان و سایر فعالان حوزه درمان
- وکلا، کارشناسان رسمی و مشاوران
- پیمانکاران و ارائهدهندگان خدمات فنی
- صاحبان فروشگاههای اینترنتی و کسبوکارهای آنلاین
- فریلنسرها و فعالان پروژهای
- مدرسان خصوصی و تولیدکنندگان محتوای درآمدزا
- رانندگان و دارندگان وسایل نقلیه درآمدزا
- صاحبان کارگاهها و واحدهای تولیدی حقیقی
- افرادی که از اجاره، فروش کالا یا ارائه خدمات در قالب فعالیت شغلی درآمد دارند
نوع فعالیت، مجوز داشتن یا نداشتن و محل فعالیت، بهتنهایی تعیینکننده معافیت مالیاتی نیست. درآمد حاصل از فعالیت اقتصادی باید طبق مقررات بررسی شود.
مالیات مشاغل آزاد چگونه محاسبه میشود؟
مبنای محاسبه مالیات، معمولاً درآمد مشمول مالیات است؛ نه کل مبلغ فروش یا تمام گردش حساب بانکی.
فرمول کلی را میتوان اینگونه نمایش داد:
=
درآمدهای شغلی
−
هزینههای قابل قبول
−
استهلاکات قانونی
−
معافیتهای مقرر
پس از تعیین درآمد مشمول مالیات، نرخهای ماده ۱۳۱ قانون مالیاتهای مستقیم بهصورت پلکانی اعمال میشود.
مثال ساده از محاسبه
فرض کنید درآمد خالص و قابل قبول یک صاحب شغل پس از کسر هزینههای مورد تأیید، یک میلیارد و دویست میلیون ریال باشد. مالیات او به شکل یک نرخ ثابت روی کل مبلغ محاسبه نمیشود؛ بلکه هر بخش از درآمد، در طبقه مربوط به خود قرار میگیرد.
به همین دلیل، اگر درآمد فرد از یک سقف عبور کند، به این معنی نیست که کل درآمد او با بالاترین نرخ محاسبه خواهد شد.
جدول درصد مالیات مشاغل ۱۴۰۵
نرخ مالیات اشخاص حقیقی صاحب مشاغل بر اساس ماده ۱۳۱ قانون مالیاتهای مستقیم بهصورت پلکانی تعیین میشود. مبالغ زیر، سقفهای قانونی ماده ۱۳۱ هستند و باید هنگام محاسبه با مقررات و بخشنامههای سال عملکرد تطبیق داده شوند.
| بخش درآمد مشمول مالیات سالانه | نرخ مالیات |
|---|---|
| تا ۵۰۰ میلیون ریال | ۱۵ درصد |
| مازاد بر ۵۰۰ میلیون تا یک میلیارد ریال | ۲۰ درصد |
| مازاد بر یک میلیارد ریال | ۲۵ درصد |
نکته مهم درباره جدول درصد مالیات مشاغل ۱۴۰۵
درصدهای ماده ۱۳۱ با سقف معافیت ماده ۱۰۱ تفاوت دارند. نرخ ماده ۱۳۱، درصد مالیات است؛ اما ماده ۱۰۱، معافیتی است که در صورت رعایت شرایط قانونی از درآمد مشمول مالیات صاحب شغل کسر میشود.
همچنین ممکن است قانون بودجه، بخشنامههای سازمان امور مالیاتی یا مقررات اجرایی، مبلغ معافیت، شرایط استفاده از تبصره ماده ۱۰۰ یا برخی سقفهای اجرایی را تغییر دهد. بنابراین برای محاسبه قطعی مالیات سال ۱۴۰۵ باید آخرین اطلاعیه رسمی سازمان امور مالیاتی و قانون بودجه همان سال بررسی شود.
معافیت مالیات مشاغل آزاد در سال ۱۴۰۵
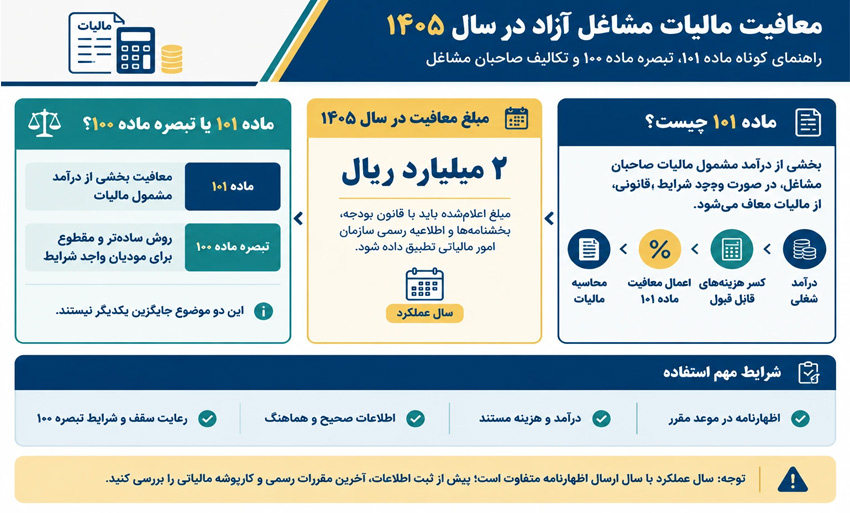
ماده ۱۰۱ قانون مالیاتهای مستقیم برای درآمد مشمول مالیات صاحبان مشاغل، معافیت سالانه در نظر میگیرد. این معافیت به این معناست که بخشی از درآمد مشمول مالیات صاحب شغل، در صورت وجود شرایط قانونی، از پرداخت مالیات معاف خواهد بود. بنابراین، مالیات فرد پس از کسر هزینههای قابل قبول و معافیت ماده ۱۰۱ از بخش باقیمانده درآمد محاسبه میشود.
برای مثال، اگر درآمد یک صاحب شغل پس از کسر هزینههای قابل قبول، مبلغ مشخصی باشد، ابتدا معافیت سالانه موضوع ماده ۱۰۱ از آن کسر میشود و سپس نسبت به درآمد باقیمانده، نرخهای مالیاتی مربوط اعمال خواهد شد. به همین دلیل، نباید نرخ مالیات را مستقیماً روی کل فروش یا تمام درآمد دریافتی اعمال کرد.
استفاده از معافیت ماده ۱۰۱ معمولاً مشروط به انجام تکالیف قانونی است. مهمترین شرط آن، ارائه اظهارنامه عملکرد در موعد مقرر و اعلام صحیح درآمدها و هزینههای شغلی است. در نتیجه، این معافیت برای افرادی در نظر گرفته شده است که فعالیت اقتصادی خود را در چارچوب مقررات مالیاتی اعلام میکنند و اطلاعات مالی آنها قابل بررسی و مستند است.
این تصور که «اگر درآمد فرد کمتر از مبلغ معافیت باشد، پس نیازی به ثبتنام یا ارسال اظهارنامه ندارد» همیشه درست نیست. معافیت از پرداخت مالیات با معافیت از انجام تکالیف مالیاتی تفاوت دارد. ممکن است درآمد مشمول مالیات فرد پس از اعمال معافیت به صفر برسد، اما او همچنان موظف باشد اطلاعات شغلی خود را ثبت کند، اظهارنامه ارسال کند یا فرم مربوط به تبصره ماده ۱۰۰ را در صورت مشمول بودن ارائه دهد.
مبلغ معافیت ماده ۱۰۱ در سال ۱۴۰۵
بر اساس برخی مطالب و گزارشهای منتشرشده درباره مقررات سال ۱۴۰۵، مبلغ معافیت سالانه موضوع ماده ۱۰۱، ۲ میلیارد ریال اعلام شده است. بااینحال، این مبلغ باید با قانون بودجه، بخشنامههای اجرایی و اطلاعیه رسمی سازمان امور مالیاتی برای سال مربوط تطبیق داده شود.
درج مبلغ معافیت در محتوای آموزشی یا محاسبات مالیاتی، بدون توجه به سال عملکرد و آخرین مقررات ابلاغشده، میتواند باعث اشتباه شود. به همین دلیل، مودیان نباید صرفاً بر اساس ارقام منتشرشده در سایتهای غیررسمی، میزان مالیات یا معافیت خود را قطعی در نظر بگیرند.
همچنین باید میان سال عملکرد و سال ارسال اظهارنامه تفاوت قائل شد. برای نمونه، درآمدی که فرد در سال ۱۴۰۴ به دست آورده، معمولاً در اظهارنامه عملکردی که در سال ۱۴۰۵ ارسال میشود، گزارش خواهد شد. بنابراین، ملاک تعیین مبلغ معافیت، مقررات مربوط به سال عملکرد است؛ نه صرفاً سالی که اظهارنامه در آن ثبت میشود، مگر اینکه قانون یا بخشنامه مربوط ترتیب دیگری تعیین کرده باشد.
شرایط مهم استفاده از معافیت مالیاتی مشاغل
برای استفاده صحیح از معافیت ماده ۱۰۱، توجه به موارد زیر اهمیت دارد:
- درآمد باید از فعالیت شغلی واقعی و قابل اثبات به دست آمده باشد.
- هزینههای قابل قبول باید با اسناد و مدارک معتبر ثبت شده باشند.
- اظهارنامه عملکرد باید در مهلت قانونی ارسال شود.
- اطلاعات درآمد، هزینه و فروش باید با اطلاعات سامانههای مالیاتی هماهنگ باشد.
- مودی نباید اطلاعات نادرست یا ناقص در اظهارنامه ثبت کند.
- معافیت باید فقط برای همان شخص و فعالیتی استفاده شود که شرایط قانونی آن وجود دارد.
- در صورت استفاده از تبصره ماده ۱۰۰، شرایط و سقفهای اعلامشده برای همان سال باید رعایت شود.
معافیت ماده ۱۰۱ به معنی معافیت کامل و همیشگی از همه مالیاتها نیست. این معافیت معمولاً به درآمد مشمول مالیات صاحبان مشاغل مربوط میشود و نباید آن را با معافیت مالیات بر ارزش افزوده، مالیات حقوق، مالیات شرکتها یا سایر معافیتهای موضوع قوانین مالیاتی یکسان دانست.
تفاوت معافیت ماده ۱۰۱ با تبصره ماده ۱۰۰
ماده ۱۰۱، یک معافیت قانونی برای بخشی از درآمد مشمول مالیات صاحبان مشاغل است؛ اما تبصره ماده ۱۰۰، روشی سادهتر برای تعیین مالیات برخی صاحبان مشاغل واجد شرایط محسوب میشود. در تبصره ماده ۱۰۰، سازمان امور مالیاتی ممکن است با توجه به اطلاعات موجود، مالیات مودی را بهصورت مقطوع تعیین کند و او را از ارسال اظهارنامه کامل بینیاز سازد.
این دو موضوع جایگزین یکدیگر نیستند. ممکن است فردی شرایط استفاده از تبصره ماده ۱۰۰ را داشته باشد یا نداشته باشد، اما موضوع معافیت ماده ۱۰۱ همچنان باید بر اساس مقررات سال مربوط بررسی شود. همچنین در بعضی شرایط، ارسال اظهارنامه دقیق برای مودی مناسبتر از پذیرش مالیات مقطوع است؛ بهویژه زمانی که هزینههای واقعی فعالیت زیاد باشد یا درآمد واقعی با اطلاعات پیشفرض سازمان تفاوت داشته باشد.
برای اطمینان از مبلغ معافیت چه باید کرد؟
پیش از تکمیل اظهارنامه یا تصمیمگیری درباره تبصره ماده ۱۰۰، بهتر است مودی آخرین اطلاعیههای سازمان امور مالیاتی، قانون بودجه سال مربوط و اطلاعات درجشده در کارپوشه مالیاتی خود را بررسی کند. در مواردی که نوع فعالیت، سال عملکرد یا وضعیت پرونده پیچیده است، استفاده از مشاوره سامانه مودیان میتواند به بررسی دقیقتر تکالیف و جلوگیری از ثبت اطلاعات نادرست کمک کند.
در نهایت، مبلغ معافیت ماده ۱۰۱ را نباید بهصورت مستقل از سایر اطلاعات مالی در نظر گرفت. برای محاسبه صحیح، ابتدا باید درآمد واقعی، هزینههای قابل قبول، معافیت قانونی، نوع اظهارنامه و وضعیت فعالیت شغلی مشخص شود. تنها پس از بررسی این موارد میتوان مبلغ مالیات قابل پرداخت را بهصورت دقیقتر برآورد کرد.
گروهبندی صاحبان مشاغل چیست؟
صاحبان مشاغل از نظر تکالیف مالیاتی به سه گروه تقسیم میشوند. این گروهبندی بر اساس نوع فعالیت و حجم اقتصادی کسبوکار انجام میشود.
گروه اول معمولاً شامل فعالیتهای بزرگتر یا مشاغل خاص است؛ از جمله برخی واردکنندگان و صادرکنندگان، تولیدکنندگان بزرگ، صرافیها، هتلهای مشخص، مؤسسات حسابرسی و فعالیتهایی که در آییننامه مربوط به ماده ۹۵ تعیین شدهاند.
صاحبان مشاغل گروه دوم باید اسناد درآمد و هزینه فعالیت خود را نگهداری و خلاصه درآمد و هزینه ماهانه و سالانه تهیه کنند. اسناد خرید، فروش، قراردادها، اجاره، حقوق، هزینههای جاری و پرداختهای مرتبط باید منظم باشد.
گروه سوم معمولاً شامل بسیاری از مشاغل کوچکتر است. تکالیف این گروه سادهتر است، اما به معنی معافیت از مالیات یا بینیازی از ثبت اطلاعات مالی نیست. این افراد نیز باید درآمدها و هزینههای واقعی خود را ثبت و در موعد مقرر اظهار کنند.
میزان فروش و نوع فعالیت برای تعیین گروه اهمیت دارد و سقفهای گروهبندی ممکن است با اصلاح آییننامه یا مقررات سالانه تغییر کند. بنابراین استفاده از اعداد قدیمی درباره گروه اول، دوم و سوم میتواند باعث تصمیمگیری اشتباه شود.
تبصره ماده ۱۰۰ برای مشاغل چه کاربردی دارد؟
تبصره ماده ۱۰۰ قانون مالیاتهای مستقیم، در صورت اعلام سازمان امور مالیاتی، برای برخی صاحبان مشاغل امکان سادهسازی فرآیند مالیاتی را فراهم میکند.
در این روش، بهجای ارسال اظهارنامه کامل، ممکن است مالیات فرد بهصورت مقطوع یا بر اساس اطلاعات موجود تعیین شود. اطلاعاتی مانند موارد زیر میتواند در این فرآیند اثرگذار باشد:
- سوابق مالیاتی سالهای قبل
- اطلاعات فروش و درآمد
- تراکنشهای مرتبط با فعالیت
- اطلاعات پایانه فروشگاهی و کارتخوان
- نوع فعالیت و محل کسب
- اطلاعات ثبتشده در سامانههای مالیاتی
استفاده از تبصره ماده ۱۰۰ برای همه مودیان قطعی و همیشگی نیست. مشمول بودن یا نبودن فرد باید از طریق کارپوشه مالیاتی و اطلاعیه همان سال بررسی شود.
در مواردی که صاحب شغل هزینههای قابل توجه دارد یا اطلاعات فرم مقطوع با واقعیت فعالیت او همخوان نیست، ارسال اظهارنامه دقیق میتواند انتخاب مناسبتری باشد.
اظهارنامه مالیات مشاغل چه زمانی ارسال میشود؟
ماده ۱۰۱ قانون مالیاتهای مستقیم برای درآمد مشمول مالیات صاحبان مشاغل، معافیت سالانه در نظر میگیرد. این معافیت به این معناست که بخشی از درآمد مشمول مالیات صاحب شغل، در صورت وجود شرایط قانونی، از پرداخت مالیات معاف خواهد بود. بنابراین، مالیات فرد پس از کسر هزینههای قابل قبول و معافیت ماده ۱۰۱ از بخش باقیمانده درآمد محاسبه میشود.
برای مثال، اگر درآمد یک صاحب شغل پس از کسر هزینههای قابل قبول، مبلغ مشخصی باشد، ابتدا معافیت سالانه موضوع ماده ۱۰۱ از آن کسر میشود و سپس نسبت به درآمد باقیمانده، نرخهای مالیاتی مربوط اعمال خواهد شد. به همین دلیل، نباید نرخ مالیات را مستقیماً روی کل فروش یا تمام درآمد دریافتی اعمال کرد.
استفاده از معافیت ماده ۱۰۱ معمولاً مشروط به انجام تکالیف قانونی است. مهمترین شرط آن، ارائه اظهارنامه عملکرد در موعد مقرر و اعلام صحیح درآمدها و هزینههای شغلی است. در نتیجه، این معافیت برای افرادی در نظر گرفته شده است که فعالیت اقتصادی خود را در چارچوب مقررات مالیاتی اعلام میکنند و اطلاعات مالی آنها قابل بررسی و مستند است.
این تصور که «اگر درآمد فرد کمتر از مبلغ معافیت باشد، پس نیازی به ثبتنام یا ارسال اظهارنامه ندارد» همیشه درست نیست. معافیت از پرداخت مالیات با معافیت از انجام تکالیف مالیاتی تفاوت دارد. ممکن است درآمد مشمول مالیات فرد پس از اعمال معافیت به صفر برسد، اما او همچنان موظف باشد اطلاعات شغلی خود را ثبت کند، اظهارنامه ارسال کند یا فرم مربوط به تبصره ماده ۱۰۰ را در صورت مشمول بودن ارائه دهد.
مبلغ معافیت ماده ۱۰۱ در سال ۱۴۰۵
بر اساس برخی مطالب و گزارشهای منتشرشده درباره مقررات سال ۱۴۰۵، مبلغ معافیت سالانه موضوع ماده ۱۰۱، ۲ میلیارد ریال اعلام شده است. بااینحال، این مبلغ باید با قانون بودجه، بخشنامههای اجرایی و اطلاعیه رسمی سازمان امور مالیاتی برای سال مربوط تطبیق داده شود.
درج مبلغ معافیت در محتوای آموزشی یا محاسبات مالیاتی، بدون توجه به سال عملکرد و آخرین مقررات ابلاغشده، میتواند باعث اشتباه شود. به همین دلیل، مودیان نباید صرفاً بر اساس ارقام منتشرشده در سایتهای غیررسمی، میزان مالیات یا معافیت خود را قطعی در نظر بگیرند.
همچنین باید میان سال عملکرد و سال ارسال اظهارنامه تفاوت قائل شد. برای نمونه، درآمدی که فرد در سال ۱۴۰۴ به دست آورده، معمولاً در اظهارنامه عملکردی که در سال ۱۴۰۵ ارسال میشود، گزارش خواهد شد. بنابراین، ملاک تعیین مبلغ معافیت، مقررات مربوط به سال عملکرد است؛ نه صرفاً سالی که اظهارنامه در آن ثبت میشود، مگر اینکه قانون یا بخشنامه مربوط ترتیب دیگری تعیین کرده باشد.
شرایط مهم استفاده از معافیت مالیاتی مشاغل
برای استفاده صحیح از معافیت ماده ۱۰۱، توجه به موارد زیر اهمیت دارد:
- درآمد باید از فعالیت شغلی واقعی و قابل اثبات به دست آمده باشد.
- هزینههای قابل قبول باید با اسناد و مدارک معتبر ثبت شده باشند.
- اظهارنامه عملکرد باید در مهلت قانونی ارسال شود.
- اطلاعات درآمد، هزینه و فروش باید با اطلاعات سامانههای مالیاتی هماهنگ باشد.
- مودی نباید اطلاعات نادرست یا ناقص در اظهارنامه ثبت کند.
- معافیت باید فقط برای همان شخص و فعالیتی استفاده شود که شرایط قانونی آن وجود دارد.
- در صورت استفاده از تبصره ماده ۱۰۰، شرایط و سقفهای اعلامشده برای همان سال باید رعایت شود.
معافیت ماده ۱۰۱ به معنی معافیت کامل و همیشگی از همه مالیاتها نیست. این معافیت معمولاً به درآمد مشمول مالیات صاحبان مشاغل مربوط میشود و نباید آن را با معافیت مالیات بر ارزش افزوده، مالیات حقوق، مالیات شرکتها یا سایر معافیتهای موضوع قوانین مالیاتی یکسان دانست.
تفاوت معافیت ماده ۱۰۱ با تبصره ماده ۱۰۰
ماده ۱۰۱، یک معافیت قانونی برای بخشی از درآمد مشمول مالیات صاحبان مشاغل است؛ اما تبصره ماده ۱۰۰، روشی سادهتر برای تعیین مالیات برخی صاحبان مشاغل واجد شرایط محسوب میشود. در تبصره ماده ۱۰۰، سازمان امور مالیاتی ممکن است با توجه به اطلاعات موجود، مالیات مودی را بهصورت مقطوع تعیین کند و او را از ارسال اظهارنامه کامل بینیاز سازد.
این دو موضوع جایگزین یکدیگر نیستند. ممکن است فردی شرایط استفاده از تبصره ماده ۱۰۰ را داشته باشد یا نداشته باشد، اما موضوع معافیت ماده ۱۰۱ همچنان باید بر اساس مقررات سال مربوط بررسی شود. همچنین در بعضی شرایط، ارسال اظهارنامه دقیق برای مودی مناسبتر از پذیرش مالیات مقطوع است؛ بهویژه زمانی که هزینههای واقعی فعالیت زیاد باشد یا درآمد واقعی با اطلاعات پیشفرض سازمان تفاوت داشته باشد.
برای اطمینان از مبلغ معافیت چه باید کرد؟
پیش از تکمیل اظهارنامه یا تصمیمگیری درباره تبصره ماده ۱۰۰، بهتر است مودی آخرین اطلاعیههای سازمان امور مالیاتی، قانون بودجه سال مربوط و اطلاعات درجشده در کارپوشه مالیاتی خود را بررسی کند. در مواردی که نوع فعالیت، سال عملکرد یا وضعیت پرونده پیچیده است، استفاده از مشاوره مالیاتی میتواند به بررسی دقیقتر تکالیف و جلوگیری از ثبت اطلاعات نادرست کمک کند.
در نهایت، مبلغ معافیت ماده ۱۰۱ را نباید بهصورت مستقل از سایر اطلاعات مالی در نظر گرفت. برای محاسبه صحیح، ابتدا باید درآمد واقعی، هزینههای قابل قبول، معافیت قانونی، نوع اظهارنامه و وضعیت فعالیت شغلی مشخص شود. تنها پس از بررسی این موارد میتوان مبلغ مالیات قابل پرداخت را بهصورت دقیقتر برآورد کرد.
مالیات کارتخوان و گردش حساب چگونه محاسبه میشود؟
کارتخوان بهخودیخود نوع جداگانهای از مالیات نیست و موضوع مالیات کارت خوان نیز به نحوه شناسایی درآمد و فعالیت اقتصادی فرد مرتبط است. تراکنشهای کارتخوان و حساب بانکی میتوانند بهعنوان یکی از قرائن شناسایی درآمد فعالیت اقتصادی بررسی شوند.
اما هر واریزی به حساب الزاماً درآمد شغلی نیست. برای مثال، وام، انتقال وجه بین حسابهای شخصی، برگشت وجه، دریافت قرض یا مبالغ امانی ممکن است درآمد محسوب نشود؛ مشروط بر اینکه فرد بتواند ماهیت آن را با اسناد معتبر اثبات کند.
بهتر است حساب شخصی و حساب کاری از یکدیگر تفکیک شوند و برای تراکنشهای غیرشغلی، اسناد و توضیحات قابل ارائه وجود داشته باشد.
هزینههای قابل قبول مالیاتی چیست؟
هزینهای قابل قبول است که به فعالیت شغلی مرتبط، متعارف، مستند و در دوره مالی مربوط ثبت شده باشد. برخی نمونهها عبارتاند از:
- اجاره محل کسب
- حقوق و دستمزد کارکنان
- هزینه آب، برق، گاز و اینترنت محل فعالیت
- خرید مواد اولیه یا کالا
- هزینه حملونقل مرتبط با کسبوکار
- هزینه تبلیغات و بازاریابی مستند
- تعمیر و نگهداری تجهیزات
- بیمه کارکنان
- استهلاک داراییهای مورد استفاده در فعالیت
صرف ادعای پرداخت هزینه کافی نیست. فاکتور، قرارداد، رسید بانکی، سند پرداخت و ارتباط هزینه با فعالیت باید قابل اثبات باشد.
جرایم مالیات مشاغل
بیتوجهی به تکالیف مالیاتی میتواند برای صاحبان مشاغل جریمههای مالی و گاهی محدودیتهای قانونی ایجاد کند. این جرایم معمولاً به دلیل ارسال نکردن اظهارنامه، اعلام اطلاعات نادرست، پرداخت نکردن مالیات یا رعایت نکردن الزامات مربوط به ثبت و نگهداری اطلاعات مالی اعمال میشوند. میزان جریمه به نوع تخلف، سال عملکرد، ماده قانونی مرتبط، وضعیت پرونده و بخشنامههای قابل اجرا در همان دوره بستگی دارد.
جریمه عدم ارسال اظهارنامه
صاحبان مشاغل باید اظهارنامه عملکرد خود را در مهلت تعیینشده توسط سازمان امور مالیاتی ارسال کنند. عدم ارسال اظهارنامه ممکن است باعث تعلق جریمه شود و در برخی موارد، مودی را از استفاده از بخشی از معافیتها یا تسهیلات قانونی محروم کند.
جریمه تأخیر در پرداخت مالیات
پس از تعیین مالیات و ابلاغ برگ تشخیص یا برگ قطعی، مودی باید مبلغ تعیینشده را در مهلت مقرر پرداخت کند. پرداخت نکردن مالیات در موعد مقرر میتواند باعث تعلق جریمه تأخیر شود. این جریمه معمولاً بر اساس مدت تأخیر و مبلغ مالیات پرداختنشده محاسبه میشود و تا زمان تسویه بدهی ادامه پیدا میکند.
بهتر است پرداخت مالیات به روزهای پایانی موکول نشود. اگر مودی نسبت به مبلغ مالیات اعتراض داشته باشد، باید اعتراض خود را در مهلت قانونی ثبت کند؛ زیرا صرف پرداخت نکردن مالیات، بهتنهایی به معنی اعتراض رسمی یا توقف فرآیند مطالبه بدهی نیست.
جریمه ارسال اطلاعات نادرست
ثبت اطلاعات غیرواقعی در اظهارنامه، اعلام نکردن بخشی از درآمد یا درج هزینههایی که ارتباطی با فعالیت شغلی ندارند، میتواند موجب رد اظهارنامه و مطالبه مالیات بیشتر شود. در صورت کشف مغایرت، سازمان امور مالیاتی ممکن است درآمد مودی را بر اساس اسناد، اطلاعات بانکی، گزارش معاملات، دادههای سامانههای مالیاتی و سایر قرائن بررسی و تعدیل کند.
جریمه نگهداری نکردن اسناد و مدارک
صاحبان مشاغل باید متناسب با گروه مالیاتی و نوع فعالیت خود، اسناد و مدارک درآمد و هزینه را نگهداری کنند. نداشتن مدارک کافی ممکن است باعث شود برخی هزینههای اعلامشده مورد قبول قرار نگیرند. در این حالت، درآمد مشمول مالیات افزایش پیدا میکند و در نتیجه مبلغ مالیات و جرایم احتمالی نیز بیشتر میشود.
جرایم مربوط به پایانه فروشگاهی و سامانه مودیان
برخی صاحبان مشاغل، بر اساس نوع فعالیت و مقررات اجرایی، باید از پایانه فروشگاهی استفاده کنند یا صورتحسابهای خود را از طریق سامانه مودیان ثبت و ارسال کنند. رعایت نکردن این الزامات، ثبت نکردن اطلاعات یا استفاده نادرست از ابزارهای تعیینشده میتواند باعث تعلق جریمه یا ایجاد مشکل در فرآیند رسیدگی شود.
آیا جرایم مالیاتی قابل بخشودگی هستند؟
در برخی شرایط، تمام یا بخشی از جرایم مالیاتی ممکن است با موافقت سازمان امور مالیاتی بخشوده شود. بخشودگی معمولاً به انجام تکالیف اصلی، پرداخت اصل مالیات، ثبت درخواست در مهلت مقرر و رعایت شرایط بخشنامههای مربوط وابسته است.
بخشودگی جریمه خودکار نیست و صرفاً با پرداخت اصل مالیات بهصورت قطعی انجام نمیشود. مودی باید شرایط پرونده خود را بررسی و در صورت امکان، درخواست بخشودگی را از مسیر قانونی ثبت کند. میزان بخشودگی نیز ممکن است بر اساس نوع جریمه، نحوه همکاری مودی، زمان پرداخت و مقررات جاری متفاوت باشد.
راههای پیشگیری از جرایم مالیاتی
برای کاهش احتمال تعلق جریمه، صاحبان مشاغل بهتر است اقدامات زیر را انجام دهند:
- ثبتنام مالیاتی و اطلاعات شغلی را کامل و بهروز نگه دارند.
- مهلت ارسال اظهارنامه و پرداخت مالیات را در تقویم کاری ثبت کنند.
- حساب شخصی و حساب مربوط به فعالیت کاری را تا حد امکان جدا کنند.
- درآمدها و هزینهها را بهصورت منظم ثبت کنند.
- برای معاملات مهم، قرارداد، فاکتور و رسید پرداخت نگهداری کنند.
- اطلاعات اظهارنامه را با گردش حساب، فروش و اسناد مالی تطبیق دهند.
- وضعیت مشمولیت خود در پایانه فروشگاهی و سامانه مودیان را بررسی کنند.
- ابلاغیههای کارپوشه مالیاتی را بهموقع مشاهده و پیگیری کنند.
- در صورت وجود مغایرت، در مهلت قانونی اعتراض خود را ثبت کنند.
در نهایت، بهترین روش برای جلوگیری از جرایم مالیاتی، انجام تکالیف در موعد مقرر و نگهداری منظم اسناد است. بیتوجهی به یک مهلت قانونی یا ثبت اطلاعات ناقص ممکن است علاوه بر ایجاد بدهی مالیاتی، هزینههای اضافی و فرآیندهای اداری طولانی برای صاحب شغل ایجاد کند.
تفاوت مالیات مشاغل آزاد و مالیات شرکتها
مالیات مشاغل آزاد معمولاً به درآمد اشخاص حقیقی مربوط است. در مقابل، شرکتها و اشخاص حقوقی مشمول مقررات مالیاتی متفاوتی هستند.
تفاوتهای مهم عبارتاند از:
| موضوع | شخص حقیقی صاحب شغل | شرکت یا شخص حقوقی |
|---|---|---|
| مبنای مالیات | درآمد مشمول مالیات شخص | درآمد مشمول مالیات شرکت |
| نرخ مالیاتی | معمولاً پلکانی طبق ماده ۱۳۱ | تابع مقررات مالیاتی اشخاص حقوقی |
| اظهارنامه | اظهارنامه عملکرد مشاغل | اظهارنامه اشخاص حقوقی |
| تکالیف | بر اساس گروه شغلی | دفاتر و تکالیف حقوقی شرکت |
| معافیت ماده ۱۰۱ | در شرایط مقرر قابل استفاده است | مربوط به اشخاص حقوقی نیست |
نتیجه گیری
مالیات مشاغل آزاد بر درآمد اشخاص حقیقی از فعالیتهای اقتصادی اعمال میشود و مبلغ آن بر اساس درآمد مشمول مالیات، هزینههای قابل قبول و معافیتهای قانونی تعیین خواهد شد. نرخهای ماده ۱۳۱ بهصورت پلکانی هستند و نباید کل درآمد را با یک نرخ ثابت محاسبه کرد.
برای سال ۱۴۰۵، لازم است مودیان علاوه بر توجه به جدول ماده ۱۳۱، آخرین بخشنامههای سازمان امور مالیاتی درباره معافیت ماده ۱۰۱، تبصره ماده ۱۰۰، گروهبندی مشاغل و مهلت ارسال اظهارنامه را بررسی کنند. ثبت منظم درآمد و هزینه، تفکیک حساب کاری و شخصی و نگهداری اسناد معتبر، مهمترین راهکارهای کاهش اختلاف با اداره امور مالیاتی است.
یادداشت اعتبار اطلاعات: در بررسی لینکهای ارائهشده، برخی صفحات رسمی سازمان امور مالیاتی یا بدون محتوای قابل دریافت بودند و برخی مطالب رقبا نیز ارقام سال ۱۴۰۵ را بدون ارائه بخشنامه یا سند رسمی قطعی منتشر کرده بودند. به همین دلیل، ارقام ماده ۱۳۱ از متن قانون جدا شده و مبلغ معافیت و مقررات اجرایی ۱۴۰۵ با قید نیاز به تطبیق با ابلاغیه رسمی ارائه شده است.
پرسشهای متداول مالیات مشاغل آزاد
پاسخ کاربردی به مهمترین پرسشها درباره مالیات فریلنسرها، جواز کسب، درآمد آنلاین و نرخ مالیات مشاغل

 با ما آرامش اقتصادی را تجربه کنید!