

دستگاه کارتخوان (POS) امروزه به یکی از ابزارهای اصلی و حیاتی در گردش وجوه نقدی انواع کسبوکارها از فروشگاههای خردهفروشی، مطبهای پزشکی و شرکتها گرفته تا مشاغل خدماتی و کسبوکارهای خانگی تبدیل شده است. در راستای اجرای ماده ۱۱ قانون پایانههای فروشگاهی و سامانه مؤدیان و اتصال برخط شبکه پرداخت شاپرک به سازمان امور مالیاتی، کلیه اطلاعات تراکنشهای بانکی به عنوان شواهد فعالیت شغلی رصد میشوند. به همین دلیل، تمامی دارندگان پایانههای فروشگاهی موظفاند وضعیت مالیاتی خود را تعیین تکلیف کرده و هر دستگاه را دقیقاً به پرونده مالیاتی فعال مرتبط با همان صنف متصل کنند.
با این حال، یک باور اشتباه و بسیار رایج در این زمینه وجود دارد که کارشناسان سلام مالیات بارها بر اصلاح آن تأکید کردهاند: چیزی تحت عنوان «مالیات مجزا برای کارتخوان» وجود ندارد. سازمان مالیاتی صرفاً به دلیل داشتن دستگاه یا به ازای تعداد تراکنشها مالیاتی کسر نمیکند؛ بلکه دستگاه پوز صرفاً یک «ابزار شفافسازی گردش مالی» است. اطلاعات تراکنشهای کارتخوان در کنار ورودیهای درگاههای اینترنتی و سایر واریزیهای حسابهای تجاری، تنها مبنایی برای برآورد حجم کل فروش ناخالص مؤدی قرار میگیرند.
طبق اصول مالیاتی و استانداردهای حسابرسی، رقم نهایی مالیات عملکرد به هیچ وجه از کل مبالغ کشیدهشده روی کارتخوان محاسبه نمیشود، بلکه حاصل بررسی مجموعهای از متغیرهای کلیدی است؛ از جمله:
- نوع و صنف فعالیت (اینتاکد): ضریب سودآوری اختصاصی هر شغل در سامانههای مالیاتی.
- درآمد مشمول مالیات (سود خالص): کسر هزینههای جاری، قابل قبول و بهای تمامشده کالا یا خدمات از کل فروش.
- معافیتهای قانونی سالانه: اعمال معافیت پایه معیشتی ماده ۱۰۱ قانون مالیاتهای مستقیم.
- مقررات و بخشنامههای سالانه: تعیین تکلیف پرونده از طریق تسهیلات تبصره ماده ۱۰۰ (مالیات مقطوع) یا تسلیم اظهارنامه رسمی همراه با اسناد و مدارک.
مالیات کارت خوان چیست؟
مالیات کارت خوان در واقع اصطلاحی رایج برای مالیاتی است که بر درآمد فعالیت اقتصادی صاحب دستگاه پوز تعلق میگیرد. قانون مالیاتهای مستقیم، مالیات اشخاص حقیقی صاحب کسبوکار را بر اساس درآمد مشمول مالیات آنها تعیین میکند و تراکنشهای بانکی و دستگاههای پرداخت میتوانند یکی از منابع اطلاعاتی سازمان امور مالیاتی برای بررسی درآمد باشند.
مبلغ واریزشده به کارتخوان، بهتنهایی برابر با سود یا مالیات مؤدی نیست؛ اما میتواند در بررسی میزان فروش و درآمد کسبوکار نقش داشته باشد.
برای نمونه، فرض کنید یک فروشگاه در طول سال ۱۰ میلیارد تومان تراکنش کارتخوان داشته باشد. این مبلغ ممکن است شامل فروش کالا، برگشت وجه، جابهجایی وجوه یا برخی دریافتهای غیرمرتبط نیز باشد. در نتیجه نمیتوان بدون بررسی اسناد و ماهیت تراکنشها، مالیات را صرفاً با ضربکردن مبلغ تراکنش در یک درصد ثابت محاسبه کرد.
آیا هر دستگاه کارتخوان مالیات دارد؟
داشتن دستگاه کارتخوان بهتنهایی به معنی تعیین یک مالیات ثابت نیست. اما هر شخص یا کسبوکاری که از کارتخوان برای دریافت وجه مربوط به فعالیت اقتصادی استفاده میکند، باید وضعیت مالیاتی خود را مشخص کند.
در عمل، این موارد اهمیت دارند:
- دستگاه به نام چه شخص یا شرکتی ثبت شده است؟
- دستگاه برای چه فعالیتی استفاده میشود؟
- آیا دستگاه به پرونده مالیاتی متصل است؟
- مبلغ تراکنشها با فروش اظهارشده مطابقت دارد؟
- آیا اسناد هزینه و مدارک مالی وجود دارد؟
- آیا فعالیت مشمول معافیت یا نرخ صفر است؟
- مؤدی اظهارنامه مالیاتی خود را در مهلت مقرر ارائه کرده است؟
بنابراین، پاسخ کوتاه این است که کارتخوان مالیات جداگانهای ندارد، اما درآمد کسبوکاری که از طریق دستگاه دریافت میشود ممکن است مشمول مالیات عملکرد باشد.
مالیات دستگاه کارتخوان چگونه محاسبه میشود؟
محاسبه مالیات دستگاه کارتخوان بهصورت مستقیم از روی مبلغ تراکنش انجام نمیشود. سازمان امور مالیاتی ابتدا باید درآمد مشمول مالیات فعالیت را مشخص کند. این درآمد معمولاً از طریق یکی از روشهای زیر تعیین میشود:
روش اول: بررسی اسناد و مدارک واقعی
در این روش، درآمد و هزینههای فعالیت بر اساس اسناد و مدارک معتبر بررسی میشود. فرمول کلی به شکل زیر است:
نکته ممیزی: معافیتهای قانونی پایه (مانند معافیت ماده ۱۰۱ ق.م.م) در مرحله بعد از این حاصل کسر میشوند تا رقم نهایی مالیات قابل پرداخت به دست آید.
پس از کسر معافیتهای قانونی، نرخ مالیاتی مربوط به درآمد اشخاص حقیقی یا حقوقی اعمال میشود.
هزینههای قابل قبول باید با فعالیت ارتباط داشته باشند و طبق مقررات مالیاتی، مستند و قابل اثبات باشند. نمونههایی از این هزینهها میتواند شامل اجاره محل، حقوق کارکنان، هزینه خرید کالا، حملونقل، بیمه و هزینههای مرتبط با فعالیت باشد؛ البته پذیرش هر هزینه به شرایط قانونی و مدارک آن بستگی دارد.
روش دوم: استفاده از ضریب سود فعالیت
در بعضی موارد، میزان فروش پس از بررسی اطلاعات فعالیت و اعمال ضریب سود، برای تعیین درآمد مشمول مالیات مورد استفاده قرار میگیرد:
کاربرد: این روش در محاسبه توافقی تبصره ماده ۱۰۰ یا زمان عدم ارائه دفاتر/اسناد هزینه توسط سازمان امور مالیاتی مبنای تشخیص سود قرار میگیرد.
ضریب سود برای همه مشاغل یکسان نیست. برای مثال، ضریب فعالیت یک فروشگاه خردهفروشی با ضریب فعالیت یک پزشک، مشاور، پیمانکار یا ارائهدهنده خدمات تخصصی متفاوت است.
به همین دلیل، ارائه یک درصد ثابت برای تمام دارندگان دستگاه پوز از نظر فنی و مالیاتی قابل اتکا نیست.
نرخ مالیات اشخاص حقیقی
درآمد مشمول مالیات اشخاص حقیقی صاحب کسبوکار، پس از کسر معافیتهای قانونی، بر اساس نرخهای پلکانی ماده ۱۳۱ قانون مالیاتهای مستقیم بررسی میشود. نرخ نهایی به میزان درآمد مشمول مالیات بستگی دارد و نباید آن را با درصدی ثابت از کل تراکنشهای کارتخوان اشتباه گرفت.
مالیات اشخاص حقوقی
شرکتها و اشخاص حقوقی، صرفنظر از اینکه فروش خود را با کارتخوان، درگاه اینترنتی یا روشهای دیگر دریافت میکنند، تابع مقررات مالیات بر درآمد اشخاص حقوقی هستند. اطلاعات پایانههای فروشگاهی شرکت باید با پرونده مالیاتی و شناسه ملی همان شرکت مرتبط باشد.
چه کسانی مشمول مالیات کارتخوان هستند؟
آیا تراکنش کارتخوان همان درآمد محسوب میشود؟
خیر. این یکی از مهمترین نکاتی است که صاحبان مشاغل باید بدانند.
هر مبلغی که در حساب متصل به کارتخوان مشاهده میشود، الزاماً درآمد مشمول مالیات نیست. برخی تراکنشها ممکن است ماهیت غیر درآمدی داشته باشند، از جمله:
- برگشت وجه به مشتری
- انتقال وجه بین حسابهای متعلق به یک شخص
- دریافت وام یا تسهیلات
- دریافت قرض یا ودیعه
- جابهجایی وجه میان شرکا
- دریافت وجه بابت فروش دارایی شخصی
- مبالغ دریافتی به نمایندگی از دیگران
- مبالغ مربوط به تسویه حساب یا تنخواه
البته صرف ادعای غیردرآمدیبودن تراکنشها در ممیزی کافی نیست؛ مؤدی موظف است ماهیت غیرتجاری این وجوه را با اسناد مثبته و مستندات قانونی در سامانههای مالیاتی به اثبات برساند. در این میان، ارائه قراردادهای معتبر، فاکتورهای رسمی، رسیدهای برگشت وجه، اسناد دقیق حسابداری و تحلیل جامع گردش حساب از عوامل تعیینکننده در کاهش ریسکهای مالیاتی هستند. به همین دلیل، بهرهگیری از خدمات مالیاتی تخصصی و مشاورههای فنی، نقش کلیدی در سازماندهی دفاعیات مؤدی، آمادهسازی لوایح مالیاتی و اثبات قانونی عدم شمول مالیات بر اینگونه تراکنشها ایفا میکند.
کد مالیاتی دستگاه کارت خوان چیست؟
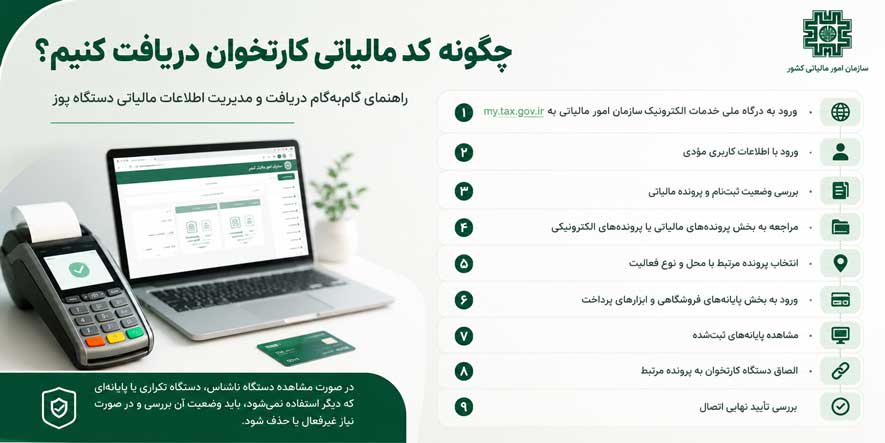
چگونه کد مالیاتی کارتخوان دریافت کنیم؟
برای دریافت اطلاعات مالیاتی مرتبط با دستگاه پوز، معمولاً مراحل زیر انجام میشود:
- ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir
- ورود با اطلاعات کاربری مؤدی
- بررسی وضعیت ثبتنام و پرونده مالیاتی
- مراجعه به بخش پروندههای مالیاتی یا پروندههای الکترونیکی
- انتخاب پرونده مرتبط با محل و نوع فعالیت
- ورود به بخش پایانههای فروشگاهی و ابزارهای پرداخت
- مشاهده پایانههای ثبتشده
- الصاق دستگاه کارتخوان به پرونده مرتبط
- بررسی تأیید نهایی اتصال
ممکن است نام گزینهها با توجه به تغییرات سامانه یا سطح دسترسی مؤدی کمی متفاوت باشد. در صورت مشاهده دستگاه ناشناس، دستگاه تکراری یا پایانهای که دیگر استفاده نمیشود، باید وضعیت آن بررسی و در صورت نیاز غیرفعال یا حذف شود.
کارتخوان باید به نام چه کسی باشد؟
بهترین حالت این است که کارتخوان به نام مالک واقعی کسبوکار یا شرکت استفادهکننده ثبت شود. استفاده از دستگاهی که به نام فرد دیگری است، میتواند باعث ایجاد ابهام درباره مالک درآمد شود.
این مسئله بهویژه در موارد زیر اهمیت دارد:
- استفاده از کارتخوان اعضای خانواده
- اجارهدادن کارتخوان
- استفاده از دستگاه شریک یا کارمند
- انتقال دستگاه به محل دیگر
- استفاده از کارتخوان برای فعالیتی غیر از فعالیت ثبتشده
- ادامه استفاده از دستگاه پس از تعطیلی کسبوکار
برای کاهش ریسک، اطلاعات مالک دستگاه، حساب بانکی، پرونده مالیاتی و فعالیت اقتصادی باید با یکدیگر سازگار باشند.
نحوه اتصال کارتخوان به پرونده مالیاتی
اتصال کارتخوان به پرونده مالیاتی از طریق درگاه خدمات الکترونیک سازمان امور مالیاتی انجام میشود. هدف از این فرآیند آن است که ابزار پرداخت مورد استفاده در فعالیت اقتصادی، به پرونده مالیاتی همان مؤدی ارتباط داده شود.
مراحل کلی اتصال دستگاه پوز
- تشکیل پرونده مالیاتی برای فعالیت اقتصادی
- تکمیل اطلاعات هویتی و محل فعالیت
- ورود به حساب کاربری در my.tax.gov.ir
- انتخاب پرونده مالیاتی مربوط به فعالیت
- مراجعه به بخش پایانههای فروشگاهی
- مشاهده فهرست کارتخوانها و درگاههای ثبتشده
- انتخاب گزینه الصاق یا اتصال پایانه
- انتخاب پرونده و فعالیت مرتبط
- تأیید اطلاعات
- بررسی وضعیت نهایی اتصال
اگر دستگاه در فهرست نمایش داده نمیشود، ممکن است اطلاعات آن هنوز از سوی شرکت پرداخت یا بانک به سامانه منتقل نشده باشد. در این شرایط، باید اطلاعات پذیرنده از شرکت ارائهدهنده دستگاه نیز بررسی شود.
چرا اتصال کارتخوان اهمیت دارد؟
اتصال صحیح دستگاه به پرونده مالیاتی باعث میشود:
- اطلاعات ابزار پرداخت به مؤدی واقعی مرتبط شود.
- ریسک ایجاد پرونده ناشناس کاهش پیدا کند.
- امکان بررسی و مدیریت پایانهها فراهم شود.
- مغایرت میان فعالیت واقعی و اطلاعات سامانه کاهش یابد.
- در زمان رسیدگی، توضیح درباره تراکنشها سادهتر باشد.
- دستگاههای غیرفعال یا ناشناس قابل شناسایی باشند.
اتصال کارتخوان به پرونده مالیاتی بهمعنای پرداخت خودکار مالیات نیست؛ بلکه بخشی از فرآیند ثبت و شفافسازی فعالیت اقتصادی است.
مالیات کارت خوان سیار
کارتخوان سیار از نظر مالیاتی تفاوت ماهوی با کارتخوان ثابت ندارد. تفاوت اصلی آن در شیوه استفاده و قابلیت جابهجایی دستگاه است، نه در اصل تکلیف مالیاتی.
اگر دستگاه سیار برای دریافت وجه مربوط به کسبوکار استفاده شود، باید:
- به مؤدی واقعی مرتبط باشد.
- در پرونده مالیاتی ثبت یا الصاق شود.
- برای فعالیت مشخص استفاده شود.
- از واگذاری آن به افراد دیگر خودداری شود.
- تراکنشهای غیرمرتبط با فعالیت از طریق آن انجام نشود.
- در صورت توقف فعالیت، وضعیت دستگاه مشخص شود.
برای مثال، یک فروشنده دورهگرد، ارائهدهنده خدمات در محل، پیک، غرفهدار یا کسبوکار خانگی ممکن است از کارتخوان سیار استفاده کند. سیاربودن دستگاه، کسبوکار را بهصورت خودکار از مالیات معاف نمیکند.
آیا کارتخوان سیار مالیات بیشتری دارد؟
خیر. نوع ثابت یا سیار دستگاه، بهتنهایی باعث افزایش یا کاهش نرخ مالیات نمیشود. مالیات به ماهیت فعالیت و درآمد مشمول مالیات مربوط است، نه به شکل ظاهری دستگاه.
با این حال، در کارتخوانهای سیار به دلیل جابهجایی دستگاه، احتمال استفاده در محل یا فعالیتی متفاوت وجود دارد. بنابراین نگهداری اسناد فروش و ثبت دقیق محل و نوع فعالیت اهمیت بیشتری پیدا میکند.
مشاغل معاف از مالیات کارتخوان
بهکاربردن عبارت «مشاغل معاف از مالیات کارتخوان» از نظر محتوایی رایج است؛ اما از نظر دقیقتر، ممکن است معافیت به درآمد، نوع فعالیت یا شرایط خاص مؤدی مربوط باشد، نه خود دستگاه.برخی فعالیتها ممکن است طبق قوانین خاص، از مالیات معاف یا مشمول نرخ صفر باشند. نمونههایی که در قوانین یا بخشنامههای مختلف مورد توجه قرار گرفتهاند عبارتاند از:
- برخی فعالیتهای آموزشی
- بعضی فعالیتهای درمانی
- مؤسسات خیریه واجد شرایط
- برخی فعالیتهای فرهنگی و هنری
- برخی فعالیتهای کشاورزی
- بعضی فعالیتهای صنایعدستی
- برخی شرکتهای دانشبنیان، در صورت احراز شرایط قانونی
این فهرست را نباید بهصورت ثابت و دائمی منتشر کرد؛ زیرا شرایط برخورداری از معافیت، نوع مجوز، محل فعالیت، نوع درآمد و مقررات سالانه میتواند تعیینکننده باشد.
آیا مشاغل معاف باید کارتخوان را ثبت کنند؟
معافیت مالیاتی بهمعنای حذف همه تکالیف قانونی نیست. ممکن است مؤدی همچنان مکلف باشد:
- پرونده مالیاتی تشکیل دهد.
- ابزار پرداخت خود را ثبت و متصل کند.
- اظهارنامه یا فرمهای مربوط را ارائه کند.
- اسناد فعالیت را نگهداری کند.
- شرایط معافیت را اثبات کند.
بنابراین بهتر است پیش از حذف یا ثبتنکردن دستگاه، وضعیت فعالیت با قانون و بخشنامه معتبر همان سال تطبیق داده شود.
استعلام مالیات کارتخوان
استعلام وضعیت مالیاتی کارتخوان از طریق درگاه ملی خدمات الکترونیک سازمان امور مالیاتی انجام میشود. برای مشاهده اطلاعات پرونده، مؤدی باید با نام کاربری و رمز عبور خود وارد حساب کاربری شود.
در پنل مالیاتی، بسته به نوع پرونده و خدمات فعال، ممکن است اطلاعاتی درباره موارد زیر قابل مشاهده باشد:
- پروندههای مالیاتی
- وضعیت ثبتنام
- پایانههای فروشگاهی
- درگاههای پرداخت
- اظهارنامههای عملکرد
- بدهیهای مالیاتی
- برگهای تشخیص یا قطعی
- ابلاغیهها
- درخواستها و اعتراضها
غیرفعالکردن یا حذف کارتخوان
اگر کسبوکار تعطیل شده، دستگاه به فرد دیگری واگذار شده یا دیگر از آن استفاده نمیشود، باید وضعیت آن تعیین تکلیف شود.
مراحل کلی عبارتاند از:
- قطع همکاری یا غیرفعالسازی دستگاه از طریق بانک یا شرکت پرداخت
- بررسی وضعیت پایانه در سامانه مالیاتی
- انتخاب گزینه غیرفعالسازی یا حذف، در صورت فعالبودن این امکان
- ثبت تاریخ توقف فعالیت
- نگهداری رسید یا کد پیگیری
- بررسی نبودن بدهی یا تکلیف معوق
خاموشکردن دستگاه یا کنارگذاشتن آن، لزوماً به معنی غیرفعالشدن مالیاتی نیست. بهتر است غیرفعالسازی بانکی و مالیاتی بهصورت جداگانه کنترل شود.
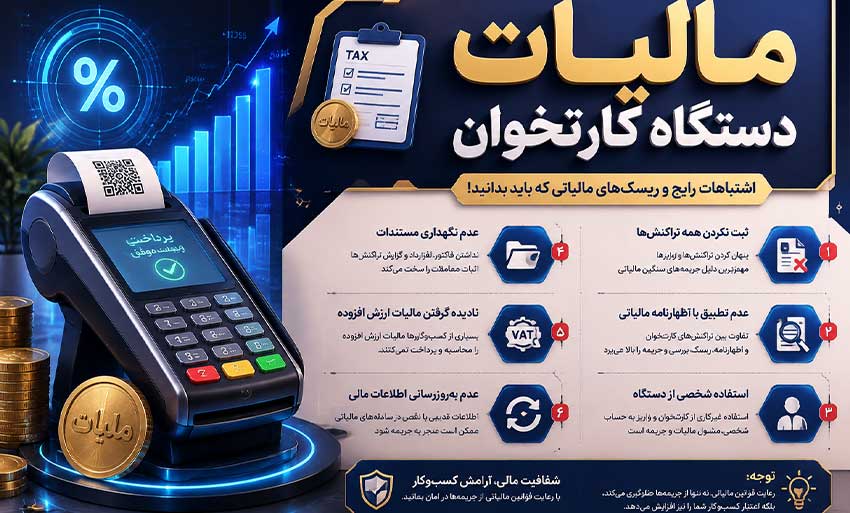
خطاهای رایج صاحبان دستگاه پوز
استفاده از کارتخوان دیگران
استفاده از کارتخوان فرد دیگر میتواند باعث شود تراکنشها به نام مالک دستگاه ثبت شود یا در زمان رسیدگی درباره صاحب واقعی درآمد ابهام ایجاد شود.
اتصال چند دستگاه به یک فعالیت بدون مستندسازی
داشتن چند کارتخوان ممنوع نیست؛ اما همه دستگاهها باید وضعیت مشخصی داشته باشند و برای فعالیت واقعی مؤدی استفاده شوند.
استفاده از یک دستگاه برای چند کسبوکار
اگر چند فعالیت مستقل از یک دستگاه استفاده کنند، تفکیک درآمدها و اثبات مالکیت تراکنشها دشوار میشود.
ثبتنکردن تراکنشهای غیر درآمدی
مبالغی که ماهیت فروش ندارند باید با اسناد مناسب تفکیک و مستند شوند.
بیتوجهی به اظهارنامه
ثبت کارتخوان جای اظهارنامه مالیاتی را نمیگیرد. مؤدی باید تکالیف اظهارنامهای خود را طبق مقررات و مهلتهای اعلامشده انجام دهد.
استناد به جدولهای قدیمی
اعداد مربوط به معافیت، گروهبندی و برخی ضوابط ممکن است هر سال تغییر کنند. استفاده از محتوای قدیمی بدون ذکر سال میتواند موجب تصمیم اشتباه شود.
برای اعتراض به مالیات کارتخوان چه باید کرد؟
اگر مؤدی معتقد است مبلغ تعیینشده با درآمد واقعی او مطابقت ندارد، باید در مهلت قانونی نسبت به برگ تشخیص یا مطالبه مالیات اعتراض کند.
مدارک مفید برای بررسی میتواند شامل موارد زیر باشد:
- گزارش فروش
- دفاتر و اسناد حسابداری
- فاکتورهای خرید و فروش
- اسناد برگشت وجه
- قراردادها
- مدارک مربوط به وام یا قرض
- گردش حسابهای مرتبط
- اسناد انتقال وجه بین حسابهای شخصی
- مدارک هزینههای قابل قبول
- مستندات تعطیلی یا توقف فعالیت
اعتراض بدون ارائه دلیل و سند معمولاً قدرت کافی ندارد. همچنین مهلت اعتراض باید جدی گرفته شود؛ زیرا پس از پایان مهلتهای قانونی، امکان استفاده از برخی مراحل رسیدگی محدود خواهد شد.
مشاوره مالیاتی دستگاه پوز
مشاوره مالیاتی دستگاه پوز زمانی اهمیت بیشتری پیدا میکند که:
- مبلغ تراکنشها با فروش واقعی اختلاف دارد.
- دستگاه به نام فرد دیگری ثبت شده است.
- چند کارتخوان یا درگاه پرداخت دارید.
- کارتخوان سیار در چند محل استفاده شده است.
- دستگاه ناشناس در پرونده مالیاتی مشاهده میشود.
- برای فعالیت خود ادعای معافیت دارید.
- برگ تشخیص مالیاتی دریافت کردهاید.
- حساب شخصی و حساب کسبوکار از یکدیگر تفکیک نشدهاند.
- بخشی از تراکنشها غیر درآمدی است.
- کسبوکار خود را تعطیل کردهاید اما دستگاه هنوز فعال است.
مشاور مالیاتی میتواند با بررسی نوع فعالیت، اسناد مالی، اطلاعات پایانهها و اظهارنامه، مشخص کند که کدام تراکنشها به فعالیت مربوط هستند، چه مدارکی برای دفاع لازم است و چه تکالیفی باید انجام شود.
نتیجه گیری
مالیات کارتخوان، مالیاتی مستقل و جدا از مالیات عملکرد نیست؛ بلکه تراکنشهای دستگاه پوز میتوانند یکی از منابع اطلاعاتی برای شناسایی فروش و درآمد کسبوکار باشند. به همین دلیل، صاحبان کارتخوان باید دستگاه را به پرونده مالیاتی مؤدی واقعی متصل کنند، از استفاده از پایانه دیگران خودداری کنند و اسناد مربوط به درآمد و هزینههای خود را نگهداری کنند.
مبلغ تراکنش کارتخوان با سود یا مالیات نهایی یکسان نیست. برای محاسبه دقیق باید نوع فعالیت، ضریب سود، هزینههای قابل قبول، معافیت سالانه و مقررات مالیاتی سال مربوط بررسی شود.
همچنین ارقام معافیت و فهرست برخی فعالیتهای مشمول معافیت ممکن است تغییر کند. بنابراین، استفاده از جدولهای قدیمی یا محاسبه مالیات با یک درصد ثابت، روش قابل اعتمادی نیست. در مواردی مانند مغایرت تراکنشها، کارتخوان سیار، دستگاه به نام دیگران، فعالیتهای معاف یا دریافت برگ تشخیص، بررسی پرونده توسط متخصص مالیاتی ضروری است.
پرسشهای متداول
پاسخ به مهمترین ابهامها درباره مالیات دستگاههای کارتخوان (POS)
پاسخها جنبه عمومی و آموزشی دارند. ملاک نهایی محاسبه مالیات، اتصال رسمی پایانه به پرونده مالیاتی، قوانین بودجه سنواتی و مستندات رسیدگی ممیزان مالیاتی است.

 با ما آرامش اقتصادی را تجربه کنید!