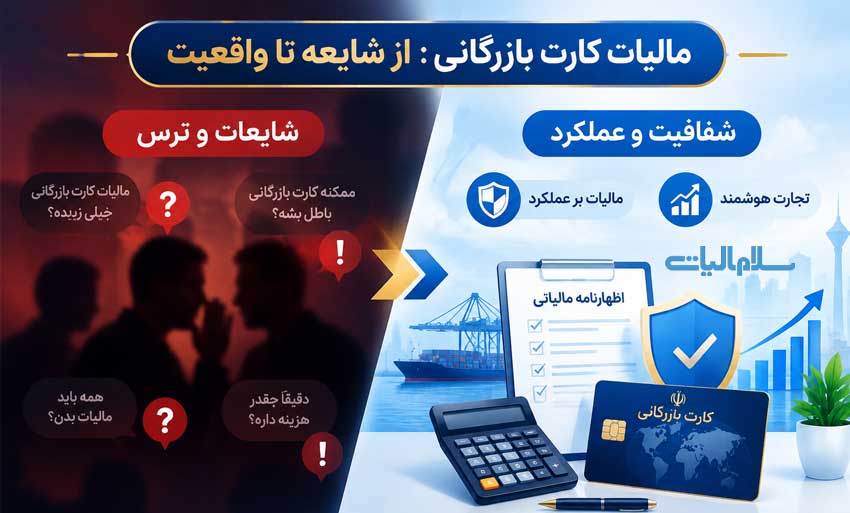
یکی از بزرگترین چالشها و دغدغههای فکری بازرگانان، تولیدکنندگان و واردکنندگان در بدو ورود به حوزه تجارت بینالملل، مسأله «مالیات کارت بازرگانی» است. در فضای پرنوسان بازار ایران، شایعات متعددی دستبهدست میشود؛ از ارقام نجومی چندصد میلیونی برای صدور یا تمدید کارت گرفته تا باورهای غلط و خطرناکی مانند اینکه «صرفِ داشتن کارت بازرگانی، فارغ از کارکرد و سود، مشمول مالیاتهای سنگین سالانه میشود». همین ابهامات باعث شده است بسیاری از کسبوکارها، علیرغم داشتن پتانسیل صادراتی یا نیاز به واردات مواد اولیه، از ورود به این حوزه هراس داشته باشند یا ناآگاهانه در دام کارتهای بازرگانی اجارهای بیفتند.
واقعیت این است که نظام مالیاتی حاکم بر کارتهای بازرگانی، برخلاف باور عمومی، یک سیستم «مبتنی بر عملکرد» است، نه یک هزینه ثابتِمجوز محور. با این حال، با اجرایی شدن قوانین سختگیرانه جدید، از جمله قانون پایانههای فروشگاهی، سامانه مودیان و نظارتهای دقیق بر رفع تعهد ارزی، دیگر دوران «کدخدامنشی» و حسابسازیهای دستی به پایان رسیده است. امروز، هر فعال اقتصادی که بدون دانش کافی از «بهای تمامشده واقعی»، «چگونگی تهاتر مالیات عملکرد با مالیات علیالحساب گمرکی» و «الزامات قانونی رفع تعهد ارزی» قدم در این مسیر بگذارد، مستقیماً خود را در معرض جریمههای غیرقابلبخششی قرار داده است که گاه تا پای توقیف تمامی داراییهای شخصی و محکومیتهای کیفری سنگین پیش میرود.
در این مقاله تحلیلی و تخصصی، فراتر از تعاریف ساده کتابی، به کالبدشکافی عمیق نظام مالیاتی حاکم بر کارت بازرگانی میپردازیم. ما در این راهنما به تمام نقاط تاریک و مبهم پاسخ میدهیم: از تفاوتهای بنیادین مالیاتی بین اشخاص حقیقی و حقوقی گرفته تا فرمولهای دقیق محاسبه مالیات علیالحساب ۴ درصدی گمرک، شرایط طلایی معافیتهای صادراتی، الزامات ورود اطلاعات به سامانه مودیان و در نهایت، راهکارهای کاملاً قانونی برای بهینهسازی مالیاتی و جلوگیری از جرایم ماده ۲۷۴ قانون مالیاتهای مستقیم. اگر به دنبال خروج از ابهام و ساختن یک سابقه درخشان در بازرگانی هستید، این مقاله نقشه راه شماست.
کارت بازرگانی چیست و ماهیت مالیاتی آن چگونه تعریف میشود؟
تعریف قانونی کارت بازرگانی، مرجع صدور، اعتبار کارت و پاسخ روشن به این پرسش که «آیا نفسِ کارت بازرگانی مالیات دارد؟»
طبق ماده ۲ قانون مقررات صادرات و واردات (مصوب ۱۳۷۲)، انجام فعالیت در زمینه واردات و صادرات کالا به صورت تجاری، نیازمند داشتن کارت بازرگانی است. این کارت یک مجوز قانونی است که توسط
اتاقهای بازرگانی، صنایع، معادن و کشاورزی یا اتاق تعاون صادر میشود و برای اعتبار نهایی باید به تأیید وزارت صنعت، معدن و تجارت (از طریق سامانه جامع تجارت) برسد.
اعتبار کارت معمولاً برای فعالان نوپا ۱ سال و برای فعالان مجربتر تا ۵ سال متغیر است.
سازمان امور مالیاتی کشور بر روی سند فیزیکی یا مجوز کارت بازرگانی هیچگونه مالیات ثابتی وضع نکرده است. در واقع:
مالیات کارت بازرگانی، همان مالیات بر درآمد عملکرد ناشی از فعالیتهای تجاری دارنده کارت است.
به بیانی شفافتر، اگر دارنده کارت بازرگانی در طول یک سال مالی حتی یک دلار هم واردات یا صادرات نداشته باشد،
مشمول مالیات بر سود نخواهد شد؛ مشروط بر اینکه تکالیف اظهار عدم فعالیت و ارائه دفاتر قانونی را بهموقع انجام دهد.
سلام مالیات میتواند نقطه شروع مطمئنی برای تشکیل ساختار پرونده مالیاتی و جلوگیری از جرایم بدوی باشد.
بررسی موشکافانه تفاوت مالیات کارت بازرگانی حقیقی و حقوقی
نظام حقوقی و مالیاتی حاکم بر کارتهای بازرگانی به دو شاخه کاملاً مستقل تقسیم میشود. انتخاب نوع کارت (شخصی یا شرکتی) مستقیماً نرخ نهایی محاسبه سود، هزینهها و نحوه بازرسی سازمان را تغییر میدهد.
مقایسه مالیاتی کارت بازرگانی شخص حقیقی و حقوقی
تفاوتها از منظر نرخ مالیات، مبانی قانونی، تکالیف دفتری و ریسکهای اعتبارسنجی
۱. کارت بازرگانی اشخاص حقیقی (نرخ پلکانی ماده ۱۳۱ ق.م.م)
نحوه محاسبه درآمد مشمول مالیات، تکالیف گروه اول و پلکانهای سهگانه مالیاتی
پله اول: نسبت به سود خالص سالانه تا سقف معین قانونی
پله دوم: نسبت به مازاد سقف اول تا پله دوم قانونی
پله سوم: نسبت به مازاد ارقام پله دوم به بالا
۲. کارت بازرگانی اشخاص حقوقی (شرکتهای بازرگانی)
چنانچه فعالیت بازرگانی در قالب یک شخصیت حقوقی مستقل (مانند شرکت با مسئولیت محدود، سهامی خاص یا تعاونی) انجام شود، پرونده مالیاتی بر اساس چارچوبهای سختگیرانهتر اما شفافتر باب چهارم قانون مالیاتهای مستقیم بررسی میشود. در این حالت، شرکت به عنوان یک هویت حقوقی مجزا از سهامداران و مدیران شناخته شده و قواعد درآمد، هزینه و نرخ محاسبه کاملاً متمایز از اشخاص حقیقی است:
- فرمول تشخیص درآمد مشمول مالیات:
برخلاف تصور اولیه، مالیات بر کل درآمد ناخالص (فروش یا ارزش گمرکی) اعمال نمیشود؛ بلکه مبنای محاسبه، «سود خالص عملیاتی و غیرعملیاتی» شرکت در طول سال مالی است:
- نرخ مقطوع ماده ۱۰۵ قانون مالیاتهای مستقیم:
مطابق با صریح ماده ۱۰۵ ق.م.م، جمع درآمد شرکتها و درآمد ناشی از فعالیتهای انتفاعی سایر اشخاص حقوقی، پس از کسر معافیتهای مقرر قانونی، مشمول مالیات به نرخ مقطوع ۲۵ درصد خواهد بود. بر خلاف اشخاص حقیقی، در ساختار حقوقی نرخ پلکانی یا چندپلهای وجود ندارد و از اولین ریال سود خالص، محاسبه با همین نرخ ثابت صورت میپذیرد.
- عدم شمول معافیت ماده ۱۰۱ و چرایی آن:
اشخاص حقوقی به هیچ عنوان امکان استفاده از معافیت سالانه معیشتی موضوع ماده ۱۰۱ ق.م.م (که مخصوص اشخاص حقیقی و مشاغل است) را ندارند. در نقطه مقابل، شرکتها از ساختار استاندارد استهلاک داراییها و سازوکار جامع پذیرش هزینهها مطابق با مواد ۱۴۷ تا ۱۵۱ قانون بهرهمند هستند.
- فرصت طلایی استهلاک زیان سنواتی (بند ۱۲ ماده ۱۴۸):
یکی از بزرگترین مزیتهای کارت بازرگانی حقوقی، امکان انتقال و استهلاک «زیان تاییدشده» است. بر اساس بند ۱۲ ماده ۱۴۸ ق.م.م، چنانچه شرکت در یک دوره مالی به دلایل مستند تجاری، نوسانات نرخ ارز یا شرایط بازار دچار زیان عملکردی شود و این زیان به تایید اداره امور مالیاتی برسد، زیان مذکور میتواند به عنوان هزینه قابل قبول در سالهای مالی بعد محاسبه شده و از سود سالهای آینده کسر (مستهلک) گردد؛ مزیتی که در مدیریت جریان نقدی و کاهش بار مالیاتی پروژههای سنگین نقش نجاتبخش دارد.
- اعتبار مالیاتی و تهاتر پیشپرداختهای گمرکی (ماده ۱۶۳):
شرکتهای بازرگانی با ثبت اظهارنامههای گمرکی، کلیه ارقام پرداختی بابت مالیات علیالحساب ۴ درصدی در مبادی ورودی کالا را در سرفصل «پیشپرداخت مالیات عملکرد» ثبت دفاتر میکنند. در پایان دوره مالی، این مبالغ عیناً از مالیات ۲۵ درصدی محاسبهشده کسر (تهاتر) میشود و در صورت وجود اضافه پرداختی، شرکت حق قانونی درخواست استرداد (ریفاند) یا انتقال به سنوات بعد را خواهد داشت.
- مزیت استراتژیک در مقیاسپذیری و ارزیابی ریسک اعتباری:
هرچند رعایت الزامات حسابداری شرکتی مستلزم استقرار سیستمهای مالی دقیق، انطباق کامل با سرفصلهای سامانه مودیان و تنظیم دقیق یادداشتهای همراه صورتهای مالی است؛ اما در فعالیتهای بزرگ، تکیه بر ساختار حقوقی ریسک تراکنشهای شخصی مدیران را کاهش داده، سقف اعتباری بازرگانی بالاتری در سامانه جامع تجارت به همراه دارد و احتمال صدور برگ تشخیصهای سنگین مبتنی بر حدس و برآورد را به حداقل میرساند.
تحلیل مالیات واردات با کارت بازرگانی؛ مکانیزم علیالحساب و گمرکی
واردات کالا با کارت بازرگانی فرآیندی چندوجهی است که در آن گمرک جمهوری اسلامی ایران به عنوان کارگزار وصول مالیات برای سازمان امور مالیاتی عمل میکند.
۱. مالیات علیالحساب ۴ درصد واردات چیست؟
بر اساس دستورالعملهای صادره منطبق بر ماده ۱۶۳ ق.م.م، از کلیه کالاهای وارداتی تجاری در زمان ترخیص از گمرک، مبلغی معادل ۴ درصد به عنوان مالیات علیالحساب عملکرد دریافت میشود.
این ۴ درصد مالیات نهایی نیست؛ بلکه یک پیشپرداخت اعتباری (Credit) است. این مبلغ به کد اقتصادی و شناسه ملی دارنده کارت در سازمان مالیاتی واریز شده و هنگام رسیدگی نهایی به پرونده عملکرد، از مالیات قطعی کسر میگردد.
شرایط تخفیف یا معافیت از ۴ درصد علیالحساب:
- کاهش به ۲ درصد یا معافیت کامل: واحدهای تولیدی دارای پروانه بهرهبرداری معتبر که مواد اولیه یا خطوط تولید خود را وارد میکنند، شرکتهای دانشبنیان مورد تایید معاونت علمی ریاستجمهوری، و همچنین مودیان خوشحسابی که در سامانههای مالیاتی رتبه اعتباری «الف» دارند و فاقد بدهی معوق مالیاتی هستند.
- الزام پرداخت قطعی ۴ درصد: دارندگان کارتهای بازرگانی نوپا (سال اول فعالیت) یا اشخاصی که رتبه اعتباری پایینی دارند، ملزم به پرداخت بدون اغماض این ۴ درصد در گمرک هستند تا انگیزه فرار مالیاتی کاهش یابد.
۲. مالیات بر ارزش افزوده و عوارض گمرکی
علاوه بر مالیات عملکرد و علیالحساب، بر اساس قانون دائمی مالیات بر ارزش افزوده، مودی در مبادی ورودی مکلف به پرداخت مالیات بر ارزش افزوده (نرخ عمومی ۱۰ درصد) بر روی مجموع ارزش گمرکی بعلاوه حقوق ورودی است. این مبلغ، مالیات پرداختی (اعتبار مالیاتی) واردکننده محسوب شده و از ارزش افزوده وصولی در زمان فروش نهایی کالا در داخل کشور تهاتر میگردد.
مالیات صادرات و کارت بازرگانی؛ شرط حیاتی رفع تعهد ارزی
دیدگاه کلان اقتصادی در اسناد بالادستی، همواره بر محور حمایت از تولید ملی و تشویق صادرات غیرنفتی و خدمات استوار بوده است. با این حال، به دلیل تنگناهای ارزی و لزوم مدیریت منابع، این سیاست تشویقی در سالهای اخیر دستخوش تحولی بنیادین شده و با یک اهرم نظارتی فوقالعاده سختگیرانه ارزی پیوند خورده است؛ پیوندی که مرز میان «سودآوری معاف از مالیات» و «ورشکستگی ناشی از جرایم مالیاتی» را تعیین میکند.
۱. ماده ۱۴۱ قانون مالیاتهای مستقیم و استثنائات مواد خام
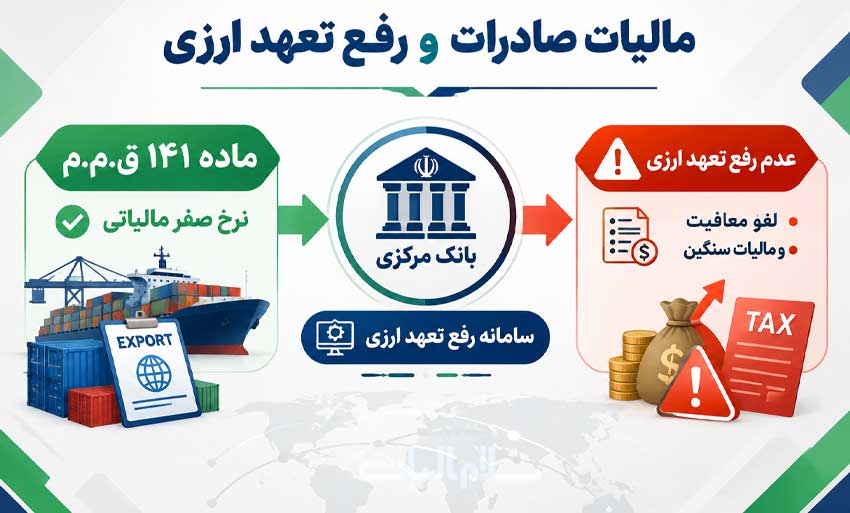
بر اساس متن صریح ماده ۱۴۱ ق.م.م، صد درصد (۱۰۰٪) درآمد حاصل از صادرات خدمات و کالاهای غیرنفتی و محصولات بخش کشاورزی، مشمول مالیات با نرخ صفر است. اعمال نرخ صفر به این معناست که صادرکننده موظف به اظهار دقیق درآمدها، ارائه اسناد مثبته و تسلیم اظهارنامه مالیاتی است، اما بار مالیاتی پرداختی او صفر درصد محاسبه خواهد شد.
اما این معافیت یک استثنای بسیار بزرگ و استراتژیک دارد:
- صادرات مواد خام و کالاهای نیمهخام: بر اساس بندهای قانونی برنامههای توسعه و قوانین بودجه سالانه، صادرات مواد خام، معدنی، فلزی، نفتی، گازی و پتروشیمی به هیچ وجه مشمول نرخ صفر نیست.
- این اقلام بر اساس فهرست مصوب و بهروزشده هیئت وزیران، نه تنها مشمول مالیات بر درآمد عملکرد (با نرخهای ۲۵٪ یا پلکانی) میشوند، بلکه عوارض سنگین صادراتی نیز به آنها تعلق میگیرد تا از خامفروشی جلوگیری شده و زنجیره ارزش داخلی تقویت شود.
۲. شرط خطیر و بنیادین: اتصال سامانهای رفع تعهد ارزی به معافیتها
طبق تبصرههای ماده ۱۱ قانون جهش تولید دانشبنیان و احکام مندرج در قوانین بودجه سنواتی، برخورداری از هرگونه مشوق قانونی، نرخ صفر مالیاتی و مهمتر از همه استرداد مالیات بر ارزش افزوده (VAT) نهادههای مصرفی، به صورت صددرصدی منوط به «تایید بازگشت ارز حاصل از صادرات به چرخه اقتصادی کشور توسط بانک مرکزی» است.
به بیان ساده: بدون ثبت و تایید کوتاژهای صادراتی در سامانه جامع تجارت و بانک مرکزی، هیچ معافیت مالیاتی برای دارنده کارت بازرگانی متصور نخواهد بود.
۳. شیوههای معتبر و مصوب قانونی برای رفع تعهد ارزی
بر اساس بستههای سیاستی بانک مرکزی، تجار و بازرگانان مکلفند ظرف مهلتهای مقرر قانونی (عموماً مهلت پایه چندماهه که در موارد خاص قابل تمدید است) از طریق یکی از الگوهای رسمی زیر تعهد خود را ایفا نمایند:
- عرضه و فروش ارز در سامانههای رسمی: فروش مستقیم حواله در سامانه نیما یا بازارهای ارز توافقی به نرخ مصوب یا توافقی.
- واردات در مقابل صادرات خود: استفاده مستقیم از ارز حاصل از صادرات کالا جهت ثبتسفارش و ترخیص مواد اولیه، خطوط تولید یا کالاهای مجاز توسط خود صادرکننده.
- واگذاری پروانه صادراتی به واردکننده غیر: انتقال امتیاز پروانه صادراتی (کوتاژ) در بستر سامانهای به بازرگانان دیگر جهت واردات کالاهای مجاز.
- فروش اسکناس به بانکها و صرافیهای مجاز: تحویل فیزیکی اسکناس معتبر ارزی و ثبت رسمی تراکنش در سامانه نظارت ارز (سنا).
- تسویه بدهیهای تسهیلات ارزی: بازپرداخت اقساط تسهیلات ارزی که قبلاً از محل حساب ذخیره ارزی، صندوق توسعه ملی یا بانکها اخذ شده است.
۴. عواقب فاجعهبار عدم رفع تعهد ارزی در رسیدگی مالیاتی
چنانچه صادرکننده در موعد قانونی موفق به ایفای تعهدات ارزی خود نشود، با زنجیرهای از تنبیهات مالی، مالیاتی و تجاری روبهرو خواهد شد:
- لغو بلادرنگ نرخ صفر: پرونده صادرکننده از شمول ماده ۱۴۱ خارج شده و کل ارزش فروش صادراتی به عنوان درآمد مشمول مالیات عادی شناسایی میشود.
- تسعیر درآمد با نرخ آزاد بازار: سازمان امور مالیاتی درآمد ارزی ثبتشده در پروانههای گمرکی را بر اساس بالاترین نرخ تسعیر اعلامی (معمولاً نزدیک به نرخ بازار آزاد یا نرخ میانگین سامانه سنا) تبدیل به ریال کرده و سود تخمینی حاصل را مشمول مالیات مقطوع ۲۵ درصدی (برای شرکتها) یا پلکانی تا ۲۵ درصدی (برای اشخاص حقیقی) مینماید.
- عدم استرداد و ابطال اعتبار مالیات بر ارزش افزوده: صادرکنندگان معمولاً مبالغ زیادی ارزش افزوده بابت خرید مواد اولیه و خدمات بستهبندی میپردازند که قانوناً باید ظرف یک ماه به آنها پس داده شود؛ در صورت عدم رفع تعهد ارزی، این مبالغ سوخت شده و به عنوان طلب مالیاتی قابل استرداد پذیرفته نمیشود.
- جریمههای تبعی و مسدودیهای سامانهای: علاوه بر مالیاتهای مذکور، محدودیتهایی مانند عدم تمدید کارت بازرگانی، تعلیق رتبه اعتباری در سامانه جامع تجارت، اعمال جریمه موضوع تبصره ۶ ماده ۱۶ قانون پایانههای فروشگاهی و حتی ارجاع پرونده به مراجع رسیدگی به تعزیرات حکومتی و قاچاق کالا و ارز در انتظار مودی خواهد بود.
فرمول و نمونه سناریوی محاسباتی مالیات کارت بازرگانی
برای درک کامل ریاضی و سیستمی این فرآیند، یک سناریوی جامع واردات توسط یک تاجر حقیقی را شبیهسازی میکنیم:
گامهای محاسبه مالیات عملکرد سالانه:
همانطور که مشاهده میکنید، تاجر در پایان سال مالی به جای ۲۴۵ میلیون، تنها ۴۵ میلیون تومان مالیات به حساب سازمان امور مالیاتی واریز خواهد کرد. مدیریت صحیح چنین پروندههایی جهت جمعآوری دقیق قبوض گمرکی و گزارشهای انبار، از طریق استقرار و پیادهسازی متمرکز خدمات مالیاتی میسر خواهد شد تا از خطای محاسباتی ممیز و ورود پرونده به چرخه علیالرأس پیشگیری شود.
خطرات ویرانگر کارتهای بازرگانی اجارهای و جرایم ماده ۲۷۴ ق.م.م
یکی از خطرناکترین حوزهها در بازرگانی ایران، اجاره دادن کارتهای بازرگانی است. دلالان با وعده پرداخت مبالغ ماهیانه اندک (مثلاً ۵۰ تا ۱۰۰ میلیون تومان)، کارت بازرگانی افراد کماطلاع را در اختیار گرفته و با آن میلیونها دلار کالای پرریسک وارد میکنند.
تبعات سهمگین برای واگذارکننده:
- اصل پاسخگویی تضامنی و انفرادی: سازمان امور مالیاتی و گمرک هیچگونه وکالتنامه یا قرارداد خصوصی میان دارنده کارت و دلال را به رسمیت نمیشناسند. بدهیهای مالیاتی چند ده میلیاردی منحصراً از فردی که کارت به نام اوست مطالبه میگردد.
- اقدامات اجرایی موضوع ماده ۲۱۸ ق.م.م: مسدودسازی تمامی حسابهای بانکی شخصی، توقیف خودرو، املاک و حتی مستمری و یارانه، به همراه ممنوعالخروجی قطعی.
- جرمانگاری کیفری طبق ماده ۲۷۴ قانون مالیاتهای مستقیم:بندهای ۱، ۲ و ۳ ماده ۲۷۴ صراحتاً بیان میدارد: تنظیم دفاتر و اسناد به نام دیگری، استفاده از کارت بازرگانی اشخاص دیگر به قصد فرار مالیاتی، یا واگذاری کارت خود به دیگران، جرم کیفری درجه شش محسوب شده و علاوه بر پرداخت اصل مالیات و جرایم، مرتکب به حبس تعزیری از ۶ ماه تا ۲ سال محکوم خواهد شد.
تکالیف ادواری و تقویم انضباط مالی دارنده کارت بازرگانی
یک بازرگان حرفهای برای اجتناب از جرایم غیرقابل بخشش، باید چرخه سالانه تکالیف مالیاتی خود را با دقت ساعت پیش ببرد:
- پلمب دفاتر قانونی قبل از شروع سال مالی: تمامی اشخاص حقوقی و مشاغل گروه اول باید قبل از پایان اسفندماه هر سال، دفاتر روزنامه و کل سال بعد را از طریق سامانه ثبت شرکتها پلمب نمایند.
- ارسال معاملات فصلی (ماده ۱۶۹ ق.م.م): حداکثر تا ۴۵ روز پس از پایان هر فصل، باید فهرست تمام خریدهای داخلی، هزینهها، صادرات و واردات با شناسه گمرکی در سامانه ماده ۱۶۹ بارگذاری شود.
- ارسال اظهارنامه ارزش افزوده: در پایان هر فصل جهت تسویه بدهی ارزش افزوده یا اعمال اعتبار مالیاتی گمرکی.
- تسلیم اظهارنامه عملکرد سالانه: تا پایان خردادماه برای اشخاص حقیقی و تا پایان تیرماه برای شرکتهای تجاری.
در مجموعههای صنعتی و بنگاههای بازرگانی که در کنار تجارت، خطوط تولید و مونتاژ را اداره میکنند، محاسبه دقیق بهای تمامشده و کنترل بهای انبار از طریق طراحی سیستمهای خدمات حسابداری صنعتی الزامی است تا مغایرت فاحشی میان ارزش واقعی کالا با ارقام درجشده در ثبتسفارشها شکل نگیرد.
علاوه بر این، با استقرار الزامات قانون پایانههای فروشگاهی و اتصال سامانههای گمرکی، بهرهگیری از مشاوره سامانه مودیان جهت انتخاب الگوهای مناسب صورتحساب الکترونیکی (مانند الگوی واردات و صادرات و تسعیر دقیق) نقشی اساسی در جلوگیری از تعلیق کارپوشه ایفا میکند. چنانچه در طول این مسیر، برگه تشخیص مالیاتی سنگین، تراکنشهای مشکوک بانکی یا ارقام ناعادلانه در رسیدگی صادر شود، حضور و بهرهمندی از مشاوره مالیاتی زبده در هیئتهای بدوی و تجدیدنظر ماده ۲۴۴ و ماده ۲۱۶، سرنوشت مالی کسبوکار را دگرگون میسازد.
تمدید و ابطال کارت بازرگانی و الزامات ماده ۱۸۶ ق.م.م
هر بازرگان برای تمدید کارت خود نیازمند اخذ «گواهی ماده ۱۸۶ قانون مالیاتهای مستقیم» است.
- سازوکار ماده ۱۸۶: اتاق بازرگانی پیش از هرگونه اقدام تمدید یا انتقال، استعلام برخطی به سازمان امور مالیاتی ارسال میکند. این گواهی تنها زمانی صادر میشود که:
- مودی بدهی مالیاتی قطعیشده نداشته باشد.
- تکلیف بدهیهای در حال رسیدگی خود را با پرداخت یا تودیع وثیقه مشخص کرده باشد.
- حق تمبر قانونی تمدید کارت را واریز نموده باشد.
- ابطال داوطلبانه کارت: اگر بازرگان قصد ادامه فعالیت ندارد، صرف رها کردن کارت اشتباهی فاحش است. وی باید با تسلیم اظهارنامه انحلال یا عدم فعالیت، پرداخت بدهیهای سنواتی و اخذ مفاصاحساب قطعی، رسماً درخواست ابطال کارت را در اتاق بازرگانی ثبت کند تا پرونده برای همیشه مختومه شود
نتیجهگیری
ورود به عرصه تجارت بینالملل و استفاده از کارت بازرگانی، فرصتی فوقالعاده برای رشد مقیاس کسبوکار است؛ اما ورود به این اقیانوس بدون آشنایی با قواعد مالیاتی، میتواند هزینههای جبرانناپذیری به همراه داشته باشد. همانطور که در این راهنما بررسی کردیم، سازمان امور مالیاتی کشور از نفسِ داشتن کارت بازرگانی هیچ مالیاتی مطالبه نمیکند، بلکه تمام تمرکز سیستم بر روی «درآمد و سود حاصل از فعالیت تجاری» شماست.
نقطه تمایز یک تاجر موفق از فعالان اقتصادی زیاندیده، در درک همین نکات کلیدی نهفته است:
- تفکیک دقیق ماهیت مالیاتی اشخاص حقیقی (نرخ پلکانی ماده ۱۳۱) از اشخاص حقوقی (نرخ ثابت ۲۵ درصد ماده ۱۰۵) پیش از اقدام به اخذ کارت.
- مدیریت صحیح مالیات علیالحساب ۴ درصدی در گمرک و ثبت آن به عنوان اعتبار مالیاتی جهت کسر از بدهی عملکرد سالانه.
- توجه حیاتی به رفع تعهد ارزی در مهلتهای قانونی برای حفظ معافیتهای نرخ صفر صادراتی (ماده ۱۴۱) و استرداد مالیات بر ارزش افزوده.
- پرهیز مطلق از وسوسه کارتهای بازرگانی اجارهای که طبق ماده ۲۷۴ عواقب سنگین کیفری، توقیف اموال و مسدودی حسابها را در پی دارد.
- تعهد بیچونوچرا به تقویم مالیاتی، پلمب به موقع دفاتر و صدور فاکتورهای الکترونیکی منطبق بر الگوهای سامانه مودیان.
امروزه با اتصال مستقیم سامانههای گمرکی، سازمان امور مالیاتی و بانک مرکزی، عصر ابهام و رسیدگیهای سنتی پایان یافته و شفافیت دادهها حرف اول را میزند. بهترین و امنترین استراتژی برای کاهش مالیات، فرار مالیاتی نیست؛ بلکه تسلط بر مشوقها، شناخت هزینههای قابل قبول و بهرهگیری از ظرفیتهای قانونی است. اگر در آغاز این مسیر هستید یا در محاسبه تکالیف، ارزش افزوده و لوایح اعتراضی با پیچیدگی روبهرو شدهاید، مشورت بهموقع با متخصصان و مشاوران زبده مالیاتی پیش از انقضای مهلتهای قانونی، ضامن حفظ سرمایه و بقای تجارت شما خواهد بود.
پرسشهای متداول مالیات کارت بازرگانی
پاسخ تخصصی به ابهامات درباره مالیات عملکرد، ماده ۱۴۱، ماده ۱۶۳، سامانه مودیان و کارتهای بازرگانی

 با ما آرامش اقتصادی را تجربه کنید!