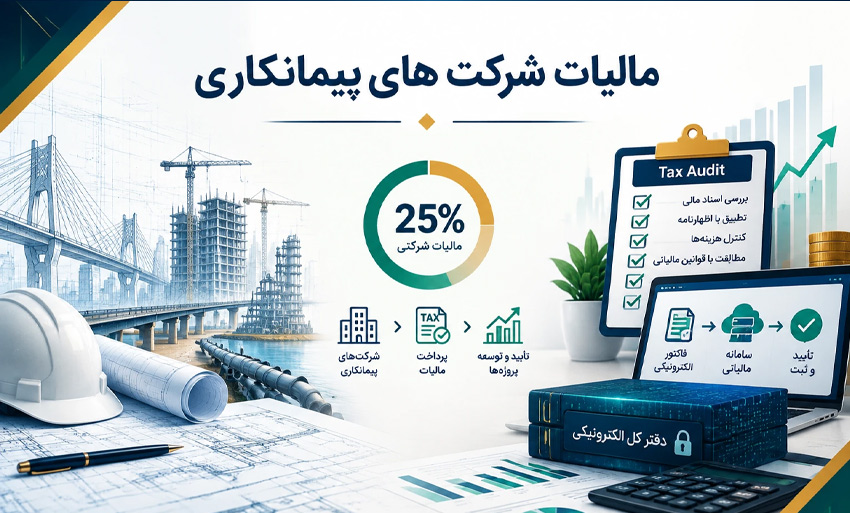
حسابداری و مدیریت مالی در پروژههای عمرانی، ساختمانی، نفت و گاز، تأسیساتی و صنعتی با تمام صنایع دیگر تفاوت بنیادین و ساختاری دارد. در شرکتهای بازرگانی یا خدماتی، رابطه مالی شفاف، خطی و کوتاهمدت است: کالا یا خدمتی فروخته میشود، صورتحساب نهایی صادر میگردد و سود حاصل در پایان دوره با یک معادله ساده به دست میآید. اما در اتمسفر پیچیده شرکتهای پیمانکاری، شما با اکوسیستمی از پروژههای چندساله، تضامین بانکی، صورتوضعیتهای موقت و قطعی، کارکردهای تأییدنشده، پیشدریافتهای تجهیز کارگاه، تعدیلهای نوسانی آحاد بها، کسورات بیمه ماده ۳۸ و سپردههای حسن انجام کار روبهرو هستید.
در چنین فضای چندلایهای، مدیریت مالیات دیگر صرفاً پر کردن یک اظهارنامه در پایان تیرماه نیست، بلکه یک استراتژی بقا برای بنگاه اقتصادی است. کوچکترین اشتباه در تفسیر قوانین، ناآگاهی از تفاوتهای ماهوی قراردادها (مانند تفاوت بار مالیاتی قراردادهای دستمزدی با مدیریت پیمان یا با مصالح)، یا عدم همگامسازی استانداردهای حسابداری (بهویژه استاندارد حسابداری شماره ۹) با بخشنامههای سختگیرانه سازمان امور مالیاتی، میتواند حاشیه سود ۱۵ تا ۲۰ درصدی یک پروژه بزرگ ملی یا خصوصی را در یک چشم برهم زدن ببلعد. نتیجه چنین خطاهایی تحمیل جرایم سنگین غیرقابلبخشش، برگ تشخیصهای علیالرأس و مضاعف، رد شدن هزینههای میلیاردی خرید مصالح و در نهایت مسدودی حسابهای بانکی و کارت بازرگانی شرکت است.
از سوی دیگر، با استقرار کامل سامانه مؤدیان و پایانههای فروشگاهی، قواعد بازی برای همیشه تغییر کرده است؛ دوران فاکتورهای سنتی و دفاعیات شفاهی به پایان رسیده و هر تراکنش، فاکتور خرید مصالح و صورتوضعیت ارسالی به کارپوشه، زیر ذرهبین الگوریتمهای هوشمند مالیاتی قرار دارد.
ما در این راهنمای تخصصی از سلام مالیات، بدون حاشیه و بهصورت کاملاً کاربردی، به کالبدشکافی صفر تا صد مالیات شرکت های پیمانکاری میپردازیم؛ از شیوه دقیق محاسبه مالیات عملکرد بر اساس ماده ۱۰۵ و استانداردهای تفکیک هزینه، تا فرمولهای ارزش افزوده در پروژههای دولتی با اسناد خزانه (اخزا)، ثبت صحیح در سامانه مؤدیان و در نهایت، تکنیکهای اصولی دفاع مالیاتی در هیأتهای حل اختلاف.
قوانین مالیاتی حسابداری پیمانکاری؛ استانداردهای حسابداری در برابر قوانین مالیاتی
در حسابداری پیمانکاری، زبان مشترک و مرجع فنی تیمهای مالی، استاندارد حسابداری شماره ۹ (حسابداری پیمانهای بلندمدت) است. فلسفه وجودی این استاندارد بر پایه اصل تطابق هزینهها با درآمدها و ارائه تصویری منصفانه از وضعیت مالی شرکت بنا شده است. طبق الزامات این استاندارد، شناسایی درآمد، بهای تمامشده و سود ناخالص پیمان معمولاً بر اساس «روش درصد پیشرفت کار» (Percentage of Completion Method) انجام میپذیرد.
در این متدولوژی، حسابدار منتظر پایان کل پروژه یا حتی تسویه ریالی مطالبات نمیماند؛ بلکه در پایان هر دوره مالی، بر مبنای نسبت هزینههای واقعی واقعشده به کل هزینههای برآوردی پیمان (روش بهای تمامشده به بهای تمامشده) یا اندازهگیری پیشرفت فیزیکی کارگاه، درآمد متناظر آن دوره را در صورتهای مالی شناسایی و ثبت میکند؛ فارغ از اینکه صورتوضعیت توسط کارفرما پرداخت شده، با اسناد خزانه تهاتر گردیده یا اصلاً وجهی ردوبدل شده باشد.
اما در نقطه مقابل، سازمان امور مالیاتی عینک کاملاً متفاوتی به چشم دارد. طبق ماده ۹۷ اصلاحی قانون مالیاتهای مستقیم، مبنای محاسبه مالیات مؤدیان، رسیدگی به دفاتر قانونی، اسناد و مدارک مثبته و انطباق آنها با سامانههای اطلاعاتی حاکمیتی است. ممیز مالیاتی نگاهی نقدیتر و متکی به اسناد قطعی دارد و اغلب برآوردهای دفتری ناشی از درصد پیشرفت کار را به تنهایی ملاک تشخیص درآمد قرار نمیدهد.
ریشههای تعارض استانداردهای حسابداری با ممیزی مالیاتی در عمل
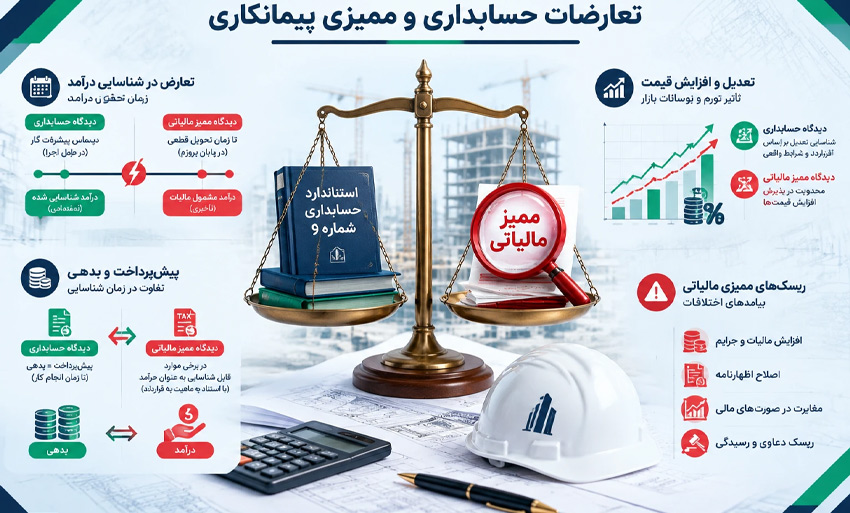
این دوگانگی میان استانداردهای حرفهای حسابداری و رویکرد سازمان امور مالیاتی، دقیقاً همان نقطهای است که بسیاری از شرکتها را دچار بحران، برگ تشخیصهای غیرمنتظره و جرایم سنگین میکند:
۱. ملاک تحقق درآمد؛ درصد پیشرفت یا تأیید کارفرما؟
درآمد
حسابدار بر پایه گزارش دستگاه نظارت مقیم، پیشرفت کار را ۷۰٪ دیده و طبق استاندارد ۹ برای آن درآمد شناسایی میکند؛ اما ممیز تنها ارقامی را درآمد میداند که در قالب «صورتوضعیت قطعی یا موقت مصوب کارفرما» مهر و امضا شده باشد.
۲. برآوردهای پایانی و اصل احتیاط در زیان پیمان
مواد ۱۴۷ و ۱۴۸
طبق استاندارد ۹، اگر برآورد شود کل پروژه زیانده خواهد شد، حسابدار کل زیان پیشبینیشده را بلافاصله شناسایی میکند (اصل احتیاط)؛ اما ممیز صرفاً هزینههای «واقعشده و متکی به اسناد مثبته قطعی» همان سال را میپذیرد.
۳. واریزیهای پیشدریافت و استقرار کارگاه
تراکنش بانکی
وجوهی که کارفرما برای خرید مصالح یا تجهیز کارگاه تزریق میکند، در دفاتر یک حساب بدهی (پیشدریافت) است؛ اما در رسیدگیهای مالیاتی با تمرکز بر گردش حساب، این مبالغ سریعاً شائبه درآمد فروش ایجاد میکنند.
۴. تعدیل مثبت و منفی آحاد بها و مغایرت فصلی
سامانه مؤدیان
شاخصهای تعدیل با تأخیر چندماهه اعلام میشوند. ثبت این ارقام در دورههای مالی غیرمتناظر، بالانس سامانه مؤدیان و گزارشهای فصلی ماده ۱۶۹ را به هم میریزد و اخطاریه کتمان درآمد به همراه دارد.
چگونه میان دفاتر حسابداری و تیغ ممیزی تعادل بسازیم؟
مدیریت چنین پیچیدگیهایی نیازمند استقرار سازوکارهای دقیق مالی و تسلط کامل به بخشنامههای همپوشان سازمان امور مالیاتی و استانداردهای حسابرسی است؛ به همین دلیل است که شرکتهای ساختمانی و صنعتی موفق برای حفظ تعادل میان دفاتر رسمی و دفاعیات قانونی، از شرکتهای معتبر ارائهدهنده خدمات مالی و مالیاتی بهره میگیرند تا صورتهای مالی خود را همراستا با الزامات استاندارد ۹ و در عین حال کاملاً منطبق بر آییننامههای اجرایی ماده ۹۵ و ۹۷ قانون مالیاتهای مستقیم تنظیم نمایند.
تعارضات پرتکرار حسابداری پیمانکاری با ممیزی مالیاتی
فاصله میان دنیای تئوریک حسابداری و میدان واقعی ممیزی مالیاتی، لغزندهترین پرتگاه برای مدیران مالی و پیمانکاران است. در جریان رسیدگیهای موضوع ماده ۹۷ قانون مالیاتهای مستقیم، حسابرسان مالیاتی با اتکا به بخشنامههای اداری و سامانه دادههای درونسازمانی، اغلب دیدگاهی محافظهکارانه و درآمدزایانه اتخاذ میکنند. بررسی پروندههای سنگین مالیاتی شرکتهای بزرگ عمرانی و صنعتی نشان میدهد که عمده اختلافات منجر به برگ تشخیصهای گزاف، حول سه محور کلیدی زیر میچرخد:
۱. چالش مبنای زمانی شناسایی درآمد صورتوضعیتها (Accrual vs. Confirmation)
بر اساس استاندارد حسابداری شماره ۹، حسابدار موظف است طبق اصل تطابق و با تکیه بر «درصد پیشرفت فیزیکی یا ریالی»، درآمد هر دوره را تخمین زده و ثبت کند؛ حتی اگر دستگاه نظارت هنوز وقت نکرده باشد صورتوضعیت ارسالی را امضا کند.
اما در نقطه مقابل، اداره امور مالیاتی بر پایه اسناد و مدارک مثبته و به استناد اصل قطعیت، تنها ارقامی را درآمد محققشده قلمداد میکند که دارای «صورتوضعیت موقت یا قطعیِ تأییدشده و ممهور به مهر کارفرما یا مشاور نظارتی» باشند.
- خطر اصلی چیست؟ اگر پیمانکار بر اساس درصد پیشرفت کار ۱۰۰ میلیارد ریال درآمد ثبت کرده باشد ولی کارفرما در پایان اسفندماه تنها ۸۰ میلیارد ریال از صورتوضعیت را تصویب کند، سازمان مالیاتی بر مبنای ارقام شناساییشده در دفاتر (یعنی عدد بزرگتر ۱۰۰ میلیارد ریال) مالیات طلب میکند؛ در حالی که ۲۰ میلیارد ریال از این درآمد ممکن است در دورههای بعدی بهدلیل کسورات فنی، ابلاغ کسری کارکرد یا اختلاف متراژ کلاً حذف شود. پیمانکار در این تله گرفتار میشود که روی درآمدهایی که هنوز محقق و نقد نشده، مالیات عملکرد ۲۵ درصدی ماده ۱۰۵ را پیشپیش میپردازد!
۲. ماهیت ترازنامهای پیشدریافتها در برابر تلقی نادرست درآمد (Prepayments)
در بسیاری از پروژههای ساختمانی و صنعتی، کارفرما طبق مفاد شرایط عمومی پیمان مبالغی را تحت عناوین «پیشپرداخت تجهیز کارگاه»، «پیشپرداخت خرید ماشینآلات تخصصی» یا «خرید آهنآلات و مصالح پایکار» به حساب پیمانکار واریز میکند.
در اصول حسابداری، این مبالغ تا پیش از مصرف در قالب کارکرد، یک «حساب بدهی جاری» (Liability) و تعهدی در دست پیمانکار به نفع کارفرما تلقی میشوند، نه درآمد قطعی.
- رویکرد سازمان مالیاتی در تقابل با حسابداری: سازمان امور مالیاتی در فرآیند رصد تراکنشهای بانکی موضوع ماده ۱۶۹ مکرر، ورود وجوه میلیاردی به حساب بانکی شرکت را بدون تفکیک ماهیت، یک ورودی مشکوک یا حتی درآمد سال شناسایی میکند؛ مگر اینکه اسناد ضمانتنامه بانکی، صورتجلسه تحویل زمین، و فرمول دقیق استهلاک تدریجی آن ضمیمه باشد. پیشدریافتها صرفاً به میزان کسوراتی که به تناسب از هر صورتوضعیت ارسالی کسر و مستهلک میشوند، تبدیل به درآمد میگردند و هرگونه مالیاتستانی زودهنگام از مانده کل حساب پیشدریافت، خلاف صریح قانون و موازین حسابداری است.
۳. ناهماهنگی زمانی در تعدیل منفی یا مثبت آحاد بها (Price Escalation)
قراردادهای پیمانکاری متصل به بودجههای عمرانی دولت با فهارسبهای پایه تنظیم میشوند و نوسانات تورمی و ارزی شدید کشور، پرداخت مابهالتفاوت یا همان شاخصهای تعدیل سازمان برنامه و بودجه را اجتنابناپذیر میسازد.
بزرگترین معضل اجرایی اینجاست که شاخصهای قطعی تعدیل معمولاً با تأخیرهای ۴ تا ۱۲ ماهه از سوی دولت اعلام میگردد؛ یعنی تعدیل کارکرد سه ماهه سوم یک سال مالی، ممکن است در تیرماه سال بعد منتشر، تصویب و اعمال شود.
- دامهای مالیاتی تأخیر در تعدیلات:
- اگر صورتوضعیت تعدیل قطعی سالهای قبل در سال جاری صادر شود، ممیز ممکن است آن را «تعدیلات سنواتی» در نظر نگرفته و به عنوان درآمد کتمانشده سال قبل مشمول جریمه غیرقابلبخشش ماده ۱۹۲ کند.
- برعکس، اگر پیمانکار اقدام به ثبت برآوردی تعدیل در سال وقوع کند و سپس شاخصهای واقعی ابلاغی پایینتر بیاید (تعدیل منفی)، اصلاح حسابها و استرداد مالیات پرداختشده اضافی از سازمان امور مالیاتی مستلزم فرایندهای فرسایشی کمیسیونهای حل اختلاف ماده ۲۵۱ مکرر خواهد بود.
- علاوهبر مالیات عملکرد، ناهماهنگی زمانی فاکتورهای تعدیل با الزامات ماده ۸ قانون پایانههای فروشگاهی و سامانه مؤدیان، ریسک خطای سیستمی و عدم انطباق اعتبار ارزش افزوده را به اوج میرساند.
بسیاری از هلدینگهای مهندسی و پیمانکاران پروژههای زیرساختی برای پیشگیری از این دامهای قانونی و تدوین دفاتر دوگانهناپذیر، اقدام به تنظیم ساختار اسناد از طریق دریافت خدمات تخصصی مشاوره مالیاتی در تهران میکنند؛ چرا که تمرکز ممیزی دفاتر مرکزی و استقرار کارگروههای تخصصی حوزه پیمانکاری سازمان مالیاتی در تهران، تسلط ویژه به رویه جاری هیأتها و دادنامههای دیوان عدالت اداری را برای نجات سود خالص پیمانها الزامی ساخته است.
انواع قراردادهای پیمانکاری و تفاوت در بار مالیاتی
پیش از آنکه حتی یک سطر از محاسبات مالیات عملکرد یا ارزش افزوده را آغاز کنید، باید کالبدشکافی دقیقی از جنس حقوقی و فنی قرارداد منعقده با کارفرما داشته باشید. در حسابداری پیمانکاری مدرن، «عنوان قرارداد» ملاک نیست، بلکه «محتوا و ماهیت تعهدات مندرج در متن پیمان» است که پایه و مأخذ مشمول مالیات را جابهجا میکند.
سازمان امور مالیاتی و سازمان تأمین اجتماعی در مواجهه با هر یک از تیپهای قراردادی، از ابزارها و بخشنامههای کاملاً متفاوتی برای تشخیص مالیات و حقبیمه ماده ۳۸ استفاده میکنند. شناخت خطوط قرمز هر یک از این قراردادها، خط حائل میان سودآوری مطمئن یا ورشکستگی ناشی از جرایم مالیاتی است:
پیمان کامل
۱. قراردادهای پیمانکاری با مصالح (پیمان کامل / Turnkey / EPC)
در این ساختار قراردادی، پیمانکار متعهد میشود پروژه را از مرحله تأمین صفر تا صد متریال، تجهیز کارگاه، استقرار و اجاره ماشینآلات سنگین، تا مدیریت و استخدام نیروی انسانی و اجرای فنی تحویل دهد.
اثر و ریسک مالیاتی در رسیدگی عملکرد (ماده ۱۰۵):
گردش مالی در این قراردادها فوقالعاده بالاست، اما حاشیه سود واقعی معمولاً بین ۸ تا ۱۵ درصد نوسان میکند. بزرگترین ریسک مالیاتی در این مدل، «قابلیت اثبات هزینههای بهای تمامشده بر اساس مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم» است. پیمانکار برای جزءبهجزء میلگرد، سیمان، اتصالات، لولهها، تجهیزات برقی و کرایه ماشینآلات نیازمند دریافت صورتحساب الکترونیکی ثبتشده در سامانه مؤدیان و فاکتورهای دارای اعتبار مالیاتی است.
اثر در مالیات بر ارزش افزوده و ماده ۱۶۹:
پیمانکار در این قراردادها به عنوان خریدار و مصرفکننده نهایی مصالح اولیه شناخته میشود. اگر اعتبار ارزش افزوده خریدهای عمده پروژه به درستی در کارپوشه سامانه مؤدیان ننشیند و تأیید نشود، بار مالی ۱۰ درصدی ارزش افزوده مصالح عملاً از جیب پیمانکار پرداخت خواهد شد، بدون آنکه بتواند آن را با ارزش افزوده کارکرد خود تهاتر نماید.
دستمزدی
۲. قراردادهای دستمزدی (بدون مصالح / امانی – تکلیفی)
در این الگو، کارفرما تمام مصالح و متریال اصلی پروژه را شخصاً خریداری کرده و در محل کارگاه تحویل میدهد. مسئولیت پیمانکار صرفاً مدیریت مهندسی، تأمین نیروی انسانی ماهر و نیمهماهر، ابزارآلات کارگاهی و اجرای دقیق عملیات فنی است.
اثر و ریسک مالیاتی در رسیدگی عملکرد:
کل رقم ناخالص صورتوضعیت در این ساختار، ماهیت «دستمزد، کارمزد و ارائه خدمات فنی» دارد؛ بنابراین در صورتهای مالی، برعکس مدل قبلی، نسبت سود ناخالص به کل گردش مالی بسیار بالاتر بهنظر میرسد. در اینجا کانون تمرکز ممیز مالیاتی بر «سرفصل هزینههای حقوق و دستمزد، لیستهای بیمه پرسنل، اجاره ابزارآلات و قراردادهای پیمانکاران دستدوم» متمرکز خواهد شد.
⚠️ نقاط بحرانی در رسیدگی:
ممیز بلافاصله ارقام مندرج در صورتوضعیت دستمزدی را با سامانه مالیات بر حقوق (ماده ۸۶) و لیستهای فصلی ارسالشده به تأمین اجتماعی تطبیق میدهد. هرگونه مغایرت میان لیست حقوق تسلیمی به امور مالیاتی و مبالغ پرداختی به کارگران کارگاهی، بلافاصله مشمول جریمه عدم ارسال یا کسر مالیات تکلیفی حقوق میشود.
اگر برای بخشهایی از کار از نیروهای روزمزد بدون کارت ملی معتبر یا اکیپهای اجرایی خرد استفاده شود، فقدان مستندات کافی منجر به رد سرفصل هزینه دستمزد کارگاهی گردیده و پرونده را وارد بحران مضاعف میکند.
ریسک حداکثری
۳. قراردادهای مدیریت پیمان (Cost Plus / درصدی)؛ باریکترین تیغ مالیاتی
در قراردادهای مدیریت پیمان (مدیریت طرح)، کارفرما تمامی هزینههای اجرایی اعم از مصالح، ماشینآلات، دستمزدها و قراردادهای جزئی را از حساب بانکی خود یا از طریق اعطای تنخواه نقدی تأمین میکند. نقش پیمانکار صرفاً مدیریت تخصصی، هماهنگی مهندسی و نظارت بر اجراست و بابت این خدمت، درصدی مشخص (معمولاً بین ۸ تا ۱۶ درصد) از کل هزینههای تأییدشده پروژه را تحت عنوان «حقالزحمه مدیریت» دریافت مینماید.
تله مرگبار مالیاتی در مدیریت پیمان چیست؟
تنها درآمد واقعی و قابلشناسایی شرکت در دفاتر، «همان درصد تعیینشده حقالزحمه مدیریت» است، نه کل هزینههای پروژه. اما اگر شروط ایمنی و استانداردهای حقوقی و مالی زیر به دقت رعایت نشوند، ممیز مالیاتی کل تنخواههای واریزی کارفرما به حساب پیمانکار را به عنوان درآمد ناخالص فروش خدمات شناسایی میکند:
۱. عدم افتتاح حساب بانکی اختصاصی کارگاه:
بزرگترین خطای مدیران مالی این است که تنخواه کارفرما را مستقیماً به حساب جاری شرکت یا حساب تجاری شخص مدیرعامل واریز میکنند. این اقدام به سرعت پای هوش مصنوعی سازمان مالیاتی و ماده ۱۶۹ مکرر را به میان کشیده و گردش صدها میلیاردی بانکی را به عنوان درآمد کتمانشده تلقی مینماید.
تله مرگبار مالیاتی در مدیریت پیمان چیست؟
تنها درآمد واقعی و قابلشناسایی شرکت در دفاتر، «همان درصد تعیینشده حقالزحمه مدیریت» است، نه کل هزینههای پروژه. اما اگر شروط ایمنی و استانداردهای حقوقی و مالی زیر به دقت رعایت نشوند، ممیز مالیاتی کل تنخواههای واریزی کارفرما به حساب پیمانکار را به عنوان درآمد ناخالص فروش خدمات شناسایی میکند:
۱. عدم افتتاح حساب بانکی اختصاصی کارگاه:
بزرگترین خطای مدیران مالی این است که تنخواه کارفرما را مستقیماً به حساب جاری شرکت یا حساب تجاری شخص مدیرعامل واریز میکنند. این اقدام به سرعت پای هوش مصنوعی سازمان مالیاتی و ماده ۱۶۹ مکرر را به میان کشیده و گردش صدها میلیاردی بانکی را به عنوان درآمد کتمانشده تلقی مینماید.
✓ اهمیت حسابداری بهای تمامشده و کنترل حسابهای پروژهای
به دلیل همین حساسیتهای ساختاری و پیچیدگی گردش کالا و جریان وجوه نقد در پروژههای عمرانی، ساختمانی و کارخانهای، شرکتهای مجری پروژههای صنعتی و زیرساختی امور بهای تمامشده و کنترل حسابهای پروژهای خود را به تیمهای متخصص ارائهدهنده خدمات حسابداری صنعتی میسپارند؛ چرا که تلفیق اصول حسابداری بهای تمامشده با الزامات حقوقی قراردادها، تنها راه تفکیک صحیح هزینهها، کنترل سرفصل تنخواهگردان و مهار ریسکهای مالیاتی ناشی از تفاسیر ممیزان است.
نحوه محاسبه مالیات عملکرد شرکتهای پیمانکاری (ماده ۱۰۵ ق.م.م)
کلیه شرکتهای پیمانکاری ثبتشده (شخص حقوقی)، مشمول ماده ۱۰۵ قانون مالیاتهای مستقیم هستند. نرخ مالیات بر عملکرد این شرکتها ۲۵ درصد سود مشمول مالیات است.
فرمول مرحلهبهمرحله محاسبه مالیات عملکرد:
???? معیار ممیزی: شناسایی درآمد بر پایه «درصد پیشرفت کار» و تطبیق بهای تمامشده بر اساس ماده ۱۴۸ ق.م.م محاسبه میگردد.
یک مثال عددی واقعی و ملموس:
فرض کنید شرکت مهندسی و ساختمانی «آریا بتن» در سال مالی ۱۴۰۳ اطلاعات زیر را به ثبت رسانده است:
- کل صورتوضعیتهای تأییدشده توسط کارفرما: ۱۰ میلیارد تومان
- بهای تمامشده پروژه (مصالح، کرایه ماشینآلات، دستمزد کارگاهی مستقیم): ۷.۵ میلیارد تومان
- هزینههای اداری، عمومی، بیمه ستاد و استهلاک تجهیزات دفتر مرکزی: ۱ میلیارد تومان
- سایر درآمدها (سود بانکی یا فروش ماشینآلات مستهلک کارگاه): ۱۰۰ میلیون تومان
گام ۱: محاسبه سود ناخالص:
واحد: تومان
درآمد تحققیافته (صورتوضعیت)۱۰,۰۰۰,۰۰۰,۰۰۰
بهای تمامشده تأییدشده۷,۵۰۰,۰۰۰,۰۰۰
سود ناخالص مشمول مالیات۲,۵۰۰,۰۰۰,۰۰۰ تومان
گام ۲: محاسبه سود مشمول مالیات:
واحد: تومان
[ مجموع درآمدهای ناخالص و جانبی ]
هزینههای عمومی و اداری۱,۰۰۰,۰۰۰,۰۰۰
سود ویژه قبل از کسر مالیات۱,۶۰۰,۰۰۰,۰۰۰ تومان
گام ۳: محاسبه مالیات عملکرد نهایی:
واحد: تومان
سود ویژه مشمول مالیات (مأخذ)۱,۶۰۰,۰۰۰,۰۰۰
نرخ مالیات ماده ۱۰۵۲۵٪
مالیات عملکرد نهایی قابل پرداخت۴۰۰,۰۰۰,۰۰۰ تومان
هزینههای قابل قبول مالیاتی در پیمانکاری (مواد ۱۴۷ و ۱۴۸ ق.م.م)
در فرآیند دادرسی و رسیدگی به پرونده مالیاتی یک شرکت پیمانکاری، ممیز اداره امور مالیاتی کمترین زمان را صرف استخراج درآمدهای شرکت میکند؛ چرا که مبالغ درآمدی بهصورت شفاف و خودکار از روی مبالغ ناخالص صورتوضعیتها، اعتبارات پرداختی خزانه، کارپوشه سامانه مؤدیان و گزارشهای فصلی کارفرمایان دولتی یا خصوصی استخراج میشود.
نقطه جنگ تنبهتن و حیاتیترین جبهه دفاعی حسابدار، سرفصل «بهای تمامشده و هزینههای اجرایی» است.
در شرکتهای پیمانکاری که حاشیه سود واقعی معمولاً تکرقمی یا نهایتاً بین ۱۰ تا ۱۵ درصد نوسان دارد، اگر ممیز مالیاتی بهدلیل نقص اسناد یا عدم رعایت شروط قانونی، حتی چند میلیارد تومان از هزینههای خرید آهنآلات، بتن یا کرایه ماشینآلات را نپذیرد و اصطلاحاً «برگشت هزینه» بزند، فاجعه رخ میدهد: آن مبلغ عیناً به عنوان سود خالص تلقی شده، مشمول ۲۵ درصد مالیات عملکرد موضوع ماده ۱۰۵ میگردد و بلافاصله جرایم سنگین عدم تطابق و کتمان درآمد به آن الصاق میشود!
طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم و آییننامههای اجرایی مربوطه، هزینههای پیمانکاری تنها در صورتی از نظر ممیز و هیأتهای حل اختلاف «پذیرفتهشده» تلقی میشوند که واجد معیارهای چهارگانه زیر باشند:
۱. انطباق ساختاری فاکتورها با الزامات سامانه مؤدیان و قانون پایانههای فروشگاهی
دوران جمعآوری فاکتورهای دستی، سربرگهای چاپی بدون کد اقتصادی و پیشفاکتورهای مهرشده به پایان رسیده است. طبق بندهای اصلاحی قانون مالیاتهای مستقیم و قانون پایانههای فروشگاهی، کلیه هزینههای خرید نهادههای پروژهای (نظیر میلگرد، تیرآهن، سیمان، شن و ماسه، لولههای صنعتی، تجهیزات مکانیکی و تأسیسات برقی) تنها زمانی در زمره هزینههای قابل قبول پذیرفته میشوند که:
- دارای صورتحساب الکترونیکی نوع اول یا دوم ثبتشده در کارپوشه سامانه مؤدیان با شناسه یکتای معتبر باشند.
- اطلاعات خریدار و فروشنده، شناسه کالا و خدمات اختصاصی پیمانکاری و مشخصات پروژه بهطور دقیق در سامانه متناظر شده باشد.
- تأییدیه سیستمی صورتحساب در کارپوشه ظرف مهلت قانونی انجام شده باشد تا اعتبار مالیات بر ارزش افزوده آن نیز نسوزد.
استقرار اصولی این فرآیندها مستلزم آن است که تیمهای اداری و مالی پروژهها برای اتصال بینقص نرمافزارهای حسابداری خود به کارپوشه، ثبت اسناد تعدیل و ابطال فاکتورهای کارگاهی و مدیریت وضعیت کارپوشه، از بسترهای تخصصی خدمات سامانه مودیان بهرهمند شوند؛ زیرا بروز کوچکترین ناهماهنگی در وضعیت صورتحسابهای الکترونیکی تأمینکنندگان مصالح، به رد خودکار هزینههای میلیاردی خرید در سامانه سنیم (سیستم یکپارچه مالیاتی) منجر خواهد شد.
۲. شفافیت ریالی و ردیابی مالی از کانالهای رسمی بانکی (ماده ۱۶۹ مکرر و قوانین ضد پولشویی)
یکی از دلایل شایع رد هزینههای پیمانکاری در گزارشهای حسابرسی بند «ب»، عدم تطابق زنجیره پرداخت مالی با اسناد حسابداری است. ممیز مالیاتی برای پذیرش هزینههای بالاتر از حد نصاب معاملات کوچک:
- جریان وجوه نقد را تطبیق میدهد: وجه خرید مصالح یا کرایه تجهیزات باید مستقیماً از «حساب بانکی تجاری و رسمی شرکت» به «حساب بانکی معرفیشده و تجاری شخص فروشنده مندرج در فاکتور» واریز شده باشد.
- پرداخت از طریق حسابهای شخصی مدیرعامل، شرکا، حساب بانکی سرپرست کارگاه یا کارتهای تنخواه متفرقه، رد هزینه را قطعی میسازد.
- ضمیمه کردن اسناد انتقال بینبانکی شامل فیش ساتنا، پایا یا چکهای صیادی الکترونیکی به همراه پرینت گردش بانکی که دارای شناسه رهگیری معتبر بانکی باشد، جزو لاینفک هر سند هزینه در بهای تمامشده پیمان است.
۳. مدیریت اسناد پیمانکاران دستدوم (پیمانکاران جزء) و کنترل ماده ۳۸ تامین اجتماعی
بخش عمدهای از عملیات تخصصی مانند آرماتوربندی، قالببندی، خاکبرداری، جوشکاری سازههای فلزی، بتنریزی و اجرای نما به اشخاص ثالث، اکیپهای پیمانکاری یا شرکتهای تخصصی دستدوم واگذار میشود. برای اینکه هزینههای پرداختی به این پیمانکاران در ردیف هزینههای قابل قبول پذیرفته شود، باید پرونده مالی هر پیمانکار جزء حاوی مدارک زیر باشد:
- قرارداد مکتوب و رسمی: قرارداد شفاف که محدوده کار، متراژ، قیمت واحد و نحوه تحویل در آن قید شده باشد.
- صورتمجلس تحویل کار و صورتوضعیت مصوب: تأییدیه مهندس ناظر مقیم مبنی بر انجام حجم کار ادعایی، ثبت تاریخ دقیق صورتوضعیت و تطابق آن با فازهای اجرایی پروژه.
- کسر سپرده بیمه ماده ۳۸ قانون تأمین اجتماعی: پیمانکار اصلی (اصلیترین تعهد حقوقی) موظف است ۵ درصد از هر پرداخت به پیمانکار دستدوم به همراه آخرین قسط را نزد خود به عنوان «سپرده حسن انجام تعهدات بیمهای» حبس کند تا زمانی که پیمانکار جزء مفاصاحساب ماده ۳۸ تأمین اجتماعی را تحویل دهد. پرداخت کل وجه بدون کسر این سپرده، علاوهبر جریمههای تأمین اجتماعی، بهانه ممیز مالیاتی برای رد سرفصل حقالزحمههای پیمانکاری جزء خواهد بود.
۴. تفکیک هزینههای جاری عمومی (سربار ستادی) از هزینههای مستقیم پروژه
خطای بسیار رایج دیگر در حسابداری شرکتهای چندپروژهای، انباشت هزینههای ستادی و دفتری در سرفصل بهای تمامشده کارگاهها است:
- ممیز مالیاتی با استناد به ماده ۱۴۷ قانون مالیاتهای مستقیم، تنها هزینههایی را مربوط به پیمان میداند که «منحصراً مربوط به تحصیل درآمد آن پروژه» در همان دوره مالی باشد.
- هزینههایی مانند حقوق کارکنان دفتر مرکزی، هزینههای دادرسی، استهلاک خودروهای اداری و تبلیغات عمومی شرکت باید در سرفصل «هزینههای عمومی و اداری» طبقهبندی شوند، نه بهای تمامشده مستقیم؛ زیرا اختلاط این دو حساب در زمان رسیدگی، تردید ممیز را نسبت به دفتر روزنامه و کل برانگیخته و زمینه را برای تشخیص علیالرأس مبتنی بر شاخصهای قرائن مالیاتی فراهم میسازد.
سرنوشت مالیات تکلیفی پیمانکاری (حذف ماده ۱۰۴ ق.م.م)
یکی از رایجترین اشتباهات و متون تاریخگذشته در سایتهای اینترنتی، ادعای کسر ۳ درصد یا ۵.۵ درصد علیالحساب مالیات از صورتوضعیت پیمانکاران است.
- قانون حاکم: طبق اصلاحیه قانون مالیاتهای مستقیم (اجرا از ابتدای سال ۱۳۹۵)، ماده ۱۰۴ بهطور قطعی حذف شده است.
- معنی عملیاتی برای پیمانکار: کارفرما تحت هیچ عنوان حق ندارد درصدی از صورتوضعیت را بهعنوان «مالیات تکلیفی قرارداد» کسر کرده و به اداره دارایی بدهد. پیمانکار کل سود خود را در پایان سال در اظهارنامه عملکرد ابراز میکند و مالیات را یکجا تسویه مینماید.
- مرز مالیات و بیمه ماده ۳۸ تأمین اجتماعی: حذف مالیات تکلیفی نباید با کسورات بیمه اشتباه گرفته شود! کارفرما کماکان موظف است طبق ماده ۳۸ قانون تأمین اجتماعی، ۵ درصد از هر صورتوضعیت بهعلاوه آخرین قسط پیمانکار را تا زمان دریافت گواهی «مفاصاحساب تأمین اجتماعی» نزد خود مسدود نگه دارد.
مالیات بر ارزش افزوده در شرکتهای پیمانکاری
بر اساس قانون دائمی مالیات بر ارزش افزوده مصوب ۱۴۰۰
طبق قانون دائمی مالیات بر ارزش افزوده، کلیه خدمات و فعالیتهای عمرانی، تأسیساتی و صنعتی مشمول ارزش افزوده هستند (مگر پروژههای خاص مستقر در مناطق آزاد تجاری یا احکام خاص مسکنهای حمایتی مصوب در قوانین بودجه).
سازوکار محاسبه و تسویه ارزش افزوده در هر صورتوضعیت
۱
محاسبه بر روی کارکرد خالص: پیمانکار نرخ قانونی مصوب را مستقیماً بر روی جمع مبلغ خالص کارکرد اعمال کرده و به سرجمع صورتوضعیت میافزاید.
۲
تکلیف پرداخت توسط کارفرما: کارفرما موظف است رقم محاسبهشده ارزش افزوده را عیناً مازاد بر مبلغ کارکرد مصوب به حساب پیمانکار واریز نماید.
۳
تسویه فصلی با سازمان: در پایان هر فصل (دوره مالیاتی)، پیمانکار باید مابهالتفاوت ارزش افزوده دریافتی (خروجی) و پرداختی بابت خرید مصالح و خدمات (اعتبار مالیاتی) را با سازمان امور مالیاتی تسویه کند.
در پروژههای عمرانی که دولت بهجای نقدینگی اسناد خزانه واگذار میکند، طبق تبصرههای ماده ۱ و ماده ۷ قانون دائمی ارزش افزوده، پیمانکار مادامی که کارفرما ارزش افزوده را نقداً یا از طریق حواله اوراق تسویه نکرده باشد، الزامی به واریز نقدی به اداره امور مالیاتی ندارد و سازمان امور مالیاتی موظف است وصول مالیات را متناسب با تخصیصهای اعتباری و سررسید اوراق دنبال کند.
سامانه مؤدیان و پایانههای فروشگاهی در پیمانکاری
پایان دوران فاکتورهای سنتی دستی و قواعد صدور الکترونیک
با استقرار قانون پایانههای فروشگاهی، صورتوضعیتهای فیزیکی فاقد اعتبار مالیاتی ممیزی هستند. پیمانکاران باید مطابق ۴ گام استاندارد زیر صورتحساب الکترونیکی خود را به کارپوشه ارسال نمایند:
گام اول
در سامانه مؤدیان یا نرمافزار واسط، منحصراً باید فرمت «الگوی صورتحساب پیمانکاری» (الگوی شماره ۴) انتخاب شود.
گام دوم
درج شناسه کالا/خدمت اختصاصی یا عمومی متناسب با رسته کاری (ابنیه، راه، تأسیسات، مشاوره) دریافت شده از پرتال شناسه کالا الزامی است.
گام سوم
مبلغ ناخالص کارکرد، سپردههای بیمه ماده ۳۸، سپرده حسن انجام کار و اقساط پیشپرداخت دقیقاً در ردیفهای تعیینشده درج میگردند.
گام نهایی
کارفرما ۳۰ روز مهلت دارد صورتحساب را در کارپوشه تأیید یا رد کند؛ تأیید نهایی، اعتبار ارزش افزوده کارفرما و بدهی مالیاتی پیمانکار را قطعی میکند.
مقایسه جامع تکالیف مالیاتی و بیمهای شرکتهای پیمانکاری
۵ خطای مهلک مالیاتی در شرکتهای پیمانکاری که باید مراقب باشید
- انجام معاملات با کد اقتصادی مجهول یا فاکتور صوری: سازمان امور مالیاتی با سامانههای هوشمند، زنجیره ارزش افزوده را بررسی میکند. خرید مصالح بدون فاکتور رسمی معتبر در سامانه مؤدیان، بلافاصله رد و مشمول جریمه سنگین میشود.
- جابهجایی پول پروژه در حسابهای شخصی مدیرعامل: تمام حسابهای بانکی شرکت باید شفاف باشند. اگر کارفرما وجه را به حساب شخصی شرکا یا اعضای هیئتمدیره واریز کند، مشمول حسابهای تجاری، حد نصابهای بانکی و تراکنشهای مشکوک ماده ۱۶۹ مکرر خواهد شد.
- عدم انطباق صورتوضعیت با پیشرفت فیزیکی واقعی: اظهار مبالغ صوری برای گرفتن تسهیلات بانکی، در رسیدگی مالیاتی به ضرر شما تمام میشود؛ زیرا ممیز بر اساس ارقام صادرشده مالیات وضع میکند.
- غفلت از مالیات بر حقوق کارگران روزمزد و پیمانکاران دستدوم: عدم ثبت لیست حقوق کارگران پروژهای در سامانه مالیات حقوق، علاوه بر جرایم مالیاتی، جرایم سنگین عدم پرداخت حق بیمه تأمین اجتماعی را در پی خواهد داشت.
- ارسال دیرهنگام صورت معاملات فصلی و سامانه مؤدیان: انباشتهشدن صورتوضعیتها و عدم ارسال منظم فصلی، شرکت را از مزایای بخشودگی جرایم محروم میکند.
نتیجهگیری
پروندههای مالیاتی شرکتهای پیمانکاری را نمیتوان با الگوهای سنتی حسابداری یا چانهزنیهای مرسوم در راهروهای ادارات مالیاتی مدیریت کرد. همانطور که در این راهنمای جامع بررسی کردیم، اتمسفر پیمانکاری تلفیقی پیچیده از الزامات فنی مهندسی، استانداردهای حسابداری (بهویژه استاندارد ۹)، قواعد حقوقی قراردادها، و قوانین مالیاتی و تأمین اجتماعی (مواد ۹۷، ۱۰۵، ۱۴۷، ۱۴۸ ق.م.م و ماده ۳۸ قانون تأمین اجتماعی) است.
ورود سامانههای دادهمحور نظیر سامانه مؤدیان و پایانههای فروشگاهی، رصد مویرگی تراکنشهای بانکی، و تقاطع دادههای فصلی، یک پیام روشن برای فعالان صنعت ساختوساز و زیرساخت دارد:
«دوران اصلاح اسناد پس از پایان سال مالی به پایان رسیده است؛ دفاع مالیاتی موفق، از لحظه انشای بندهای مالی قرارداد و صدور نخستین فاکتور کارگاهی آغاز میشود، نه در جلسه هیأت حل اختلاف.»
برای تضمین بقا و صیانت از حاشیه سود پروژهها، رعایت این سه اصل کلیدی برای هر شرکت پیمانکاری حیاتی است:
- همگامسازی دفاتر با استانداردها و قوانین: شکاف میان درصد پیشرفت کار و صورتوضعیتهای مصوب را با مستندسازی فنی و پیوستهای کارگاهی پر کنید تا گرفتار اضافه سود شناساییشده و مالیات ناعادلانه نشوید.
- انضباط آهن کالبدی در اسناد هزینه: هزینههای میلیاردی خرید آهنآلات، سیمان و تجهیزات تنها با صورتحسابهای الکترونیکی ثبتشده در کارپوشه، ردیابی دقیق تراکنشهای بانکی، و اعمال کسورات سپرده بیمه پیمانکاران جزء، قابلیت دفاع در برابر ممیزان را خواهند داشت.
- پیشدستی در ساختار قراردادها: پیش از شروع عملیات اجرایی، تکلیف هزینهها، تنخواهها و ارزش افزوده را متناسب با ماهیت قرارداد (با مصالح، دستمزدی یا مدیریت پیمان) شفاف سازید تا مبالغ تنخواه با درآمد شرکت اشتباه گرفته نشود.
مدیریت مالیات در پروژههای عمرانی یک هزینه تحمیلی نیست، بلکه بخشی از مدیریت ریسک پروژه است. ساخت یک ساختار مالی شفاف، منضبط و متصل به سامانههای روز مالیاتی، ضامن اصلی تبدیل عرق جبین مهندسان کارگاه به سود خالص و پایدار در کارنامه مالی شرکت خواهد بود.
پرسشهای متداول مالیات شرکتهای پیمانکاری
پاسخ تخصصی و کاربردی به مهمترین ابهامات مالیات عملکرد، کسورات بیمه، اوراق خزانه و سامانه مؤدیان

 با ما آرامش اقتصادی را تجربه کنید!