ثبت رسمی یک شرکت در اداره ثبت شرکتها، نقطه عطفی در مسیر حرفهای هر کارآفرین محسوب میشود؛ لحظهای که ایدهها از چارچوبهای ذهنی خارج شده و در قالب یک شخصیت حقوقی مستقل، مشروعیت قانونی مییابند. اما دقیقاً در همین نقطه، بسیاری از مدیران عامل با چالشی روبهرو میشوند که اگر به درستی مدیریت نشود، میتواند آینده کسبوکار را پیش از شکوفایی، با بحران مواجه کند: پیچیدگیهای مالیاتی.
یکی از رایجترین و پرهزینهترین باورهای نادرست در میان بنیانگذاران شرکتهای نوپا این است که: «چون شرکت تازه تاسیس شده، هنوز درآمدی ندارد یا پروژهای را استارت نزدهایم، پس مشمول مالیات نمیشویم و فعلاً نیازی به انجام تکالیف قانونی نیست.» این تصور، آغازگر مسیری است که به جریمههای سنگین و غیرقابلبخشش منتهی میشود. در واقع، بسیاری از شرکتها به دلیل همین سکوت و بیتوجهی در ماههای نخست، ناخواسته خود را در لیست سیاه یا مودیان پرریسک سازمان امور مالیاتی قرار میدهند.
در نظام مالیاتی ایران، ملاک اصلی ایجاد تعهدات، «تاسیس حقوقی» است، نه لزوماً «کسب درآمد». به محض دریافت شناسه ملی و انتشار آگهی تاسیس، سلام مالیات به شرکت شما داده میشود؛ یعنی از همان روز نخست، مجموعهای از تکالیف قانونی و ضربالاجلهای دقیق آغاز میگردد که بیتوجهی به آنها، بهانهای برای جریمههای مالیاتی نخواهد بود. اینجاست که درک دقیق قوانین، پیشدستی در تشکیل پرونده و مدیریت اسناد، تفاوتی اساسی میان یک شرکت قانونمند با آیندهای روشن و شرکتی درگیر با چالشهای مالیاتی ایجاد میکند.
ما در این مقاله تخصصی، تمام تکالیف، قوانین حاکم، نحوه محاسبه و سناریوهای مختلف مربوط به مالیات شرکتهای تازهتاسیس را به زبانی دقیق، کاربردی و بهدور از پیچیدگیهای غیرضروری بررسی میکنیم تا بتوانید با خیالی آسوده، زیرساختهای مالی خود را از همان گام نخست به شکلی حرفهای بنا کنید.
آیا شرکت تازه تاسیس بدون درآمد باید مالیات بپردازد؟
پاسخ کوتاه، صریح و قاطع: خیر؛ اصل مالیات بر درآمد از شرکتی که درآمد یا سودآوری نداشته دریافت نمیشود، اما این به هیچ عنوان به معنای معافیت از انجام تکالیف قانونی و اداری نیست.
یکی از بزرگترین چالشهای ذهنی موسسان این است که مفهوم «مالیات صفر» را با «معافیت از پاسخگویی به سازمان مالیاتی» اشتباه میگیرند. طبق اصل بنیادین مالیات بر درآمد اشخاص حقوقی (موضوع ماده ۱۰۵ قانون مالیاتهای مستقیم)، نرخ مالیات عملکرد برای کلیه شرکتها، ۲۵ درصد از «سود خالص ابرازی یا تشخیصی» است؛ یعنی مجموع درآمدهای حاصل از فعالیتهای انتفاعی پس از کسر هزینههای قابلقبول مالیاتی (موضوع مواد ۱۴۷ و ۱۴۸ ق.م.م) و استهلاکات. بر همین مبنا، اگر شرکتی در طول سال مالی هیچگونه ورودی نقدی نداشته باشد یا مجموع هزینههای راهاندازی و اداری آن بیش از درآمدش باشد، سود مشمول مالیاتی ایجاد نشده و در نتیجه رقم مالیات عملکرد آن «صفر» خواهد بود.
با این حال، سازمان امور مالیاتی کشور مرز بسیار حساس و دقیقی میان دو مفهوم بنیادین ترسیم کرده است:
- بدهی مالیاتی (Tax Liability): پدیدهای متغیر و وابسته به گردش مالی، صدور صورتحساب الکترونیکی، فروش کالا یا ارائه خدمت و ایجاد سود خالص است.
- تکلیف مالیاتی (Tax Compliance): تعهدی مطلق، شکلی و الزامی است که صرفاً با ثبت شخصیت حقوقی و انتشار آگهی در روزنامه رسمی فعال میشود و تا زمان انحلال رسمی، حتی در صورت راکد بودن مطلق حسابهای بانکی، لغو نخواهد شد.
وقتی شرکتی درآمدی ندارد اما تکالیف شکلی خود را نادیده میگیرد، ممیزان مالیاتی و سامانههای هوشمند سازمان، این عدم اقدام را نشانه «کتمان درآمد» یا «استنکاف از ارائه اسناد» تلقی میکنند. طبق ماده ۹۷ قانون مالیاتهای مستقیم، در صورتی که مودی از تسلیم اظهارنامه در موعد مقرر خودداری کند، سازمان امور مالیاتی مجاز است نسبت به تهیه اظهارنامه برآوردی بر اساس سوابق، گردش حسابهای بانکی متصل به کد ملی، سامانههای طرف معامله و فعالیتهای مشابه اقدام کند.
علاوه بر این، مطابق ماده ۱۹۲ ق.م.م، عدم تسلیم اظهارنامه در موعد قانونی، جریمهای معادل ۳۰ درصد مالیات متعلق به همراه خواهد داشت که نکته خطرناک آن، غیرقابلبخشش بودن این جریمه طبق صریح قانون است. یعنی حتی اگر بعداً اثبات کنید درآمدی نداشتهاید، باز هم جریمههای ثابت ناشی از عدم انجام تکالیف و تاخیر در ارائه فهرستها به قوت خود باقی خواهند ماند.
از همین رو، کارشناسان همواره تاکید میکنند که حتی اگر در ابتدای کار منابع مالی محدودی دارید، بهرهگیری بهموقع از خدمات مشاوره مالیاتی تخصصی میتواند مانع از تصمیمات خودسرانهای شود که بعدها هزینههای حقوقی و مالیاتی گزافی را به ساختار شرکت تازه تاسیس شما تحمیل میکنند. شفافسازی وضعیت عدم فعالیت در سامانههای مالیاتی، نیازمند زبانی اداری و مستندسازی دقیق است تا سازمان مالیاتی اطمینان یابد پشت پرده این حسابهای بدون گردش، فعالیت پنهانی وجود ندارد.
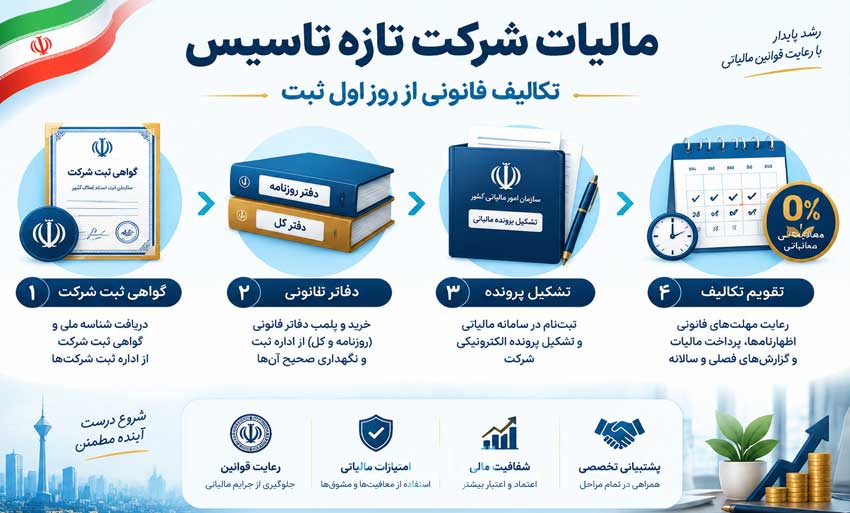
نخستین اقدام پس از ثبت شرکت: تشکیل پرونده مالیاتی (ضربالاجل دو ماهه)
طبق تبصره ماده ۴۸ قانون مالیاتهای مستقیم، هر شرکت پس از صدور آگهی تاسیس در روزنامه رسمی، موظف است حداکثر ظرف مدت ۲ ماه نسبت به پرداخت حق تمبر سرمایه اولیه و تشکیل پرونده مالیاتی اقدام کند.
حق تمبر سرمایه (ماده ۴۸ ق.م.م)
حق تمبر معادل نیم در هزار (۰.۰۵ درصد) مبلغ سرمایه ثبتشده اولیه شرکت است. برای مثال، اگر سرمایه اولیه شرکتی ۱۰۰ میلیون تومان قید شده باشد، مبلغ تمبر ۵۰ هزار تومان خواهد بود. اگرچه مبلغ این حق تمبر ناچیز به نظر میرسد، اما تاخیر در پرداخت آن جریمهای معادل دو برابر اصل حق تمبر را به همراه دارد و عدم پرداخت آن مانع از پیشبرد پرونده مالیاتی میشود.
فرآیند ثبتنام در سامانه ثبتنام الکترونیکی (My.tax.gov.ir)
مراحل اولیه تشکیل پرونده به صورت کاملاً الکترونیکی انجام میشود:
- ورود به درگاه ملی خدمات الکترونیک سازمان امور مالیاتی به نشانی my.tax.gov.ir.
- ثبت اطلاعات پایه شرکت و ایجاد پیشثبتنام (رسیدن به وضعیت گام ۳).
- استعلام اطلاعات هویتی مدیرعامل، اعضای هیئتمدیره و نشانه اقامتگاه قانونی.
- بارگذاری اسناد شامل اساسنامه، شرکتنامه، تقاضانامه و آگهی تاسیس.
- اعتبارسنجی کد پستی و دریافت پیامک تایید جهت رسیدن به گام نهایی (وضعیت ۴۵) و تخصیص کد اقتصادی.
پلمپ دفاتر قانونی؛ وظیفهای که نباید به پایان سال موکول شود
کلیه اشخاص حقوقی از منظر قوانین بالادستی، شامل مواد ۶ تا ۱۴ «قانون تجارت» و همچنین «آییننامه اجرایی ماده ۹۵ قانون مالیاتهای مستقیم»، مکلف به دریافت، پلمپ، تحریر و نگهداری دفاتر قانونی رسمی (شامل دفتر روزنامه و دفتر کل؛ و در صورت الزام، دفتر دارایی یا مشاغل) هستند. دفاتر قانونی در واقع ستون فقرات اعتبار مالی و مبنای اصلی رسیدگی ممیزان به حساب و کتاب شرکت محسوب میشوند.
قواعد زمانی و تقویم اجرایی پلمپ دفاتر
برای درک زمانبندی این تکلیف مهم، باید دو سناریوی متمایز را از یکدیگر تفکیک کرد:
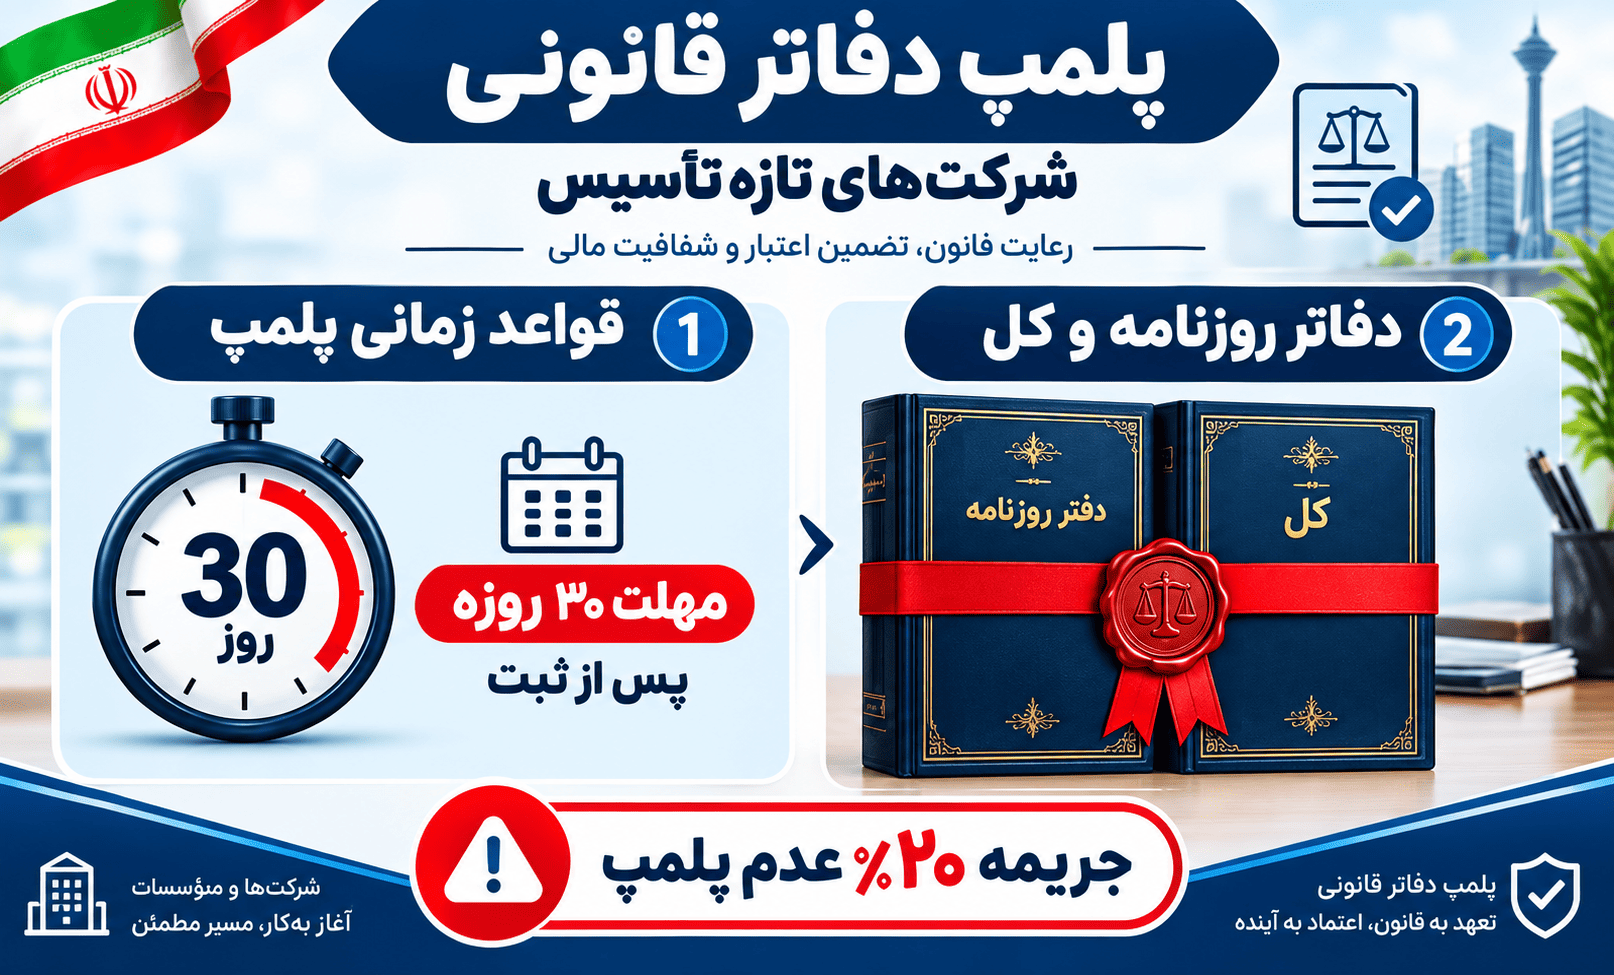
- قاعده کلی و سالانه: برای شرکتهای دایر و فعال، پلمپ دفاتر قانونی باید الزاماً پیش از آغاز سال مالی جدید به سرانجام برسد. به عنوان مثال، چنانچه سال مالی شرکتی منطبق بر سال هجری شمسی باشد، دفاتر سال مالی ۱۴۰۴ باید نهایتاً تا پایان اسفندماه ۱۴۰۳ در سامانه پلمپ شده و بارکد و گواهی پلمپ دریافت کرده باشند. هرگونه اقدام پس از شروع سال مالی جدید، دفاتر را فاقد اعتبار شکلی خواهد کرد.
- استثنای اختصاصی شرکتهای تازهتاسیس: شرکتی که در میانه سال خورشیدی تاسیس میشود، طبیعتاً امکان پیشبینی تاریخ ثبت در سال گذشته را نداشته است؛ بنابراین قانونگذار تسهیلاتی در نظر گرفته است. طبق آییننامه اجرایی ماده ۹۵ ق.م.م، این دست از شرکتها از تاریخ ثبت مندرج در روزنامه رسمی تاسیس، حداکثر ظرف مدت ۳۰ روز کاری مهلت دارند تا با ورود به درگاه ثبت شرکتها، درخواست پلمپ دفاتر تجاری همان سالِ جاری را ثبت کنند. علاوه بر این، توصیه اکید میشود که اگر تاسیس شرکت در ماههای پایانی سال (مانند دی، بهمن یا اسفند) رخ داده است، مدیران بلافاصله پلمپ دفاتر سال بعد را نیز همزمان ثبت کنند تا با پایان اسفند، دچار خلاء قانونی در سال آتی نشوند.
ثبت درخواست الکترونیکی در سامانه ثبت شرکتها
فرآیند پلمپ دفاتر دیگر نیازی به مراجعه حضوری به مراجع قضایی ندارد؛ بلکه به صورت کاملاً سامانهای در درگاه ثبت شرکتها انجام میپذیرد:
- ثبت اطلاعات شرکت، شناسه ملی، شماره ثبت و مشخصات اعضای هیئتمدیره و بازرسان.
- تعیین تعداد جلد و صفحات مورد نیاز دفتر روزنامه و دفتر کل (دفاتر ۵۰، ۱۰۰ یا ۲۰۰ برگی بر اساس حجم پیشبینیشده اسناد).
- پرداخت هزینههای مربوط به اوراق رسمی و خدمات پستی.
- پیگیری وصول فیزیکی دفاتر به نشانی قانونی شرکت از طریق شرکت ملی پست.
الزام پلمپ دفاتر در شرکتهای راکد و بدون فعالیت
یکی از پرتکرارترین دامهای حقوقی برای مدیران این است که گمان میکنند در صورت نداشتن تراکنش، نیاز به صرف هزینه و وقت برای پلمپ دفاتر نیست. حقیقت این است که برای اثبات ادعای «عدم فعالیت» در نزد سازمان امور مالیاتی، تنها مدرک فیزیکی و محکمهپسند، ارائه همین دفاتر پلمپ شده سفید است. هنگامی که برگ تشخیص یا درخواست اسناد و مدارک از سوی اداره مالیاتی ابلاغ میشود، ممیز از شما دفاتر رسمی پلمپ شده همان سال را مطالبه میکند؛ اگر دفاتر موجود بوده و دستنخورده و سفید باشند، مهر تاییدی بر عدم فعالیت و صفر بودن رویدادهای مالی است؛ اما اگر دفتری پلمپ نشده باشد، قانون شرکت را مشمول ماده ۱۹۳ ق.م.م میداند.
عواقب سنگین مالیاتی ناشی از عدم پلمپ یا تاخیر
نادیده گرفتن این تکلیف، هزینههای سنگینی را متوجه شخصیت حقوقی میکند:
- جریمه مستقیم ماده ۱۹۳ ق.م.م: عدم پلمپ دفاتر مشمول جریمهای معادل ۲۰ درصد مالیات متعلق خواهد بود.
- جریمه عدم ارائه دفاتر: در صورتی که دفتری پلمپ شده باشد اما برای رسیدگی تسلیم نشود، جریمهای معادل ۱۰ درصد مالیات متعلق اعمال خواهد شد.
- خروج از شمول رسیدگی عادلانه و رسیدگی برآوردی: با عدم وجود دفاتر قانونی، ممیز کلیه هزینههای انجامشده شرکت را مردود دانسته و بر اساس ماده ۹۷، راساً و با نرخهای سامانهای برای شرکت مالیات برآوردی صادر میکند.
پیچیدگی پلمپ و نگهداری دفاتر در شرکتهای تولیدی و کارخانهای تازهتاسیس حتی حساسیت مضاعفی دارد؛ زیرا در این مجموعهها ساختار بهای تمامشده، انبارداری و مواد اولیه از روز اول به ثبتهای زنجیرهای نیاز دارند؛ مسالهای که نشان میدهد استفاده بهموقع از تخصص و خدمات حسابداری صنعتی برای طراحی کدینگ مناسب، طبقهبندی صحیح هزینههای راهاندازی و ثبت دقیق رویدادها در این دفاتر پلمپ شده، تضمینکننده مصونیت شرکت در برابر خطاهای رد دفاتر است.
انواع مالیاتهایی که شرکت تازه تاسیس با آنها روبهروست
آشنایی با انواع پایههای مالیاتی مانع از غافلگیری مدیران در مواجهه با ابلاغیهها میشود:
۱. مالیات بر درآمد (عملکرد)
مهمترین مالیات اشخاص حقوقی است. شرکت موظف است تا پایان تیرماه سال بعد (یا چهار ماه پس از پایان سال مالی تعریفشده در اساسنامه)، اظهارنامه عملکرد را ارسال کند. تمام فاکتورهای درآمدی منهای هزینههای استهلاک، حقوق، اجاره، سربار و مواد مصرفی، سود ویژه را مشخص کرده و ۲۵ درصد آن محاسبه میشود.
۲. مالیات بر ارزش افزوده
چنانچه کالا یا خدمات ارائهشده توسط شرکت مشمول قانون مالیات بر ارزش افزوده باشد، شرکت موظف است نسبت به اخذ گواهی ثبتنام ارزش افزوده و تسلیم اظهارنامههای دورهای اقدام کند. دورههای ارزش افزوده بهصورت فصلی است و مودیان معمولاً ظرف مدت مشخص پس از هر فصل باید آن را تسویه کنند.
۳. مالیات تکلیفی حقوق کارکنان (ماده ۸۶ ق.م.م)
حتی اگر شرکت تنها یک کارمند یا صرفاً مدیرعامل حقوقبگیر داشته باشد، باید لیست ماهانه حقوق و دستمزد را به همراه مالیات متعلقه (در صورت عبور از سقف معافیت سالانه حقوق) تا پایان ماه بعد در سامانه اختصاصی حقوق سازمان مالیاتی بارگذاری کند.
۴. سامانه مودیان و صورتحسابهای الکترونیکی
مطابق فراخوانهای قانون پایانههای فروشگاهی و سامانه مودیان، شرکتهای حقوقی جدید به محض شروع عرضه کالا و خدمات ملزم به دریافت شناسه یکتا حافظه مالیاتی و ارسال صورتحسابهای الکترونیکی به کارپوشه خود هستند.
۵. چکلیست زمانی تکالیف مالیاتی شرکتهای تازهتاسیس
برای مدیریت زمان و جلوگیری از مشمولیت جرایم، تقویم اجرایی زیر را معیار قرار دهید:
شرکت بدون فعالیت (راکد)؛ شرایط اعلام رسمی «عدم فعالیت»
یکی از حساسترین شرایط زمانی رخ میدهد که شرکت تاسیس شده اما به دلایل اقتصادی، حقوقی یا اجرایی هیچگونه فعالیتی انجام نمیدهد. آیا صرفاً سکوت کافی است؟ قطعا خیر.
شرایط تحقق عدم فعالیت واقعی
برای اینکه سازمان امور مالیاتی شرکت را رسماً فاقد فعالیت بشناسد، باید شاخصهای زیر رعایت شده باشند:
- هیچگونه تراکنش بانکی در حسابهای رسمی شرکت و حسابهای متصل به شناسه ملی انجام نشده باشد.
- هیچ قرارداد، پیشفاکتور یا فاکتور رسمی به نام و شناسه ملی شرکت صادر نشده باشد.
- در لیستهای بیمه و مالیات حقوق، پرداختی ثبت نشده باشد (یا با وضعیت صفر ارسال شود).
- خرید اموال منقول یا غیرمنقول به نام شرکت انجام نشده باشد.
مراحل اداری اعلام عدم فعالیت
- ارسال نامه رسمی مکتوب با سربرگ، مهر و امضای صاحبان امضا به اداره امور مالیاتی مربوطه مبنی بر راکد بودن شرکت.
- پلمپ دفاتر قانونی سفید برای سال مورد نظر.
- ارسال کلیه اظهارنامهها (عملکرد، ارزش افزوده و گزارشهای فصلی) به صورت سفید/صفر در مهلتهای قانونی.
هشدار: اصطلاحی به نام «بستن پرونده مالیاتی به صورت خودکار» وجود ندارد. اگر اظهارنامه عدم فعالیت در زمان مقرر ارسال نشود، ممیز مالیاتی ممکن است بر اساس گردشهای جزئی یا اطلاعات سامانهای، شرکت را فعال تشخیص داده و مالیات علیالرأس تعیین کند.
اشتباهات رایج مدیران که منجر به جرایم سنگین میشود
تجربه رسیدگی به صدها پرونده شرکتهای نوپا نشان میدهد که بیش از ۸۰ درصد جرایم و زیانهای مالیاتی تحمیلشده به کسبوکارهای تازه تاسیس، نه به دلیل سوءنیت، بلکه ناشی از «ناآگاهی حقوقی»، «بیتوجهی به زمانبندیها» و «تصمیمات غیرکارشناسی» در ماههای ابتدایی است. سازمان امور مالیاتی کشور رویکردی کاملاً مبتنی بر داده و هوشمند پیدا کرده و دیگر شیوه ممیزی سنتی حاکم نیست. در ادامه، خطرناکترین و پرتکرارترین اشتباهات مدیران را به همراه عواقب واقعی آنها بررسی میکنیم:
۱. اختلاط حساب شخصی با حسابهای تجاری و شرکتی
بسیاری از موسسان و اعضای هیئتمدیره، بهویژه در استارتاپها، برای تسریع در روندها یا با این تصور خام که «اگر درآمد شرکت وارد حساب شخصی مدیرعامل یا شرکا شود سازمان مالیاتی متوجه نخواهد شد»، وجوه قراردادها یا فروش کالا را به حسابهای شخصی واریز میکنند.
- تبعات حقوقی و مالیاتی: با اتصال سامانه بانکی بانک مرکزی به سامانه سازمان امور مالیاتی و بررسی هوشمند حسابهای مشکوک و تجاری، این تفکیک از بین رفته است. از منظر حقوق مالیاتی، این اقدام نه تنها پنهانسازی درآمد و تخلف اداری است، بلکه طبق ماده ۲۷۴ قانون مالیاتهای مستقیم، مصداق آشکار «جرم فرار مالیاتی» به شمار میرود. در چنین سناریویی، علاوه بر تعلق اصل مالیات و جریمه غیرقابلبخشش کتمان درآمد (معادل ۳۰ درصد)، مدیران شخصاً با مجازاتهای کیفری درجه شش (از جمله حبس، محرومیت از حقوق اجتماعی و ممنوعالخروجی) نیز روبهرو خواهند شد. تمامی ورودیها و خروجیهای شرکت باید الزاماً و بدون استثنا از طریق حساب بانکی با نام و شناسه ملی رسمی شرکت انجام پذیرد.
۲. درج نشانی نامعتبر، صوری و تغییرات ثبتنشده کد پستی
در زمان ثبت شرکت، برخی افراد به دلیل نداشتن دفتر کار فیزیکی، از آدرسهای صوری، اجارهنامههای غیرواقعی یا نشانی منزل مسکونی بدون رعایت الزامات قانونی استفاده میکنند.
- تبعات حقوقی و مالیاتی: تشکیل پرونده در گامهای الکترونیکی نهایتاً منوط به اعتبارسنجی میدانی یا سیستمی کد پستی است. اگر بازرس اداره مالیاتی در بازدید فیزیکی با عدم حضور شرکت مواجه شود، پرونده وارد «وضعیت قرمز» شده و کد اقتصادی مسدود میشود. از طرف دیگر، طبق ماده ۲۰۳ قانون مالیاتهای مستقیم و آییننامههای ابلاغ الکترونیک، درج اوراق و برگههای تشخیص در کارپوشه ملی یا ارسال به آدرس ثبتی، «ابلاغ قانونی و قطعی» محسوب میشود. ادعای مدیر مبنی بر اینکه «من دفترم در آن محل نبود و برگه تشخیص مالیاتی را ندیدم»، هیچگونه وجاهت قانونی ندارد و باعث میشود مهلتهای دفاع و اعتراض (ماده ۲۳۸ و ۲۴۴) سپری شده و بدهی مالیاتی شرکت به صورت ناعادلانه قطعی شود.
۳. عدم صدور صورتحساب الکترونیکی و ابهام در کارپوشه سامانه مودیان
با اجرایی شدن قانون پایانههای فروشگاهی و سامانه مودیان، شرکتهای حقوقی دیگر نمیتوانند صدور فاکتور را به روشهای سنتی، کاغذی یا نرمافزارهای آفلاین بدون ارتباط با سازمان مالیاتی محدود کنند. هر فاکتور فروش باید حداکثر ظرف مهلت مقرر قانونی از تاریخ صدور، به کارپوشه سازمان ارسال شود.
- تبعات حقوقی و مالیاتی: عدم ثبت فاکتورها در سامانه مودیان منجر به جریمهای معادل ۱۰ درصد مبلغ فروش یا بیست میلیون ریال (هرکدام که بیشتر باشد) به همراه محرومیت از معافیتها، نرخ صفر و مشوقهای قانون مالیاتی خواهد شد. علاوه بر این، خریدار نیز امکان پذیرش اعتبار ارزش افزوده فاکتور شما را از دست میدهد که این موضوع مستقیماً به رابطه تجاری و اعتبار شرکت ضربه میزند. با توجه به تعدد الگوهای فروش (فروش کالا، خدمات، پیمانکاری و صادرات) و تغییرات مداوم شیوهنامهها، بهرهگیری بهموقع از خدمات مشاوره سامانه مودیان برای دریافت شناسه یکتا، اتصال حافظه مالیاتی و انتخاب بهترین روش ارسال (مستقیم یا از طریق شرکتهای معتمد TSP)، ریسک جریمههای سیستماتیک و میلیونی را در همان شروع فعالیت متوقف میکند.
۴. تفکیک نکردن هزینههای پیش از تاسیس و عدم مستندسازی اسناد
بسیاری از بنیانگذاران، پیش از تاریخ صدور آگهی رسمی تاسیس، مبالغ کلانی را صرف خرید تجهیزات، طراحی وبسایت، رهن دفتر یا استخدام اولیه تیم میکنند اما فاکتورهای رسمی با اطلاعات کامل دریافت نکرده و آنها را به صورت منظم طبقهبندی نمیکنند.
- تبعات حقوقی و مالیاتی: طبق مواد ۱۴۷ و ۱۴۸ قانون مالیاتهای مستقیم، تنها هزینههایی به عنوان «هزینه قابل قبول مالیاتی» کسرکننده از درآمد شناخته میشوند که دارای مدارک مثبته و فاکتورهای استاندارد با درج کد اقتصادی طرفین باشند. هزینههای پیش از تاسیس اگر به درستی در دفاتر سال نخست به عنوان دارایی نامشهود یا سرفصل هزینههای قبل از تاسیس به ثبت نرسند، توسط ممیز مالیاتی به طور کامل «رد» میشوند؛ پیامد این اتفاق، محاسبه سود کاذب و در نتیجه تعیین مالیات سنگین برای شرکتی است که در واقعیت با کسری بودجه دستوپنجه نرم میکند.
۵. تعلل در برونسپاری مالی و توهم «حسابداری بعد از سودآوری»
بزرگترین خطای استراتژیک یک مدیرعامل نوپا این است که فکر کند: «فعلاً سرمایهمان کم است؛ هر زمان درآمد قابلتوجهی کسب کردیم یک حسابدار یا مشاور میآوریم.» حقیقت این است که بیش از ۷۰ درصد جرایم مالیاتی، جرایم مربوط به تکالیف «شکلی و تقویمی» هستند (مانند ثبتنام ارزش افزوده، رد کردن لیستهای ماهانه مالیات حقوق، ارسال گزارشهای فصلی ماده ۱۶۹ و پلمپ دفاتر در ضربالاجلهای مقرر)، نه جرایم ناشی از رقم سود. این تکالیف فارغ از میزان درآمد باید در مهلتهای دقیق ثبت شوند و جبران تاخیر در انجام آنها با هیچ ترفند یا اعتراضی ممکن نیست.
نتیجه گیری
تاسیس شرکت نقطه شروع یک مسئولیت قانونی مداوم است. برای اینکه انرژی و سرمایه کسبوکار نوپای شما صرف پرداخت جرایم مالیاتی ناشی از ناآگاهی نشود، رعایت سه اصل زیر از روز نخست الزامی است:
- تشکیل پرونده مالیاتی و پرداخت حق تمبر را در همان ماه نخست نهایی کنید.
- بلافاصله دفاتر قانونی را پلمپ کرده و ابزارهای حسابداری خود را مستقر سازید.
- حتی در صورت عدم فعالیت و ثبت درآمد صفر، تقویم تسلیم اظهارنامهها را جدی بگیرید و گزارشهای فصلی و سالانه را بدون تاخیر ارسال کنید.
مدیریت شفاف و قانونمدار اسناد مالی از همان گامهای اولیه، نهتنها ریسک جرایم را به صفر میرساند، بلکه اعتبار شرکتی شما را برای جذب سرمایهگذار، اخذ وامهای بانکی و شرکت در مناقصات بزرگ بیمه خواهد کرد.
پرسشهای متداول مالیات شرکت تازهتاسیس
پاسخ تخصصی به ابهامات تکالیف قانونی، پلمپ دفاتر، سامانه مودیان، اظهارنامه و عدم فعالیت شرکتهای نوپا

 با ما آرامش اقتصادی را تجربه کنید!