دریافت «برگ دعوت ارائه اسناد و مدارک» از سوی اداره امور مالیاتی، معمولاً برای مدیران عامل، صاحبان کسبوکار و مدیران مالی با موجی از دلهره، ابهام و سردرگمی همراه است؛ ترسی که ریشه در تجربههای گذشته، جرایم پیشبینینشده، احتمال مسدودی حسابها و ابطال زحمات یک سال مالی دارد.
سالها پیش، تصویر غالب و همهگیر از ممیزی، جابهجایی زونکنها و پوشههای قطور کاغذی، زیر و رو کردن فاکتورهای دستی، چانهزنیهای سلیقهای با ممیز و در نهایت تعیین سرانگشتی مالیات بر اساس ضرایب فرضی روش «علیالرأس» بود. در آن سالها، مؤدیان همواره درگیر حدس و گمان و تعاملات فردی بودند و معیار قضاوت، سلیقه و برداشت مامور مالیاتی تلقی میشد.
اما با حذف رسمی روش علیالرأس (به موجب اصلاح ماده ۹۷ قانون مالیاتهای مستقیم) و استقرار پایانه فروشگاهی و سامانه مؤدیان، تمام قواعد این بازی زیر و رو شده است. امروزه سازمان امور مالیاتی پروندهها را نه بر اساس روابط سنتی، بلکه با شیوه نوین «حسابرسی مبتنی بر ریسک» ارزیابی میکند. تقاطع هوشمند دادههای بانکی از سوی بانک مرکزی، صورتحسابهای الکترونیکی، اطلاعات بارنامهها و سامانههای جامع تجارت، فهرست معاملات فصلی موضوع ماده ۱۶۹ و دادههای اظهارنامه عملکرد، پیش از آنکه پای مؤدی به حوزه مالیاتی باز شود، توسط موتورهای پردازش سازمان پایش، اعتبارسنجی و مغایرتگیری شدهاند.
در چنین فضایی، اولین حضور در جلسه ممیزی دیگر یک نشست گفتوگوی ساده و سنتی نیست، بلکه رویارویی دقیق و مستند با دیتایی است که از ماهها قبل درباره رفتارهای مالی شرکت شما ثبت و تحلیل شده است؛ ساختاری موشکافانه که در آن کوچکترین ناهماهنگی میان گردش حسابهای بانکی و اسناد دفاتر، میتواند به رد دفاتر، اتهام کتمان درآمد و جرایم سنگین غیرقابلبخشش ختم شود. از همین رو، کارشناسان ما در مجموعه تخصصی سلام مالیات همواره تأکید دارند که مواجهه موفق با این نظام هوشمند، بدون استراتژی دفاعی مدون، تسلط بر بخشنامهها و انطباق پیشدستانه اسناد ممکن نخواهد بود.
شناخت حقوق قانونی، تسلط بر تفکیک هزینههای قابلقبول مالیاتی و آگاهی از ترفندهای لایحهنویسی، تنها ابزار نجات فعالان اقتصادی در مواجهه با ممیزان است. در این مقاله جامع، فرآیند رسیدگی مالیاتی، مراحل اداری و حقوقی، نقاط حساسیتبرانگیز ممیزان در شرکتها و شیوههای طلایی دفاع را کالبدشکافی میکنیم تا با تسلط کامل و بدون غافلگیری یا تحمیل جرایم کمرشکن، این دوره حساس را به نفع کسبوکارتان مدیریت کنید.
مفهوم و ماهیت رسیدگی مالیاتی در نظام نوین مالیاتی
رسیدگی مالیاتی (Tax Audit) در ادبیات مالی و حقوقی، صرفاً یک بازبینی روتین یا بررسی شکلی فاکتورها نیست؛ بلکه فرآیندی فنی، نظاممند و قانونی برای سنجش و انطباق عملکرد مالی، درآمدها، هزینهها و اسناد ابرازی مؤدی با متن صریح قوانین، آییننامهها، بخشنامههای جاری و استانداردهای حسابداری مصوب است.
مرجع بنیادین و چارچوب قانونی اجرای این فرآیند، «آییننامه اجرایی ماده ۲۱۹ قانون مالیاتهای مستقیم» است. این ماده و دستورالعملهای الحاقی آن، مرز وظایف و اختیارات ماموران مالیاتی، روشهای حسابرسی و نحوه ارزیابی شواهد را با دقتی موشکافانه تعیین کردهاند تا رسیدگیها از حالت قضاوت شخصی خارج شده و بر پایه استانداردهای قابل اتکا پیش بروند.
در نظام سنتی، بخش عمدهای از زمان ممیزان صرف مطابقت چشمی اعداد ستونهای دفاتر با اسناد میشد؛ رویکردی زمانبر که اغلب به دلیل خطاهای محاسباتی یا تفسیرهای سلیقهای، مؤدی را گرفتار جریمههای ناعادلانه میکرد. اما در اکوسیستم نوین، مفهوم رسیدگی دچار دگردیسی بنیادین شده است. پیش از آنکه مؤدی حتی برگ دعوت را دریافت کند، یک ارزیابی اولیه، سیستمی و نامرئی بر مبنای هوش مصنوعی و مدلسازی دادهها انجام میگیرد؛ فرآیندی که هسته اصلی آن «حسابرسی مبتنی بر ریسک» (Risk-Based Auditing) است.
نظام رتبهبندی مؤدیان بر اساس شاخصهای هوشمند ریسک
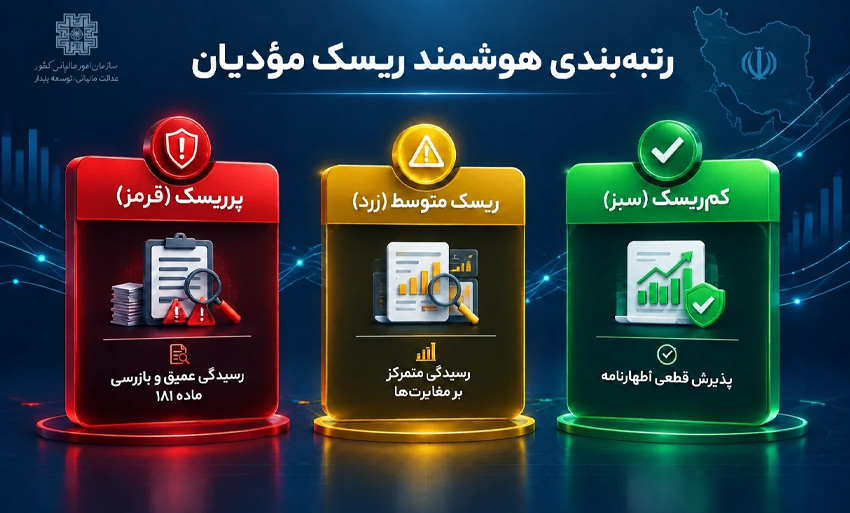
سازمان امور مالیاتی کشور با تجمیع دادههای دریافتی از سامانه مؤدیان، شبکه بانکی (بانک مرکزی)، گمرک، ثبت اسناد و املاک، سامانه جامع انبارها و فهرست معاملات موضوع ماده ۱۶۹، اظهارنامههای تسلیمی را از فیلترهای الگوریتمی عبور میدهد. خروجی این تحلیل پیشرفته، دستهبندی مودیان به سه گروه مجزا با سازوکارهای رسیدگی کاملاً متفاوت است:
- ۱. مؤدیان کمریسک (سبز):
این دسته از فعالان اقتصادی، انضباط مالی مثالزدنی دارند؛ اطلاعات اظهارنامه آنها با ورودی و خروجی حسابهای تجاری، صورتحسابهای الکترونیکی و زنجیره تامین همخوانی کامل دارد و هیچگونه فعالیت غیرعادی در پرونده آنها مشاهده نمیشود. مطابق سازوکار جدید ماده ۹۷، اظهارنامه تسلیمی این گروه بدون ورود به رسیدگی ماهوی و عمیق، مورد پذیرش قطعی قرار گرفته و برگ قطعی مالیات مستقیماً برای آنها صادر میشود. این سیاست تشویقی، پاداش شفافیت دادهها و تعامل استاندارد با سامانههاست.
- ۲. مؤدیان با ریسک متوسط (زرد):
در اسناد این گروه، تناقضهای جزئی، تغییرات ناگهانی در نسبتهای سودآوری یا عدم انطباقهای محدودی در گزارشهای فصلی و سامانه مؤدیان دیده میشود. در این حالت، رسیدگی متمرکز (Targeted Audit) تعریف میگردد؛ به این معنا که کل دفاتر زیر ذرهبین نمیرود، بلکه حسابرس مالیاتی صرفاً روی سرفصلهای مشکوک یا دارای مغایرت سیستمی متمرکز شده و از مودی مدارک تکمیلی طلب میکند.
- ۳. مؤدیان پرریسک، مشکوک یا با مغایرت بنیادین (قرمز):
شاخصهایی نظیر جهشهای غیرعادی در گردش حسابهای بانکی نسبت به سود ابرازی، خرید از شرکتهای صوری (فاکتورساز)، عدم تسلیم اظهارنامه در موعد مقرر، رد دفاتر در سالهای قبل یا عدم تناسب بهای تمامشده با فروش، یک کسبوکار را در رده پرریسک مینشاند. در این سطح، پرونده مشمول رسیدگی عمیق و موشکافانه میشود؛ تمام دفاتر پلمبشده، تراکنشهای بانکی تا ریال آخر و فاکتورها تحلیل میگردند و در موارد مشکوک به فرار مالیاتی، بازرسیهای سرزده میدانی یا عملیات موضوع ماده ۱۸۱ برای بررسی نسخههای پشتیبان نرمافزارهای حسابداری به جریان میافتد.
دقیقاً در همین گذرگاه حساس است که کسبوکارها متوجه شکاف عمیق میان حسابداری سنتی و الزامات نوین اداری میشوند. امروزه عبور از این فیلترهای کنترلی سختگیرانه، مستلزم ثبت بینقص اسناد، تنظیم بهموقع لوایح، دفاع مستند در هیئتها و بهرهگیری از خدمات مالیاتی تخصصی است؛ چرا که کوچکترین ثبت ناهماهنگ در پایانههای فروشگاهی یا برداشتهای ثبتنشده از حساب جاری شرکا، میتواند پروندهای با سود معمولی را به دالان هزینهساز حسابرسی پرریسک هدایت کند. در نتیجه، رسیدگی در دنیای امروز، نه تسویه حساب بر سر یک چک، بلکه سنجش عیار شفافیت سیستمی و سلامت حقوقی بنگاههای اقتصادی است.
مراحل رسیدگی مالیاتی چیست؟
فرآیند حسابرسی مالیاتی بر خلاف تصور بسیاری، یک بازرسی سلیقهای یا بدون ضابطه نیست؛ بلکه تشریفات اداری و قانونی بسیار موشکافانهای دارد که چارچوب آن در آییننامهها و مواد ۲۱۹ تا ۲۳۸ قانون مالیاتهای مستقیم به صراحت تبیین شده است. آگاهی از این گردشکار از آن جهت حیاتی است که هرگونه عدول ممیزان و اداره امور مالیاتی از مواعد، مواعد ابلاغ و تشریفات قانونی مندرج در این مقررات، میتواند به عنوان نقض آیین دادرسی مالیاتی تلقی شده و حتی مستمسک حقوقی محکمی برای ابطال برگ تشخیص در هیئتهای حل اختلاف مالیاتی یا شورای عالی مالیاتی باشد.
این فرآیند از نقطه شروع تا تعیین تکلیف نهایی، ۵ گام کلیدی و سرنوشتساز زیر را طی میکند:
۱
۱. صدور و ابلاغ قانونی برگ دعوت ارائه اسناد و مدارک (فرم شماره ۴۲)
نقطه آغاز رسمی عملیات حسابرسی مالیاتی، صدور و ابلاغ معتبر «برگ دعوت ارائه اسناد و مدارک» به مؤدی است. ماموران مالیاتی موظفاند در این برگه، سرفصل دقیق اسناد و مدارک مورد نیاز خود را به همراه سال مالی مورد رسیدگی شفاف قید کنند؛ عناوینی نظیر:
- اصل دفاتر قانونی روزنامه و کل پلمبشده مربوط به همان سال مالی
- ترازهای آزمایشی پیش و پس از بستن حسابها (کل، معین، تفصیلی)
- مستندات و قراردادهای خرید، فروش و ارائه خدمات
- صورتهای مالی و ضمائم یادداشتهای همراه
۲
۲. حضور در جلسه ممیزی و تنظیم صورتجلسه تحویل اسناد
در روز موعود رسیدگی، نماینده یا مدیر مالی شرکت به همراه دفاتر و مدارک به واحد مالیاتی مراجعه میکند. در این مرحله، حساسترین و تعیینکنندهترین سند شکلی، یعنی «صورتجلسه تحویل اسناد و مدارک» تنظیم میشود.
در این برگه، تکتک اسناد ارائهشده (اعم از تعداد جلد دفاتر، شماره پلمب، تعداد زونکنهای بایگانی و ضمائم) با امضای متقابل تحویلدهنده و کارشناس رسیدگیکننده ثبت میگردد. دریافت نسخه امضاشده و دارای شماره ثبت دبیرخانه از این صورتجلسه، حیاتیترین مدرک شما برای اثبات تمکین به قانون در مهلت مقرر است.
۳
۳. بررسی ماهوی اسناد، تطبیق هزینهها و نگارش گزارش حسابرسی
پس از تحویل اسناد، کارشناسان امور مالیاتی کار کارشناسی عمیق خود را آغاز میکنند. آنان مستندات مؤدی را در کنار پایگاه دادههای برخط سازمان قرار داده و موارد زیر را به شکل سیستمی و میدانی تطبیق میدهند:
کلیه فاکتورهای خرید و فروش با صورتحسابهای الکترونیکی تطبیق داده شده و وضعیت اعتبار کد اقتصادی و عدم حضور طرفهای معامله در فهرست مودیان صوری (بلکلیست) واکاوی میشود.
کلیه سرفصلهای هزینه شرکت غربالگری شده و هر هزینهای که فاقد فاکتور رسمی، مدارک پرداخت بانکی یا مدرک مرتبط با فعالیت سال مالی باشد، برگشت خورده و به سود مشمول مالیات اضافه میشود.
مطابقت ریز تراکنشهای ورودی و خروجی حسابهای متصل به کسبوکار با درآمد ابرازی در اظهارنامه پایش میشود تا از عدم وجود گردش مالی کتمانشده اطمینان حاصل گردد.
خروجی تفصیلی این ارزیابیها در سندی جامع تحت عنوان «گزارش رسیدگی مالیاتی» ثبت میشود که زیربنای حقوقی برگ تشخیص بعدی خواهد بود.
۴
۴. صدور و ابلاغ رسمی برگ تشخیص مالیات
با نهایی شدن گزارش کارشناس، برگ تشخیص مالیات (Income Tax Assessment Notice) صادر و برای مؤدی در درگاه خدمات الکترونیکی مالیاتی ارسال میشود.
۵
۵. مرحله تصمیمگیری استراتژیک: تمکین، مذاکره یا ورود به دالان اعتراض
از تاریخ ابلاغ برگ تشخیص مالیات، پرونده وارد ایستگاه تعیین سرنوشت میشود. مؤدی طبق قانون دقیقاً ۳۰ روز فرصت دارد تا موضع رسمی خود را میان دو مسیر اصلی تعیین کند:
حالت اول — قبول یا تمکین به برگ تشخیص:
چنانچه مؤدی ارقام تشخیصی را منطقی بداند، ظرف مهلت مقرر آن را پذیرفته و با پرداخت یا ترتیب پرداخت بدهی، از تسهیلات قانونی نظیر تخفیفها و بخشودگی حداکثری جرایم بهرهمند میشود.
حالت دوم — اعتراض قانونی و ورود به مسیر دادرسی:
اگر رقم تشخیصی نامتعارف و اسناد رد شده باشد، مؤدی اقدام به ثبت اعتراض رسمی میکند. نخستین گام، اجرای ماده ۲۳۸ قانون مالیاتها (رسیدگی مجدد نزد مسئول مربوطه) است. در صورت عدم توافق، پرونده وارد مراجع دادرسی میشود:
• هیئت حل اختلاف مالیاتی تجدیدنظر (ماده ۲۴۷)
• شورای عالی مالیاتی (ماده ۲۵۱) و در نهایت دیوان عدالت اداری
رسیدگی مالیاتی بر درآمد شرکتها
اشخاص حقوقی (شرکتهای سهامی خاص، مسئولیت محدود، تعاونیها و سایر بنگاههای ثبتی) به سبب گستردگی گردش مالی، تنوع عملیات تجاری و الزامات قانونی ثبت دوطرفه اسناد، همواره زیر ذرهبین سختگیرانهترین لایههای ممیزی قرار دارند. در فرآیند رسیدگی مالیاتی بر درآمد شرکتها (موضوع فصل پنجم باب سوم قانون مالیاتهای مستقیم، به ویژه ماده ۱۰۵ که نرخ مقطوع ۲۵ درصد را بر مجموع درآمد مشمول مالیات شرکتها اعمال میکند)، رویکرد کارشناسان مالیاتی صرفاً به جمع کل ارقام فروش در اظهارنامه محدود نمیشود.
ممیزان مالیاتی به خوبی آگاهند که کنترل و اعتبارسنجی درآمد فروش، به لطف پایگاههای دادهای نظیر سامانه مؤدیان و گزارشهای فصلی ماده ۱۶۹، تا حد زیادی سیستمی و شفاف شده است. از همین رو، کانون تمرکز و وزن اصلی حسابرسی به سمت زیرساختهای هزینهای، یعنی «ساختار بهای تمامشده کالای فروشرفته یا خدمات ارائهشده» و «هزینههای عمومی، اداری و عملیاتی» تغییر جهت داده است.
کالبدشکافی ساختار بهای تمامشده؛ میدان اصلی چالش با ممیز
در شرکتهای بازرگانی و بهویژه کارخانجات و واحدهای تولیدی، رقم بهای تمامشده بزرگترین کاهنده سود ناخالص و در نتیجه کاهنده مالیات پرداختی است. ممیز مالیاتی در این بخش به موارد زیر نفوذ میکند:
- جدول آنالیز مواد اولیه و استاندارد مصرف (BOM): بررسی تطبیق فرمول استاندارد تولید با میزان مصرف واقعی مواد؛ چنانچه مصرف واقعی بالاتر از نرم استاندارد صنعت باشد، اضافه مصرف رد شده و به عنوان بهای غیرقابلقبول تلقی میشود.
- تفکیک ضایعات عادی از ضایعات غیرعادی: تلفات و ضایعات فرآیند تولید تنها تا سقف متعارف و مستند، جزو بهای تمامشده پذیرفته میشود. هرگونه ضایعات مازاد بدون مستندات کارشناسی، از سرفصل هزینهها خارج و مشمول مالیات میگردد.
- تخصیص و جذب هزینههای سربار ساخت و دستمزد مستقیم: نحوه تسهیم هزینههای انرژی، تعمیرات و استهلاک خطوط تولید روی بهای هر واحد کالا موشکافی میشود.
مدیریت چنین پیچیدگیهایی در شرکتهای تولیدی، مستلزم ثبت ریز حسابهای معین و تفصیلی، همگامسازی کاردکس مقداری-ریالی انبار و انطباق کامل استاندارد حسابداری شماره ۸ (حسابداری موجودی مواد و کالا) است؛ بستری تخصصی که تحقق آن بدون استقرار سیستمهای یکپارچه و استفاده از خدمات حسابداری مالی و صنعتی استاندارد، عملاً غیرممکن بوده و بنگاه اقتصادی را در همان روز اول رسیدگی با عدم پذیرش ساختار بهای تمامشده و رد بهای اعلامی روبهرو میسازد.
محورهای کلیدی ارزیابی دفاتر و صورتهای مالی اشخاص حقوقی
علاوه بر بهای تمامشده، ارزیابان مالیاتی برای اطمینان از سلامت سود ابرازی، ۴ محور استراتژیک را در ترازنامه و صورت سود و زیان شرکتها رصد میکنند:
محور ۰۱
۱. غربالگری هزینههای عملیاتی و اداری
حسابرس باید احراز کند هزینههایی نظیر بازاریابی، حقوق و پاداش مدیران، اجاره، مسافرتهای کاری و مشاوره واجد شرایط سهگانه زیر باشند:
- منحصراً مربوط به فعالیت همان شرکت و در دوره مالی تحت رسیدگی باشد.
- دارای مدارک مثبته، مستندات پیوست و صورتحساب معتبر باشد.
- مبالغ بیش از حد نصابهای قانونی الزاماً از طریق شبکه بانکی تسویه شده باشد.
محور ۰۲
۲. وضعیت حساب حساس و پرریسک «جاری شرکا»
حساب جاری شرکا در دفاتر اشخاص حقوقی مانند یک خط قرمز امنیتی عمل میکند. ممیز واریزیهای کلان به این حساب را رصد میکند تا مطمئن شود وجوه ورودی حاصل از «فروش ثبتنشده» یا «درآمد غیررسمی» سهامداران نبوده باشد.
محور ۰۳
۳. انطباق استهلاک داراییها با مقررات
جدول استهلاکات داراییهای مشهود و نامشهود شرکت، باید نقطه به نقطه با جدول نرخها و روشهای استهلاک قانونی مصوب وزارت امور اقتصادی و دارایی مطابقت داشته باشد.
محور ۰۴
۴. تطبیق جریان نقدینگی با ورودیهای بانکی
مجموع گردش بستانکار حسابهای بانکی تجاری شرکت، با درآمد عملیاتی و سایر درآمدهای ثبتشده در دفاتر تطبیق داده میشود.
مهمترین کانونهای حساسیت ممیزان در شرکتها:
- هزینههای غیرقابل قبول مالیاتی (مواد ۱۴۷ و ۱۴۸):
هر هزینهای که شرکت ثبت میکند لزوماً توسط اداره مالیاتی پذیرفته نمیشود. هزینهها باید منحصراً مربوط به تحصیل درآمد در دوره مالی مورد رسیدگی، متکی به مدرک معتبر و دارای تراکنش بانکی مستند باشند. هزینههای فاقد این شروط برگشت خورده و به سود مشمول مالیات افزوده میشوند.
- کتمان درآمد و عدم تطبیق انبار:مغایرت بین کاردکس کالا، بارنامهها و مبالغ مندرج در سامانهها با اظهارنامه عملکرد، به عنوان «کتمان درآمد» شناسایی میشود. طبق ماده ۱۹۲، کتمان درآمد مشمول جریمه غیرقابلبخشش معادل ۳۰ درصد مالیات متعلق خواهد بود.
- محاسبه نادرست استهلاک داراییها:استهلاک ماشینآلات، تجهیزات و ساختمانها باید موبهمو بر اساس جداول موضوع ماده ۱۴۹ محاسبه شود. هرگونه انحراف از روشها و نرخهای مصوب، هزینه استهلاک را باطل میکند.
- تسهیلات مالی و حساب جاری شرکا:واریزیهای مبهم به حسابهای بانکی شرکت یا برداشتهای شخصی سهامداران از حساب جاری، معمولاً زیر ذرهبین ممیزان قرار میگیرد. عدم شفافیت در این حسابها ممکن است به درآمد اتفاقی یا توزیع سود تعبیر شود.
مقایسه شیوههای ممیزی: اداری، میدانی و ماده ۱۸۱
بسته به سطح ریسک مؤدی و حجم گردش مالی، رویکرد سازمان در رسیدگی متفاوت خواهد بود:
جدول مقایسه انواع روشهای رسیدگی مالیاتی
بررسی تمایز مکانی، کانون بازرسی و سطح ریسک مودی در شیوههای مختلف ممیزی
| نوع رسیدگی | محل اجرا | محورهای بازرسی | سطح ریسک پرونده |
|---|---|---|---|
| رسیدگی اداری | اداره امور مالیاتی | تطبیق فرمی دفاتر، صورتهای مالی و اطلاعات سامانهها | پایین و متوسط |
| رسیدگی میدانی | محل استقرار شرکت یا کارخانه | شمارش فیزیکی انبار، نرمافزارهای یکپارچه و خطوط تولید | متوسط رو به بالا |
| بازرسی موضوع ماده ۱۸۱ (حسابرسی سرزده) |
حضور سرزده در تمامی اماکن مؤدی | توقیف تجهیزات، استخراج دادههای نرمافزارهای موازی و دفاتر پنهان | بحرانی (ظن فرار مالیاتی) |
چکلیست طلایی مدارک برای روز رسیدگی مالیاتی
حضور در جلسه ممیزی بدون آمادگی قبلی و اسناد مدون، بزرگترین ریسکی است که یک مؤدی میتواند مرتکب شود. ممیزان مالیاتی بر پایه روانشناسی ارزیابی شواهد، در همان دقایق نخست جلسه به انسجام، شفافیت و نظم بایگانی مدارک توجه میکنند.
نظم ساختاریافته، پاسخگویی مستند و تسلط شما بر زونکنها، علاوه بر ایجاد تصویر ذهنی مثبت از انضباط مالی شرکت، مانع از ایجاد سوءظنهای بیمورد و بررسیهای وسواسگونه سرفصلهای پرریسک میشود.
۱. بسته اسناد هویتی، حقوقی و ثبتی شرکت
اثبات هویت و اقامتگاه
این مدارک هویت رسمی و اعتبار محل فعالیت بنگاه اقتصادی را برای حسابرسان اثبات میکنند:
✔
✔
✔
۲. پکیج دفاتر قانونی، ترازنامهها و ساختار حسابداری
ارکان سنجش مالی
ارکان اصلی سنجش محاسبات مالی و انطباق استانداردها، این بخش از مدارک هستند:
✔
✔
✔
✔
۳. اسناد بانکی، گردش نقدینگی و تسویه حسابها
تطبیق تراکنشها
مهمترین نقطه تلاقی دادههای سازمان مالیاتی با واقعیت تراکنشهای شما:
✔
✔
✔
۴. پرونده مستندات خرید، فروش و اعتبارسنجی معاملات
اعتبار درآمد و هزینهها
این محور تعیینکننده اصلی اعتبار درآمد ابرازی و هزینههای عملیاتی شرکت است:
✔
✔
✔
۵. پرونده پرسنلی، حقوق و تعهدات بیمهای
تطبیق حقوق و دستمزد
ممیز ارقام این بخش را بهطور دقیق با سرفصل هزینههای دستمزد و لیستهای بیمه تطبیق میدهد:
✔
✔
✔
۶. مستندات انبارگردانی، کاردکس کالا و تولید
بهای تمامشده و موجودی
مدارک اثباتکننده بهای تمامشده و گردش واقعی و فیزیکی کالا و مواد:
✔
✔
✔
نتیجهگیری
رسیدگی مالیاتی دیگر یک بازرسی سنتی، تصادفی یا متکی بر چانهزنیهای مرسوم در اتاق ممیز نیست؛ بلکه پایانی بر یک چرخه دادهمحور و آغاز آزمون شفافیت مالی هر کسبوکار در نظام نوین مالیاتی است. با یکپارچگی پایگاههای اطلاعاتی نظیر سامانه مؤدیان، گزارشهای فصلی، تراکنشهای بانکی و اجرای الگوریتمهای مدیریت ریسک موضوع ماده ۹۷ قانون مالیاتهای مستقیم، سازمان امور مالیاتی پیش از آغاز فرآیند رسیدگی، تصویری روشن از رفتارهای مالی شرکتها در اختیار دارد.
موفقیت در روز رسیدگی و حفاظت از منابع مالی بنگاه اقتصادی، وابسته به تصمیماتی است که در طول سال مالی اتخاذ شدهاند:
- انضباط سیستماتیک: تطابق بینقص میان دفاتر قانونی، اسناد مثبته و کارپوشه مؤدیان، فضای هرگونه شبهه یا رد دفاتر را از بین میبرد.
- آگاهی از حقوق قانونی: تسلط بر مواعد مقرر، شیوههای اعتراض قانونی در مراجع حل اختلاف و مستندسازی بر مبنای مواد کلیدی ق.م.م، وزن حقوقی مؤدی را در مذاکرات ممیزی تثبیت میکند.
- رویکرد پیشگیرانه به جای پدافندی: شرکتهایی که هزینهها را طبق مواد ۱۴۷ و ۱۴۸ مدیریت کرده و ساختار بهای تمامشده را به شکلی شفاف ثبت میکنند، جلسه رسیدگی را نه به چشم یک بحران، بلکه به عنوان یک فرآیند اداری روتین سپری خواهند کرد.
در نهایت، مدیریت بهینه مالیات حاصل تسلط همزمان بر الزامات فنی حسابداری، انطباق با قوانین جاری و آمادگی ساختاریافته است؛ راهبردی که ریسک جریمههای سنگین و تشخیصهای غیرمنصفانه را به حداقل ممکن میرساند و پایداری مالی کسبوکار را تضمین میکند.
پرسشهای متداول رسیدگی مالیاتی
پاسخ تخصصی به ابهامات ضمانتاجراها، مهلتهای قانونی اعتراض و جایگاه سامانه مؤدیان در ممیزی

 با ما آرامش اقتصادی را تجربه کنید!