صدور برگ تشخیص مالیاتی با مبالغ غیرمنتظره و سنگین، همواره یکی از بزرگترین چالشها و دغدغههای مالی مدیران، فعالان اقتصادی و صاحبان کسبوکارها به شمار میرود. در بسیاری از مواقع، ارقام درجشده در این برگه تفاوت فاحشی با محاسبات واقعی سود و زیان و اظهارنامههای ارسالی مودیان دارد. این اختلاف معمولاً ناشی از رد برخی هزینههای قانونی، عدم تطابق اطلاعات سامانهها، یا برآوردهای مبتنی بر نسبت سود فعالیت توسط ممیزان مالیاتی است.
بسیاری از فعالان اقتصادی به دلیل عدم آگاهی کامل از حقوق قانونی خود، با دریافت این برگه دچار نگرانی شده و تصور میکنند ملزم به پذیرش و پرداخت فوری کل مبلغ اعلامی هستند. این در حالی است که در نظام مالیاتی، برگ تشخیص صرفاً برآورد اولیه اداره امور مالیاتی محسوب میشود و به هیچ عنوان قطعی و غیرقابل تغییر نیست. قانون مالیاتهای مستقیم، چارچوبها و مراجع مشخصی را طراحی کرده است تا مودیان بتوانند در فضایی عادلانه به دفاع از عملکرد مالی خود بپردازند.
با این حال، ورود به فرایند اعتراض به برگ تشخیص مالیاتی نیازمند شناخت دقیق مواعد و مهلتهای قانونی، تسلط بر بخشنامههای جاری، گردآوری اسناد مثبته حسابداری و در نهایت تنظیم یک لایحه دفاعیه کاملاً مستند و فنی است. اقدام ناآگاهانه، اتکا به دفاعیات شفاهی یا از دست دادن فرصتهای زمانی تعیینشده، میتواند به قطعی شدن مالیاتهای ناعادلانه و تحمیل جرایم سنگین منجر شود؛ در صورتی که با یک رویکرد اصولی و بهرهگیری از راهکارهای قانونی، امکان تعدیل بخش عمدهای از این ارقام و دفاع از حقوق مالی کسبوکار کاملاً وجود دارد.
برگ تشخیص مالیاتی چیست و چرا صادر میشود؟
برگ تشخیص مالیاتی یک سند رسمی و حقوقی صادره از سوی سازمان امور مالیاتی کشور است که نتیجه نهایی رسیدگی ممیزان مالیاتی به عملکرد مالی یک شخص حقیقی یا حقوقی را در یک دوره مالی مشخص منعکس میکند. پس از آنکه مودی اظهارنامه مالیاتی، ترازنامه و حساب سود و زیان خود را ارسال کرد، کارشناسان امور مالیاتی با استناد به اسناد، مدارک، دفاتر قانونی و همچنین پایگاههای اطلاعاتی یکپارچه کشور، صحت و انطباق ارقام ابرازی را با قوانین جاری مورد ارزیابی قرار میدهند. خروجی این فرایند ممیزی، سندی به نام برگ تشخیص است که مأخذ محاسبه درآمد مشمول مالیات و مبلغ مالیات مطالبهشده را به صورت رسمی به مودی ابلاغ میکند.
⚡
دلایل اختلاف معنادار ارقام برگ تشخیص با دفاتر حسابداری شرکتها
در عمل، بخش عمدهای از مودیان پس از دریافت این سند با مبالغ سنگینی روبرو میشوند که ناشی از ۵ عامل پرریسک زیر است:
۱
۲
۳
۴
۵
!
راهبرد طلایی پیش از پایان مهلت قانونی اعتراض
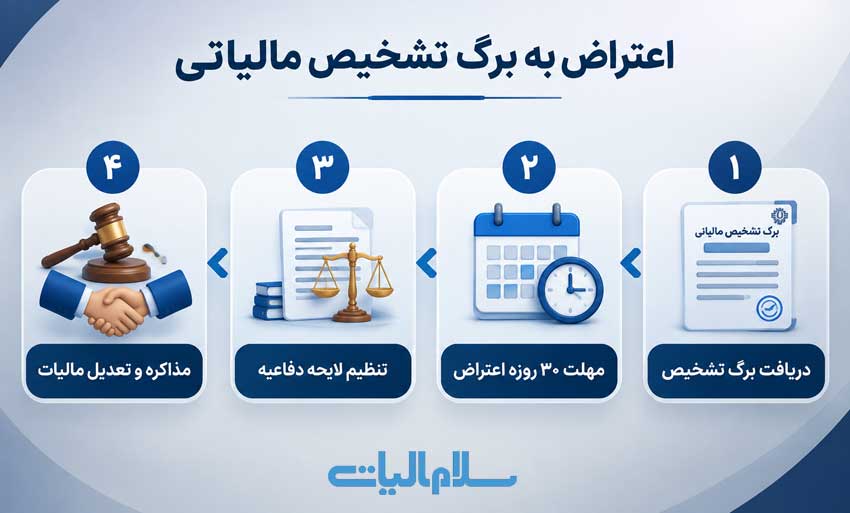
ارزیابی ریشهای بندهای مندرج در گزارش رسیدگی و بازبینی اسناد حسابداری، نقشی حیاتی در جلوگیری از قطعی شدن ارقام نادرست ایفا میکند. بهرهگیری هدفمند از خدمات مشاوره مالیاتی پیش از انقضای مهلت ۳۰ روزه، این امکان را فراهم میسازد که با تنظیم لایحه مستند و استناد به بخشنامههای جاری، مالیات تشخیصی در همان مراحل اولیه رسیدگی به شکل چشمگیری تعدیل شود.
مهلت قانونی اعتراض به مالیات چقدر است؟
یکی از مهمترین و حساسترین ارکان در فرایند دادرسی مالیاتی، رعایت دقیق مواعد و تقویم زمانی اعتراض است. بر اساس صراحت ماده ۲۳۸ قانون مالیاتهای مستقیم، هر مودی پس از صدور برگ تشخیص، دقیقاً ۳۰ روز از تاریخ ابلاغ رسمی فرصت دارد تا در صورت عدم پذیرش ارقام محاسبهشده، مراتب اعتراض خود را به همراه اسناد و مدارک مثبته در مراجع ذیصلاح ثبت کند. این بازه ۳۰ روزه، یک مهلت قانونی و تمدیدناپذیر است؛ به این معنا که گذشت حتی یک روز پس از این مهلت، حق قانونی مودی برای پیگیری پرونده در مراحل اولیه را به طور کامل سلب خواهد کرد.
با استقرار نظام جامع مالیاتی و حذف ابلاغهای فیزیکی سنتی، سازوکار ابلاغ اوراق مالیاتی دچار دگرگونی اساسی شده است. در حال حاضر تمامی اوراق مالیاتی از جمله برگ تشخیص، مستقیماً در کارپوشه اختصاصی مودی در درگاه ملی خدمات الکترونیک سازمان امور مالیاتی بارگذاری میشوند. نحوه محاسبه مهلت ۳۰ روزه در فضای الکترونیکی بر اساس دو حالت زیر تعیین میگردد:
- ابلاغ واقعی الکترونیکی: چنانچه مودی ظرف مدت ۲۰ روز از تاریخ بارگذاری برگ تشخیص وارد حساب کاربری خود شده و برگه را باز کند، تاریخ باز کردن و رؤیت برگه، به عنوان تاریخ ابلاغ واقعی ثبت میشود. از همان لحظه، مهلت ۳۰ روزه مودی برای ثبت اعتراض رسمی آغاز خواهد شد.
- ابلاغ قانونی الکترونیکی: در صورتی که مودی ظرف مدت ۲۰ روز از تاریخ بارگذاری سند به سامانه مراجعه نکرده و برگ تشخیص را رؤیت نکند، روز بیستویکم به عنوان تاریخ ابلاغ قانونی در نظر گرفته میشود. از این روز، شمارش معکوس مهلت ۳۰ روزه اعتراض به طور خودکار شروع خواهد شد، حتی اگر مودی همچنان از بارگذاری برگه بیاطلاع مانده باشد.
عدم ورود منظم به سامانه و غفلت از بررسی کارپوشه مالیاتی میتواند عواقب سنگین مالی به همراه داشته باشد. اگر مودی در بازه ۳۰ روزه تعیینشده اعتراضی ثبت نکند، ارقام و مندرجات برگ تشخیص به صورت خودکار قطعی تلقی شده و برگ قطعی مالیات صادر میگردد. پس از صدور برگ قطعی، پرونده فوراً وارد واحد وصول و اجرا میشود که تبعاتی نظیر مسدودی حسابهای بانکی، ممنوعالخروجی مدیران، اعمال جرایم غیرقابل بخشش و توقیف اموال را به دنبال خواهد داشت.
بنابراین، پایش مداوم پیامکهای اطلاعرسانی سازمان و بررسی مستمر درگاه الکترونیکی، گام نخست برای حفظ مهلت قانونی و آمادهسازی به موقع اسناد دفاعیه به شمار میرود.
مراحل رسیدگی به اعتراض مالیاتی در مراجع قانونی
فرایند رسیدگی به اعتراضات مالیاتی شامل چند مرحله پیاپی است:
۱
مرحله اول: رسیدگی مجدد توسط رئیس اداره امور مالیاتی (ماده ۲۳۸)
⏱️ مهلت اقدام: حداکثر ۴۵ روز
نخستین و در عین حال اقتصادیترین گام در زنجیره دادرسی مالیاتی پس از ثبت سیستمی اعتراض، ورود به فرایند توافق با رئیس اداره امور مالیاتی یا ممیز کل مربوطه بر اساس سازوکار ماده ۲۳۸ قانون مالیاتهای مستقیم است. این مرحله یک فرصت طلایی و کمهزینه برای مودیان به شمار میرود تا بدون درگیر شدن در فرایندهای طولانی و فرسایشی هیأتهای حل اختلاف، پرونده مالیاتی خود را در همان سطح اداره امور مالیاتی تعیین تکلیف و مختومه نمایند.
طبق اصلاحات اخیر قانون، مسئول مربوطه موظف است حداکثر ظرف مدت ۴۵ روز از تاریخ ثبت اعتراض، پرونده را شخصاً بازبینی کرده و با استناد به اسناد و مدارک مثبته ارائهشده توسط مودی یا وکیل قانونی او، به موضوع رسیدگی مجدد کند. در این جلسه کارشناسی، اسناد حسابداری، فاکتورهای ردشده، دفاتر قانونی و گزارش ممیزی اولیه جزءبهجزء تطبیق داده میشوند.
پس از پایان رسیدگی ماده ۲۳۸، پرونده وارد یکی از ۳ سناریوی زیر میشود:
۲
مرحله دوم : هیأت حل اختلاف مالیاتی تجدیدنظر (ماده ۲۴۷)
⏳ مهلت اعتراض: ۲۰ روز کاری
صدور رأی هیأت بدوی پایان مسیر دادرسی نیست. چنانچه رأی صادره مورد پذیرش مودی نباشد (یا نماینده اداره امور مالیاتی آن را ناکافی بداند)، طبق ماده ۲۴۷ قانون مالیاتهای مستقیم هر دو طرف حق اعتراض مجدد دارند. این هیأت آخرین مرجع رسیدگی عمومی و ماهوی به مدارک پرونده است.
مهلت و شروط قانونی ثبت:
مهلت ثبت اعتراض در سامانه دقیقاً ۲۰ روز از تاریخ ابلاغ رأی بدوی است. همچنین مودی باید بخش مورد قبول مالیات را پرداخت کرده و برای مابهالتفاوت آن تضمین یا سپرده معتبر ارائه دهد تا فرایند رسیدگی متوقف نگردد.
ترکیب اعضا (تضمین بیطرفی):
همانند بدوی متشکل از ۳ نفر (قاضی، نماینده سازمان، نماینده صنف به انتخاب مودی) است؛ با این تفاوت که طبق قانون، هیچیک از اعضای هیأت بدوی قبلی حق حضور در جلسه تجدیدنظر را ندارند تا پرونده کاملاً بیطرف بازخوانی شود.
⚖️ ۳ ویژگی حیاتی رأی هیأت تجدیدنظر:
- ورود ماهوی کامل: هیأت اختیار دارد تمامی دفاتر، فاکتورها، بهای تمامشده و گزارشهای کارشناسی قبلی را مجدداً بازبینی کند.
- قطعیت و الزامآوری: بر خلاف مراحل قبل، رأی تجدیدنظر بلافاصله قطعی و لازمالاجرا است و پرونده به دایره وصول و اجرا ارسال میشود.
- تحدید مراجع بعدی: پس از این مرحله، بررسی اسناد به پایان رسیده و پیگیری صرفاً در مراجع فوقالعاده (شورای عالی مالیاتی یا هیأت ۲۵۱ مکرر) امکانپذیر است.
نکته پایانی: هیأت تجدیدنظر آخرین سنگر شما برای اصلاح مستقیم ارقام مالیاتی است. تنظیم یک لایحه دفاعیه تکمیلی و متمرکز که نقایص رأی هیأت بدوی و انحرافات قانونی ممیز را مشخص کند، سرنوشتسازترین گام در کاهش قطعی رقم مالیات خواهد بود.
به دلیل ساختار قضایی و حساسیت حاکم بر این جلسات، دفاعیات شفاهیِ فاقد سندیت یا عدم تسلط بر مواد قانون مالیاتهای مستقیم میتواند به رد ادعای مودی و تایید کامل برگ تشخیص منجر شود. بهرهگیری از مشاوره مالیاتی حرفهای و حضور کارشناسان خبره در جلسه، به مودی کمک میکند تا لایحه دفاعیه را با استناد دقیق به بخشنامهها و آرای وحدت رویه شورای عالی مالیاتی ارائه داده و زمینه را برای ابطال محاسبات غیرواقعی و تعدیل چشمگیر مالیات فراهم سازد.
فرایند اعتراض به مالیات قطعی در مراجع فوقالعاده
صدور «برگ قطعی مالیات» اگرچه به معنای پایان مراحل عادی دادرسی مالیاتی و آغاز اقدامات اجرایی برای وصول مطالبات سازمان است، اما لزوماً نقطه پایان پیگیری مودی نخواهد بود. قانون مالیاتهای مستقیم و قوانین بالادستی، برای جلوگیری از تضییع حقوق مودیان و تضمین عدالت در مواردی که تصمیمات اداری یا آرای هیأتها بر خلاف نص صریح قانون، مقررات موضوعه یا اصل عدالت صادر شده باشد، مسیرهای دادرسی ویژهای را تحت عنوان مراجع فوقالعاده پیشبینی کردهاند.
امکان ثبت اعتراض به مالیات قطعی در این مراجع، مستلزم وجود دلایل متقن، استنادات قوی و آگاهی دقیق از تفکیک صلاحیتهای قانونی هر مرجع است:
۱
شورای عالی مالیاتی (ماده ۲۵۶ قانون مالیاتهای مستقیم)
⚖️ مرجع عالی نظارت شکلی
شورای عالی مالیاتی بالاترین مرجع تخصصی داخل سازمان برای نظارت بر حسن اجرای قوانین و مقررات مالیاتی کشور است و به عنوان یک مرجع نظارتی فوقالعاده عمل میکند.
مهلت و نحوه اقدام:
مودی یا اداره امور مالیاتی میتوانند ظرف مدت ۲ ماه از تاریخ ابلاغ رأی قطعی هیأت حل اختلاف مالیاتی تجدیدنظر، شکایت مستند خود را همراه با مدارک به شورای عالی مالیاتی تسلیم نمایند.
رسیدگی در شعب شورا صرفاً «رسیدگی شکلی» است؛ شورا به بررسی دفاتر، فاکتورها و محاسبات ارقام وارد نمیشود، بلکه تنها بررسی میکند که آیا آرای قبلی با نص صریح قانون، آییننامهها، بخشنامهها و تشریفات قانونی دادرسی مطابقت دارند یا خیر.
چنانچه شعبه شورا نقض قانون یا عدم رعایت تشریفات دادرسی را احراز کند، رأی قبلی را نقض نموده و پرونده را جهت رسیدگی مجدد ماهوی به «هیأت حل اختلاف مالیاتی همعرض» ارجاع میدهد که تبعیت از نظر شورا برای آن هیأت الزامی است.
نکته کاربردی: موفقیت در ماده ۲۵۶ مستلزم اثبات نقض صریح قانون یا نادیدهگرفتن بخشنامههای رسمی توسط هیأتهای قبلی است؛ بنابراین لوایح این مرحله باید ماهیت کاملاً حقوقی و شکلی داشته باشند نه صرفاً اعتراض به مبلغ.
۲
هیأت ویژه ماده ۲۵۱ مکرر قانون مالیاتهای مستقیم
⚡ مرجع استثنایی رسیدگی به مالیات غیرعادلانه
این مرجع یکی از قدرتمندترین ابزارهای قانونی برای مودیانی است که به هر دلیل در مراجع عادی دادرسی به نتیجه نرسیدهاند و مالیات قطعیشده آنها آشکارا ناعادلانه، تبعیضآمیز یا دور از واقعیتهای اقتصادی محاسبه شده است.
رسیدگی در این هیأت منوط به آن است که مالیات قطعیت یافته باشد، مدارک و شواهد محکمی بر غیرعادلانه بودن آن وجود داشته باشد و مودی به دلیل انقضای مهلتها یا محدودیت مراجع دیگر نتوانسته باشد حق خود را استیفا کند.
فرایند رسیدگی (خطاب به وزیر اقتصاد):
شکایت مودی مستقیماً خطاب به وزیر امور اقتصادی و دارایی تنظیم و ارسال میشود. در صورت احراز اولیه ادعا توسط وزیر یا هیأت مشاوران ایشان، دستور رسیدگی و ارجاع پرونده به «هیأت ۳ نفره ویژه منتخب وزیر» صادر خواهد شد.
برخلاف شورای عالی مالیاتی، این هیأت صلاحیت ورود ماهوی کامل دارد؛ میتواند اسناد و دفاتر را بازخوانی کرده، کارشناس رسمی تعیین کند و در صورت احراز بیعدالتی، حتی پس از قطعیت کامل، حکم به ابطال یا تعدیل کل بدهی مالیاتی صادر نماید.
نکته حیاتی: پذیرش پرونده در ماده ۲۵۱ مکرر بسیار دشوار است و تنها لایحههایی به این هیأت راه مییابند که مستندات مالی شفاف، اثبات آشکار ناعادلانه بودن محاسبات و توجیه اقتصادی و حقوقی قوی داشته باشند.
۳
دیوان عدالت اداری (مرجع عالی قضایی خارج از سازمان)
عالیترین مرجع دادخواهی قضایی
چنانچه مودی از تمامی مراجع دادرسی و فوقالعاده درونسازمانی (شعب تجدیدنظر، شورای عالی مالیاتی یا هیأت ماده ۲۵۱ مکرر) به نتیجه نرسد و آراء صادره را مغایر با قوانین بالادستی، مصوبات هیأت دولت یا تضییعکننده حقوق شرعی و قانونی خود بداند، میتواند به دیوان عدالت اداری دادخواهی نماید.
مهلت قانونی تقدیم دادخواست:
مودیان داخل کشور ظرف مدت ۳ ماه و مودیان مقیم خارج از کشور ظرف مدت ۶ ماه از تاریخ ابلاغ رأی قطعی نهایی، حق تقدیم دادخواست و اقامه دعوی در شعب بدوی دیوان عدالت اداری را دارند.
صلاحیت و نحوه تصمیمگیری دیوان:
شعب دیوان عدالت اداری پس از انطباق دقیق رأی و فرایند دادرسی با موازین حقوقی، در صورت احراز تخلف یا نقض قوانین، رأی قطعی اداره مالیات را ابطال نموده و پرونده را جهت رسیدگی مجدد با رعایت تذکرات قضایی به هیأت حل اختلاف مالیاتی ارجاع میدهند.
توجه راهبردی: پیگیری پرونده در مراجع فوقالعاده به دلیل پیچیدگیهای حقوق مالیاتی، آیین دادرسی و بخشنامههای دولتی، نیازمند نگارش تخصصی لوایح است. بهرهگیری هدفمند از خدمات مالیاتی تخصصی و تدوین لوایح بر پایه مستندات محکم، کلید شکستن آرای قطعی در این مراجع حساس به شمار میرود.
اصول تنظیم و متن اعتراض به مالیات
صرف ثبت شکایت بدون پشتوانه اسنادی در سامانه مالیاتی، معمولاً نتیجهای نخواهد داشت. لایحه اعتراضی باید با ادبیات حقوقی، ارجاع به مواد قانونی و ضمیمه کردن صورتهای مالی معتبر تنظیم شود.
اجزای اصلی یک لایحه دفاعیه اصولی:
۱. مشخصات کامل مودی و شماره و تاریخ برگ تشخیص مورد اعتراض
۲. شرح دقیق بندهای مورد اختلاف همراه با دلایل حسابداری
۳. ارجاع مستقیم به مواد قانون مالیاتهای مستقیم و بخشنامههای ملاک عمل
۴. پیوست کردن اسناد بانکی، فاکتورها، دفاتر و مدارک اثباتکننده ادعا
چالشهای شرکتهای تولیدی و سامانههای نوین مالیاتی
پیچیدگی فرایند بهای تمامشده کالا و خدمات در کارخانهها و کارگاههای تولیدی، همواره محل چالش با ممیزان مالیاتی است. استفاده از خدمات حسابداری صنعتی اصولی به مودیان کمک میکند کلیه هزینههای سربار، مواد و دستمزد را به درستی طبقهبندی و مستند کنند تا از رد دفاتر جلوگیری شود.همچنین با الزامات قانون پایانههای فروشگاهی و کارپوشه مؤدیان، هرگونه مغایرت اطلاعات فروش با اظهارنامهها جریمههای سنگینی در پی دارد.
پیگیری و دفاع تخصصی از پروندههای اعتراضی در «سلام مالیات»
رسیدگی به پروندههای اعتراضی، حضور در جلسات هیأتهای حل اختلاف و تنظیم لوایح دفاعیه، فراتر از یک مکاتبه ساده اداری، یک فرایند حقوقی، فنی و کاملاً استراتژیک است. رفتار حوزههای مالیاتی، رویههای نانوشته ممیزی، تغییرات پیدرپی آییننامهها و پیچیدگی سامانههای نوین مالیاتی ایجاب میکند که هرگونه اقدام اعتراضی بر پایه تسلط همزمان بر دانش حسابداری، استانداردهای مالی و فن دفاع حقوقی استوار باشد.
کوچکترین نقص در استنادات قانونی لایحه، انقضای مواعد زمانی، یا عدم ارائه مستندات شفاف در زمان تشکیل هیأتها میتواند منجر به رد ادعای مودی، قطعیت ارقام محاسباتی ناعادلانه و در نهایت تحمیل جرایم سنگین و غیرقابل بخشش گردد.
مجموعه «سلام مالیات» با تکیه بر سالها تجربه عملیاتی در صنایع گوناگون و هدایت صدها پرونده موفق دادرسی، خدمات جامع و مرحلهبهمرحلهای را برای حفاظت از منابع مالی کسبوکارها طراحی کرده است:
خدمات کلیدی سلام مالیات در فرایند اعتراض و دادرسی مالیاتی
- تحلیل فنی و بازخوانی برگ تشخیص: کالبدشکافی گزارش رسیدگی ممیز، شناسایی موارد رد دفاتر یا هزینههای غیرقابل قبول، تحلیل نسبتهای سود فعالیت و تطبیق تراکنشهای بانکی با تکالیف قانونی.
- تدوین و نگارش لوایح دفاعیه مستند: تنظیم متن اعتراض با استناد مستقیم به مواد قانون مالیاتهای مستقیم، بخشنامههای جاری، آرای وحدت رویه شورای عالی مالیاتی و مصوبات هیأت عمومی دیوان عدالت اداری.
- حضور فعال در جلسات هیأتهای حل اختلاف: اعزام مشاوران و وکلای مالیاتی مجرب در هیأتهای بدوی (ماده ۲۴۴) و تجدیدنظر (ماده ۲۴۷) و پیگیری فرایند اجرای قرارهای کارشناسی تا رسیدن به نتیجه مطلوب.
- پیگیری ویژه در مراجع فوقالعاده: تنظیم شکایات تخصصی برای شورای عالی مالیاتی (ماده ۲۵۶)، هیأت ویژه ماده ۲۵۱ مکرر و دیوان عدالت اداری جهت شکستن آرای قطعی غیرعادلانه.
- پیشگیری و انطباق سیستمی: ارائه خدمات تکمیلی نظیر مشاوره سامانه مودیان و اصلاح ساختار اسناد از طریق خدمات حسابداری صنعتی و بازرگانی، با هدف مسدود کردن مسیر جرایم آتی و تطبیق کامل با ماده ۱۶۹ مکرر.
| مزیت رقابتی | ارزش ایجادشده برای مودی |
|---|---|
| رویکرد محاسباتی و حقوقی همزمان | دفاعیات صرفاً ادعای کلامی نیست؛ بلکه با اتکا به استانداردهای حسابداری و دفاتر قانونی تدوین میشود. |
| شناخت عمیق از روانشناسی ممیزی | اشراف کامل بر چگونگی شکلگیری تصمیمات در مراجع دادرسی و انتخاب بهترین زمان و نحوه ارائه مدارک. |
| حداکثرسازی تعدیل و کاهش جرایم | تمرکز ویژه بر حذف درآمدهای علیالرأس و بهرهمندی از حداکثر معافیتها و بخشودگیهای قانونی. |
اگر به ارقام مندرج در برگ تشخیص خود معترض هستید یا زمان کمی تا پایان مهلتهای قانونی اعتراض برایتان باقی مانده، تصمیمگیری سریع و آگاهانه سرنوشت مالی کسبوکارتان را تعیین خواهد کرد.
با دریافت مشاوره اختصاصی و بهرهگیری از خدمات جامع در سلام مالیات، پرونده خود را با اطمینان در مسیر قانونی هدایت کنید و مالیاتی کاملاً منصفانه و منطبق بر واقعیت را به ثبت برسانید.
نتیجهگیری
صدور برگ تشخیص مالیاتی با ارقام بالا، پایان کار نیست و آغاز یک فرایند قانونی برای شفافسازی و دفاع از حقوق مالی کسبوکار محسوب میشود. شناخت دقیق مواعد قانونی، رعایت سلسلهمراتب مراجع رسیدگی (از ماده ۲۳۸ تا هیأتهای حل اختلاف) و تدوین لایحه مستند بر اساس مدارک حسابداری، شانس تعدیل یا ابطال مالیاتهای ناعادلانه را بسیار بالا میبرد.
به دلیل پیچیدگی قوانین و حساسیت بالای مهلتهای اعتراضی، همراهی متخصصان باسابقه نقشی کلیدی در موفقیت پرونده دارد. کارشناسان سلام مالیات با تسلط کامل بر رویههای اداری و استانداردهای مالی، آمادهاند از مرحله ارزیابی برگ تشخیص تا حضور در جلسات هیأتهای حل اختلاف، از منافع مالی مجموعه شما به بهترین نحو دفاع کنند.
پرسشهای متداول دفاع و اعتراض مالیاتی
پاسخ تخصصی به پرتکرارترین ابهامات درباره مهلتهای اعتراض، مراحل دادرسی، لایحهنویسی و هیاتهای حل اختلاف

 با ما آرامش اقتصادی را تجربه کنید!