

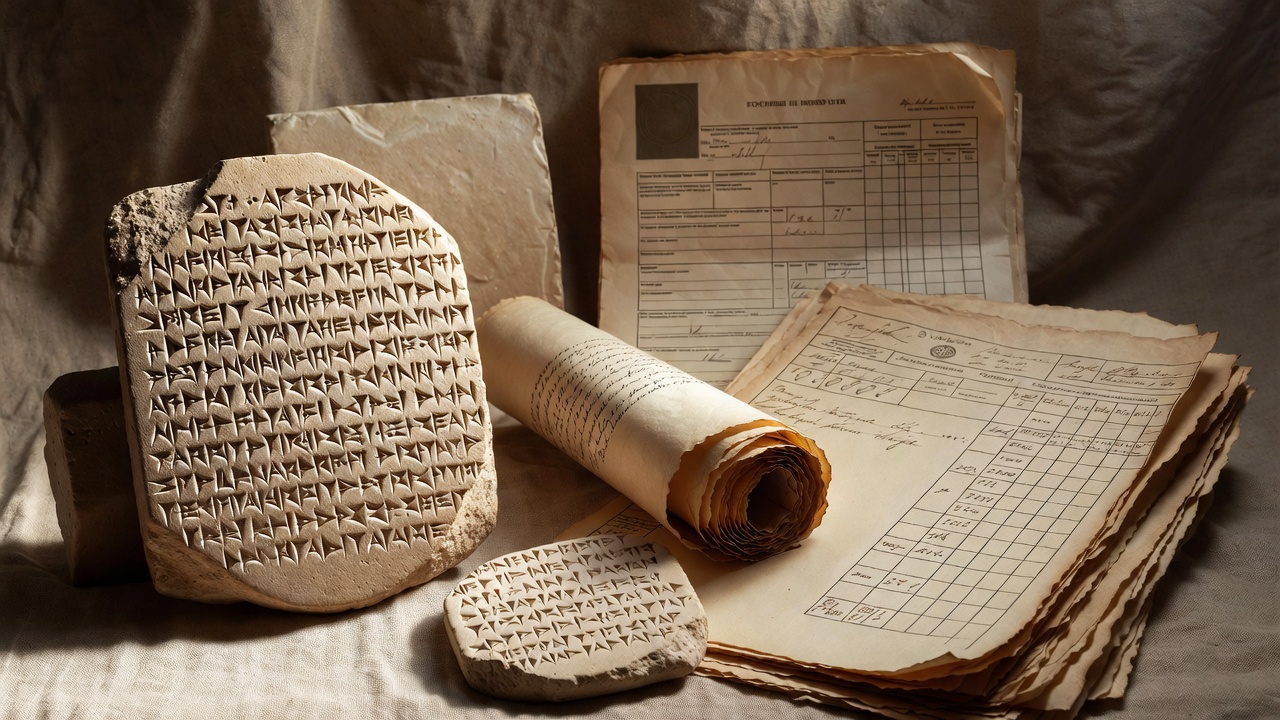
تاریخچه مالیات در جهان تنها یک بررسی تاریخی نیست، بلکه کلیدی برای فهم ساختارها، فلسفه و چالشهای سیستم مالیاتی در عصر حاضر است. از نخستین اشکال دریافت سهم حاکمان در تمدنهای باستانی تا قوانین پیچیده مالیات بر ارزش افزوده و درآمد در جوامع مدرن، مالیات همواره بازتابی از رابطه میان حاکمیت، شهروندان و اقتصاد بوده است. این سیر تحول نشان میدهد که چگونه نیازهای دولتها به تأمین منابع، همگام با تکامل مفاهیمی مانند عدالت مالیاتی، حقوق مودیان و کارایی اقتصادی، شکل گرفتهاند. برای فعالان اقتصادی و مودیان مالیاتی، آگاهی از این روند تاریخی نه تنها جذاب است، بلکه میتواند درک بهتری از منطق پشت بسیاری از مقررات امروزی ارائه دهد و حتی در دفاع از پروندههای مالیاتی و استفاده از معافیت ها و تخفیفات مفید واقع شود.
تاریخچه مالیات در تمدنهای باستانی و نخستین نظامهای مدون
تمدنهای بینالنهرین و مصر باستان را میتوان زادگاه نخستین اشکال سازمانیافته مالیات دانست. در این جوامع، مالیات عمدتاً به صورت پرداختهای جنسی و بیگاری (کار اجباری) دریافت میشد. کشاورزان موظف بودند بخشی از محصولات خود مانند غلات، دام یا روغن را به انبارهای حکومتی یا معابد تحویل دهند. این منابع برای تأمین هزینههای دربار، ساخت بناهای عظیم مانند اهرام یا زیگوراتها، حفظ ارتش و اداره قلمرو پادشاهی استفاده میشد. دریافت مالیات در این دوره بیشتر مبتنی بر دستور مستقیم حاکم و توانایی عملی جمعآوری کنندگان آن بود و کمتر از قاعدهمندی و قانونمند شدن خبری بود. با این حال، همین نظام ساده، سنگ بنای مفهومی را گذاشت که بر اساس آن شهروندان در ازای دریافت امنیت و اداره جامعه، مکلف به مشارکت در تأمین منابع حکومت هستند.
در امپراتوری روم، نظام مالیاتی قدمی بلند به سمت پیچیدگی و تشکیلات اداری برداشت. رومیان با ایجاد سامانهای منظم به نام سرشماری، داراییها و درآمدهای سرزمینهای تحت کنترل خود را ثبت میکردند. بر اساس این اطلاعات، مالیات تعیین میشد که شامل مالیات بر زمین، مالیات سرانه و عوارض گمرکی بود. اخذ مالیات در مناطق مختلف امپراتوری اغلب به مأموران جمعآوری مالیات (پابلیکان) واگذار میشد که گاهی با سوءاستفاده همراه بود. اهمیت مالیات برای روم تا بدانجا بود که یکی از عوامل مهم شورشها و نارضایتیها در استانهای مختلف محسوب میشد. این دوره به وضوح نشان میدهد که گسترش یک امپراتوری و هزینههای نگهداری ارتش و راهها، مستلزم ایجاد یک ساختار اداری مالیاتی متمرکز و قدرتمند است، هرچند که این ساختار میتوانست منشأ فساد و ستم نیز باشد.
تاریخچه مالیات در امپراتوری ایران باستان
در هخامنشیان، نظام مالیاتی مبتنی بر صلح و اداره یک امپراتوری گسترده بود. شاهان هخامنشی به جای دریافت مبالغ ثابت، از هر ساتراپی (استان) انتظار داشتند پیشکش یا باج سالانهای را به خزانه شاهی تقدیم کنند. این پرداختها اغلب به صورت کالاهای ارزشمند، فلزات گرانبها یا نیروی کار بود. داریوش بزرگ با اصلاحات خود، نظام مالیاتی منظمتری را پایهگذاری کرد و بر اساس حاصلخیزی و توان اقتصادی هر منطقه، میزان مالیات ساتراپیها را تعیین نمود. این رویکرد را میتوان نمونهای اولیه از مالیات بر ظرفیت اقتصادی دانست. دریافت این مالیاتها امکان اجرای پروژههای بزرگ عامالمنفعه مانند ساخت جاده شاهی (که تجارت و ارتباطات را رونق میبخشید) و حفر کانالها را فراهم میکرد. تمرکز بر دریافت مالیات به شکل کالا، نیازمند ساخت و گسترش شبکهای از انبارهای سلطنتی در سراسر امپراتوری بود که خود نشاندهنده پیچیدگی مدیریت مالی در آن دوران است.
تاریخچه مالیات در قرون وسطی و عصر فئودالیسم
با فروپاشی امپراتوری روم و حاکمیت ساختار فئودالی در اروپا، نظام مالیاتی نیز دچار دگرگونی اساسی شد. در این ساختار، ارباب فئودال که صاحب زمین بود، در ازای اعطای زمین و حمایت به رعایا (سرفها)، از آنان مالیات یا بهره میگرفت. این بهره عمدتاً به صورت بخشی از محصولات کشاورزی یا انجام کار اجباری در زمینهای ارباب بود. در این دوره، مفهوم مالیات به عنوان یک وظیفه عمومی نسبت به حکومت مرکزی بسیار کمرنگ شد و جای خود را به تعهدات شخصی و محلی داد. پادشاهان نیز عمدتاً از درآمد املاک شخصی خود و باجهای اتفاقی (مانند دریافت پول برای تأمین هزینه جنگ یا ازدواج دختر پادشاه) زندگی میکردند. این سیستم غیرمتمرکز و مبتنی بر وفاداری شخصی، از ایجاد یک سیستم مالیاتی ملی و کارآمد جلوگیری میکرد و قدرت پادشاه را به شدت محدود میساخت.
با گذر زمان و تشدید نیازهای مالی پادشاهان برای جنگها و اداره قلمرو، نخستین نشانههای بازگشت به مالیاتستانی منظم در قالب عوارض و کمکهای اجباری پدیدار شد. نمونه بارز آن در انگلستان بود، جایی که پادشاه برای دریافت مالیات جدید، ناگزیر به کسب موافقت نجبای کشور (که بعدها به پارلمان تبدیل شد) بود. امضای منشور کبیر (مگنا کارتا) در سال ۱۲۱۵ میلادی، نقطه عطفی در این زمینه بود که بر اساس آن، پادشاه متعهد شد بدون رضایت “شورای عمومی پادشاهی” (متشکل از بزرگان)، هیچ “کمک” یا مالیاتی را وضع نکند. این ایده که مالیاتستانی نیازمند رضایت پرداختکنندگان است، ریشههای مفهوم بسیار مهم نمایندگی و قانونمند بودن مالیات را در غرب بنا نهاد و مسیر را برای شکلگیری نهادهای قانونگذاری مالیاتی در آینده هموار کرد.
تاریخچه مالیات در سرزمینهای اسلامی در قرون وسطی
در قلمروهای اسلامی، نظام مالیاتی با استناد به احکام شرعی و سنتهای محلی شکل گرفت. مهمترین منابع مالیاتی، زکات (به عنوان یک تکلیف دینی برای مسلمانان دارا) و خراج (مالیات بر زمینهای کشاورزی در سرزمینهای فتحشده) بودند. زکات که بر اموال خاصی مانند طلا، نقره، دام و محصولات کشاورزی تعلق میگرفت، بیشتر جنبه عبادی-اجتماعی داشت و عمدتاً برای کمک به فقرا، در راه ماندگان و آزاد کردن بردگان هزینه میشد. در مقابل، خراج یک منبع درآمدی مهم برای حکومتها به شمار میرفت و میزان آن با توجه به حاصلخیزی زمین و نوع کشت تعیین میشد. دقت در ثبت و وصول این مالیاتها، منجر به توسعه دیوانهای اداری پیشرفتهای در دورههایی مانند خلافت عباسی شد. همچنین، از تجار غیرمسلمان (اهل ذمه) مالیاتی به نام جزیه دریافت میشد که در عوض، امنیت جانی و مالی و آزادی انجام آیینشان توسط حکومت اسلامی تضمین میگردید.
انقلابهای مالیاتی در عصر مدرن (قرن ۱۷ تا ۱۹)
شکلگیری دولتهای ملی متمرکز در اروپا پس از رنسانس، نیاز به منابع درآمدی پایدار و قابل پیشبینی را افزایش داد. این نیاز، منجر به انقلابی آرام اما عمیق در مفهوم و اجرای مالیات شد. تمرکز از مالیاتهای اتفاقی و محلی، به سمت مالیاتهای دائمی و سراسری تغییر کرد. در این دوره، مالیات غیرمستقیم بر کالاهای مصرفی عمومی مانند نمک، الکل و توتون گسترش یافت. این نوع مالیات که بهراحتی وصول میشد و مقاومت کمتری برمیانگیخت، به منبع اصلی درآمد بسیاری از حکومتها تبدیل شد. اما افزایش این مالیاتها، به ویژه بر اقلام ضروری، گاهی به شورشهای مردمی منجر میشد. مالیاتستانی بدون نمایندگی از سوی مستعمرهنشینان در آمریکای شمالی، یکی از عوامل اصلی انقلاب آمریکا بود و شعار “هیچ مالیاتی بدون نمایندگی” نشان میداد که مسئله مالیات اکنون در مرکز مباحث مربوط به حق حاکمیت و حقوق شهروندی قرار گرفته است.
پیروزی ایدههای لیبرالیسم و مرکانتیلیسم (سوداگری) نیز تأثیر شگرفی بر نظام مالیاتی گذاشت. متفکرانی مانند آدام اسمیت در کتاب “ثروت ملل” (۱۷۷۶)، برای اولین بار اصول علمی و اخلاقی مالیات را مطرح کردند. او چهار اصل معروف عدالت (متناسب با توانایی پرداخت)، قطعیت (مشخص بودن میزان و زمان پرداخت)، سهولت (روش مناسب پرداخت) و صرفهجویی (هزینه وصول کم) را به عنوان پایههای یک سیستم مالیاتی خوب معرفی کرد. این اصول، چارچوب فکری لازم برای طراحی مالیاتهای مدرن را فراهم آورد. در عمل نیز، جنگهای پرهزینه پایان قرن هجدهم و نوزدهم (مانند جنگهای ناپلئونی)، دولتها را مجبور به آزمایش شکلهای جدید مالیات، از جمله مالیات بر درآمد موقت، کرد. موفقیت این مالیات در تأمین منابع، باعث ماندگاری آن و تبدیلش به یکی از اصلیترین ارکان درآمدی دولتها در قرن بیستم شد.

ظهور مالیات بر درآمد نقطه عطفی در تاریخ مالیات
مالیات بر درآمد به معنای امروزی آن، نخستین بار به صورت گسترده در بریتانیای دوره جنگهای ناپلئونی (۱۷۹۹) به عنوان یک مالیات موقت وضع شد. این ایده که افراد باید بر اساس قدرت کسب درآمد خود به دولت بپردازند، با مقاومت زیادی مواجه شد، زیرا به معنای دخالت مستقیم دولت در حریم خصوصی و بررسی میزان ثروت افراد تلقی میگردید. با این حال، کارایی بالای این مالیات در تأمین منابع، موجب شد پس از جنگ نیز لغو نشود و به تدریج در دیگر کشورهای اروپایی و آمریکا نیز گسترش یابد. تصویب متمم شانزدهم قانون اساسی ایالات متحده در سال ۱۹۱۳، که به کنگره اجازه وضع مالیات بر درآمد را میداد، یکی از مراحل کلیدی در جهانیشدن این مفهوم بود. مالیات بر درآمد با معرفی نرخهای تصاعدی (نرخ بالاتر برای درآمدهای بیشتر)، به ابزاری مهم برای تحقق عدالت توزیعی و کاهش نابرابری در جوامع صنعتی تبدیل شد. همچنین، نیاز به محاسبه دقیق سود و درآمد، به طور غیرمستقیم بر استانداردهای حسابداری و شفافیت مالی کسبوکارها تأثیر گذاشت.
قرن بیستم جهانیشدن، جنگها و دولت رفاه
دو جنگ جهانی در نیمه اول قرن بیستم، تأثیر تعیینکنندهای بر نظامهای مالیاتی سراسر جهان گذاشتند. هزینههای سرسامآور جنگ، دولتها را وادار کرد تا نرخهای مالیات بر درآمد را به سطح بیسابقهای افزایش دهند و دامنه شمول آن را گسترش دهند. در بسیاری از کشورها، مالیات بر درآمد که پیشتر تنها بر ثروتمندان تأثیر میگذاشت، به عاملی برای همه شهروندان تبدیل شد. این دوره همچنین شاهد معرفی مالیات بر شرکتها به عنوان منبع درآمدی جداگانه بود. پس از جنگ، با شکلگیری دولتهای رفاه در اروپا و گسترش چشمگیر هزینههای عمومی در حوزههای بهداشت، آموزش و تأمین اجتماعی، نظام مالیاتی به ابزار اصلی تأمین این هزینهها تبدیل گردید. مالیاتهای تصاعدی بر درآمد و ثروت، همراه با مالیاتهای تکلیفی بر حقوق و دستمزد (برای تأمین بیمه اجتماعی)، سنگ بنای مالی این دولتهای رفاه را تشکیل دادند.
در همین حال، بینالمللیشدن تجارت و گسترش فعالیت شرکتهای چندملیتی، چالشهای جدیدی را برای نظامهای مالیاتی ملی به وجود آورد. مسائلی مانند انتقال سود به کشورهای با نرخ مالیاتی پایین (بهشتهای مالیاتی) و دوگانه مالیاتی، نیاز به همکاری و توافقهای بینالمللی را آشکار کرد. سازمانهایی مانند سازمان همکاری و توسعه اقتصادی شروع به تدوین اصول و استانداردهایی برای هماهنگی سیاستهای مالیاتی کشورها کردند. از سوی دیگر، از دهه ۱۹۸۰ به بعد، جنبشی برای اصلاحات مالیاتی با هدف کاهش نرخهای بالا، گسترش پایه مالیاتی و سادهسازی مقررات در بسیاری از کشورها به راه افتاد. ایده اصلی این بود که یک سیستم مالیاتی کارآمد و با نرخهای معقول، میتواند به رشد اقتصادی بیشتر منجر شود. در این دوره، مالیات بر ارزش افزوده نیز به عنوان یک مالیات غیرمستقیم مدرن و کارآمد، در اکثر کشورهای جهان معرفی و گسترش یافت.
توسعه مالیات بر ارزش افزوده، انقلابی در مالیاتهای غیرمستقیم
ایده مالیات بر ارزش افزوده برای نخستین بار در اوایل قرن بیستم مطرح شد، اما اجرای گسترده آن به دهههای ۱۹۵۰ و ۱۹۶۰ در اروپا بازمیگردد. فرانسه از پیشگامان این طرح بود. برخلاف مالیات بر فروش سنتی که فقط در مرحله نهایی فروش اخذ میشود، مالیات بر ارزش افزوده در هر مرحله از زنجیره تولید و توزیع، بر “ارزش افزوده” ایجاد شده در آن مرحله وضع میگردد. این مکانیسم، امکان بازپسگیری مالیات پرداختی بر خریدهای واسطهای را برای بنگاهها فراهم میکند که این امر از تکرار مالیات جلوگیری کرده و سیستم را برای کسبوکارها شفافتر و منطقیتر میسازد. از دید دولت، این سیستم به دلیل خوداجرایی و داشتن مکانیزم کنترلی قوی (زنجیره فاکتورها)، از فرار مالیاتی جلوگیری میکند و درآمدی پایدار ایجاد مینماید. موفقیت این سیستم در اروپا باعث شد تا به سرعت توسط بیش از ۱۶۰ کشور در سراسر جهان، از جمله ایران، اتخاذ شود و به یکی از اصلیترین منابع درآمدی دولتها تبدیل گردد. البته پیادهسازی و مدیریت صحیح آن نیازمند ساختار اداری توانمند و آموزش مودیان است.
مالیات در جهان معاصر چالشها و روندهای نوین
امروزه نظامهای مالیاتی در سراسر جهان با چالشهای بیسابقهای روبرو هستند که پاسخ به آنها نیازمند نوآوری و همکاری بینالمللی است. جهانیشدن اقتصاد دیجیتال بزرگترین این چالشهاست. فعالیت شرکتهای فناوری بزرگ که بدون حضور فیزیکی قابللمس در یک کشور، از بازار آن سود میبرند، قواعد سنتی اختصاص سود و منبع مالیات را زیر سؤال برده است. جامعه بینالمللی در حال تلاش برای تدوین قواعد جدیدی است تا اطمینان حاصل شود این شرکتها سهم عادلانهای از مالیات را در کشورهای محل فعالیت خود میپردازند. چالش دیگر، مبارزه با فرار و اجتناب مالیاتی پیشرفته توسط اشخاص ثروتمند و شرکتهای بینالمللی با استفاده از سازوکارهای پیچیده است. ابتکاراتی مانند استاندارد گزارشگری خودکار بین کشورها، برای شفافسازی اطلاعات مالیاتی طراحی شدهاند.
همزمان، روندهای جدیدی در حال شکلگیری است. توجه به مالیاتهای سبز (مانند مالیات بر کربن) برای مقابله با تغییرات آبوهوایی در حال افزایش است. استفاده از فناوریهای نوین مانند هوش مصنوعی و کلاندادهها توسط ادارات مالیاتی، دقت در شناسایی مودیان، تحلیل ریسک و کشف فعالیتهای غیرقانونی را به شدت افزایش داده است. همچنین، بحث درباره عدالت بیننسلی و نقش مالیات در توزیع ثروت بین نسلها، به ویژه با توجه به پدیده پیرشدن جمعیت در بسیاری از کشورها، در حال داغ شدن است. آینده مالیات به احتمال زیاد شاهد ترکیبی از هماهنگی جهانی بیشتر برای پاسخ به چالشهای فرامرزی، و در عین حال انعطافپذیری محلی برای پاسخگویی به اولویتهای اجتماعی و اقتصادی خاص هر کشور خواهد بود.
آینده مالیات با دیجیتالیسازی، شفافیت و پایداری
دیجیتالیسازی کامل فرایندهای مالیاتی یکی از اجتنابناپذیرترین روندهای آینده است. ارسال الکترونیکی اظهارنامه، پرداخت آنلاین، و ارتباط دیجیتالی با ادارات مالیاتی به زودی به استاندارد جهانی تبدیل خواهد شد. این تحول نه تنها راحتی را برای مودیان به ارمغان میآورد، بلکه با کاهش تماس مستقیم و دخالت انسان، به کاهش فساد و افزایش کارایی کمک شایانی میکند. موضوع دیگر، افزایش شدید شفافیت است. فشار افکار عمومی و جامعه بینالمللی برای افشای اطلاعات مالکان واقعی شرکتها و گزارشگیری خودکار بین کشورها، روزبهروز بیشتر میشود. در حوزه سیاستگذاری، انتظار میرود مالیاتهای مبتنی بر هدف گسترش یابند. برای مثال، مالیات بر کربن برای مهار انتشار گازهای گلخانهای، یا ارائه معافیت ها و تشویقهای مالیاتی هدفمند برای فعالیتهایی مانند تحقیق و توسعه، استارتآپها و شرکتهای دانشبنیان که برای اقتصاد آینده حیاتی هستند. این تحولات نشان میدهد که نظام مالیاتی آینده، علاوه بر کارکرد سنتی تأمین درآمد، به ابزاری ظریف و قدرتمند برای هدایت اقتصاد به سمت پایداری و نوآوری تبدیل خواهد شد.
نتیجهگیری و درسهای تاریخچه مالیات در جهان برای امروز
بررسی تاریخچه مالیات در جهان به ما میآموزد که مالیات همواره بخشی جدا ناپذیر از تمدن و حکمرانی بوده است. از پرداختهای جنسی در بینالنهرین تا قوانین پیچیده مالیات بر درآمد و مالیات بر ارزش افزوده در جهان مدرن، هر نظام مالیاتی بازتابی از سطح توسعه اقتصادی، ساختار سیاسی و ارزشهای اجتماعی عصر خود است. چند درس کلیدی از این تاریخ طولانی را میتوان برای فعالان اقتصادی و متخصصان مالیاتی امروز برشمرد. نخست، مشروعیت و قانونمندی پایه یک سیستم مالیاتی پایدار است. همانگونه که در منشور کبیر یا انقلاب آمریکا دیدیم، مالیاتستانی بدون رضایت یا نمایندگی مودیان، به بحران میانجامد. دوم، اصل عدالت (متناسب با توان پرداخت) و اصل سهولت که توسط آدام اسمیت مطرح شد، هنوز اصولی جهانشمول و راهگشا برای طراحی قوانین خوب هستند.
برای کسبوکارها و مودیان در ایران، درک این سیر تحول میتواند بسیار مفید باشد. آگاهی از منطق شکلگیری قوانینی مانند مالیات بر ارزش افزوده یا مالیات بر درآمد، درک بهتری از تکالیف و حقوق مالیاتی ایجاد میکند. همچنین، نشان میدهد که نظام مالیاتی یک پدیده ثابت نیست، بلکه در پاسخ به نیازهای زمانه دائماً در حال تحول است. مشارکت فعال در فرآیندهای مشورتهای مالیاتی و استفاده از خدمات تخصصی مانند مشاوره مالیاتی، بررسی معافیت ها و دفاع تخصصی در هیئتهای حل اختلاف، راهکارهایی هستند که به کسبوکارها کمک میکنند تا خود را با این تحولات هماهنگ کرده و از حقوق خود به بهترین شکل دفاع کنند. در نهایت، تاریخ به ما میگوید که یک سیستم مالیاتی منصف، شفاف و کارآمد، نه تنها برای تأمین منابع دولت، بلکه برای تقویت اعتماد عمومی و ایجاد محیطی رقابتی و پایدار برای فعالیت اقتصادی، ضروری است.

 با ما آرامش اقتصادی را تجربه کنید!